


Содержание
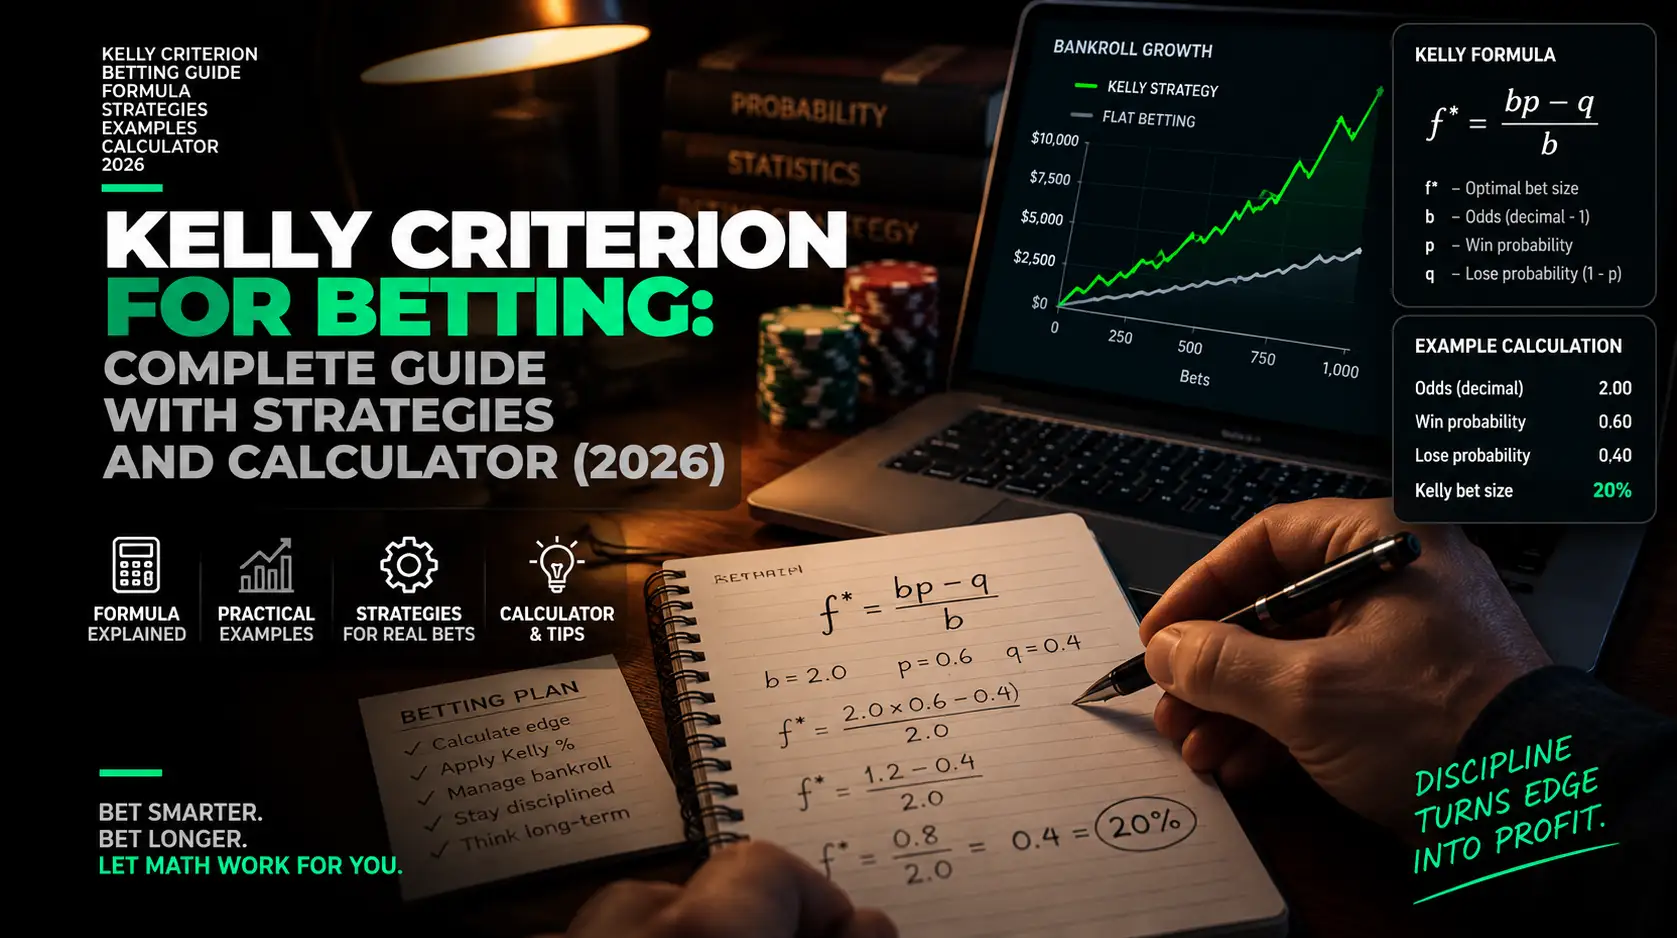
Критерий Келли определяет размер ставки по коэффициенту и твоей оценке вероятности, чтобы максимизировать ожидаемый логарифмический рост банкролла в рамках модели. Он не определяет вероятность за тебя и не гарантирует прибыль.
Его задача — выбрать долю капитала, а не предсказать победителя, обеспечить выигрыш следующей ставки или исключить просадку. Логарифмическая цель описана в работе Келли 1956 года; это математическая основа, а не доказательство доходности современных спортивных ставок.
Под банкроллом здесь понимается отдельный бюджет на игру, потерю которого ты можешь себе позволить. Деньги на обязательные расходы в него не входят. Подробнее о границах такого бюджета — в руководстве по управлению банкроллом.
Формула Келли: какие числа нужны
Для ставки с двумя вариантами расчёта — выигрышем или проигрышем — нужны десятичный коэффициент и оценка вероятности выигрыша.
Здесь:
- — доля банкролла для полного Келли;
- — десятичный коэффициент, включающий возврат суммы ставки;
- — чистая прибыль при выигрыше на каждую поставленную денежную единицу;
- — вероятность выигрыша: в формуле 55% записывается как , а не ;
- — вероятность проигрыша.
Формула предполагает , отсутствие комиссий и возвратов, полную потерю ставки при проигрыше. Для положительной ставки нужна вероятность выше порога .
При коэффициенте 2.10 — это также американский +110 и дробный 11/10 — подразумеваемая вероятность составляет 47.62%. При оценке 55% разница вероятностей равна 7.38 процентного пункта, а преимущество по ожидаемой чистой прибыли на сумму ставки — 15.5%:
Это разные величины: разница вероятностей не равна доходности на поставленную сумму. Подробное объяснение есть в статье о том, что означает преимущество в ставках.
Выбранный размер ставки рассчитывается так:
— текущий доступный банкролл, а — доля полного Келли: для полного, для половины и для четверти. 50% полного Келли — не 50% банкролла. Ограничение допустимого риска может уменьшить полученную ставку ещё сильнее, вплоть до нуля.
Пример: банкролл $1000, коэффициент 2.10, вероятность 55%
Полный Келли даёт ставку $140.91, половина — $70.45, четверть — $35.23. Это условный иллюстративный пример с оценочной вероятностью выигрыша 55%, двумя исходами расчёта ставки — выигрышем или проигрышем — и без комиссий или возвратов, а не измеренное преимущество в реальном спортивном событии.
Расчётная доля полного Келли составляет 14.09% банкролла. Ниже суммы и проценты показаны с округлением до двух знаков; сама модель использует значения до округления.
| Вариант | Доля полного Келли | Доля банкролла | Расчётная ставка | Сумма на экране |
|---|---|---|---|---|
| Полный Келли | 100% | 14.09% | $140.91 | $141 |
| Половина Келли | 50% | 7.05% | $70.45 | $70 |
| Четверть Келли | 25% | 3.52% | $35.23 | $35 |
Для половины Келли выигрыш оставит банкролл $1077.50, а проигрыш — $929.55. Эти результаты рассчитаны по неокруглённой ставке: при выигрыше выплата включает ставку и чистую прибыль, при проигрыше ставка теряется полностью.
Ожидаемая ценность (EV), выраженная как ожидаемая чистая прибыль, равна $10.92:
Это не фактическая прибыль: одна ставка либо выиграет, либо проиграет.
После каждого расчёта ставки пересчитывай сумму по текущему доступному капиталу. Деньги, уже зарезервированные под нерассчитанные ставки, не свободны для новых ставок. Если минимальная ставка или округление вверх превышают выбранный предел, пропусти ставку, а не увеличивай риск ради удобной суммы.
Полный, половинный и четвертной Келли: что меняется
Полный Келли максимизирует ожидаемый логарифмический рост при истинных входных данных; половина и четверть уменьшают размер ставки и воздействие проигрышей, но не становятся универсально безопасными настройками.
Для фактической доли банкролла ожидаемый логарифмический рост равен:
Соответствующий геометрический фактор на ставку в процентах:
В нашем примере при неизменных истинных и модель даёт следующие значения:
| Вариант | Ожидаемый логарифмический рост | Геометрический фактор на ставку |
|---|---|---|
| Четверть Келли | 0.004772 | 0.4783% |
| Половина Келли | 0.008177 | 0.8211% |
| Полный Келли | 0.010909 | 1.0969% |
Это долгосрочные геометрические факторы модели повторяющихся независимых ставок с одинаковыми параметрами. Они не означают арифметический ROI на ставку, прогноз результата твоего банкролла или гарантированный рост.
Проверенная иллюстративная модель ниже показывает и завышение ставки относительно полного Келли. Это не сравнение стратегий по результатам моделирования Монте-Карло.
| Множитель полного Келли | Геометрический фактор на ставку |
|---|---|
| 0 | 0% |
| 0.25 | 0.4783% |
| 0.5 | 0.8211% |
| 1 | 1.0969% |
| 1.5 | 0.8155% |
| 2 | −0.0450% |
При множителе 1.5 модельный рост уже ниже оптимального. При двойном Келли он отрицателен: −0.0450%, а не ровно ноль. Увеличение ставки не увеличивает рост без ограничений.
Как оценивать вероятность и учитывать ошибку
Вероятность стоит брать из актуальной модели, проверенной на данных вне её обучения, или из надёжных сопоставимых записей; произвольное число ставок и один выигрыш не доказывают преимущество.
Проверяй калибровку: насколько заявленные вероятности соответствуют частотам исходов на новых данных. Учитывай изменения состава, условий и доступного коэффициента. Коэффициенты закрытия после девига — удаления маржи — могут служить ориентиром, но не известной истинной вероятностью. Положительная ценность закрытия (CLV) сама по себе не доказывает прибыльность.
Работа о модифицированных критериях Келли рассматривает неопределённость вероятности и корректировки расчёта. Практический вывод ограничен: подстановка неточной оценки в полный Келли может дать слишком большую ставку.
При коэффициенте 2.10 чувствительность расчёта выглядит так:
| Оценка вероятности | Доля полного Келли до ограничения нулём | Решение модели |
|---|---|---|
| 45% | −5.00% | Не ставить |
| 47.62% | 0% | Не ставить |
| 50% | 4.55% | Положительная доля |
| 52% | 8.36% | Положительная доля |
| 55% | 14.09% | Положительная доля |
В строке 47.62% подразумевается точный порог , округлённый для показа. Отрицательная доля ограничивается нулём, а не превращается автоматически в ставку против.
Ошибка может изменить даже знак геометрического роста. Если истинная вероятность — 50%, коэффициент 2.10 всё ещё даёт преимущество +5%. Но ставка 14.09% банкролла, рассчитанная по ошибочной оценке 55%, даёт геометрический фактор −0.3883%. Оптимальная доля при истинных 50% — только 4.55%.
Если вероятность неизвестна или ты просто используешь , доказательств положительного преимущества нет и положительная ставка по Келли не обоснована. Дробный Келли не исправляет отрицательную ожидаемую ценность. Сначала нужна обоснованная валуйная ставка, затем — расчёт её размера.
Просадки и сравнение способов выбирать ставку
Келли не устраняет серии проигрышей и риск разорения; меньшая доля лишь уменьшает воздействие каждого проигрыша при прочих равных.
Условный стресс-сценарий из десяти проигрышей подряд при пересчёте ставки по текущему банкроллу описывается формулой:
Для исходных $1000 и неокруглённых долей нашего примера:
| Вариант | Банкролл после десяти проигрышей |
|---|---|
| Полный Келли | $218.97 |
| Половина Келли | $481.62 |
| Четверть Келли | $698.63 |
Это условный стресс-сценарий, а не вероятность разорения и не прогноз будущей последовательности. Даже если пропорциональные ставки математически не доводят капитал до точного нуля за конечное число проигрышей, он может стать недостаточным для минимальных ставок или твоих допустимых потерь.
Разные способы выбора суммы решают разные задачи:
| Способ | Правило размера ставки | Какие данные нужны | Главное ограничение |
|---|---|---|---|
| Фиксированная сумма | Одна денежная сумма | Доступный бюджет и предел ставки | После потерь она занимает всё большую долю банкролла |
| Фиксированная доля текущего банкролла | Один процент доступного капитала | Текущий банкролл и выбранный процент | Процент сам по себе не учитывает преимущество |
| Критерий Келли | Доля зависит от вероятности и коэффициента | Оценка вероятности, коэффициент, банкролл | Ошибка вероятности может завысить ставку |
| Прогрессия | Сумма меняется по правилу после результатов | Правило прогрессии и бюджет | Не создаёт преимущество и может упереться в лимиты |
Ни один способ не гарантирует прибыль. Увеличение суммы после проигрыша не улучшает коэффициент, вероятность выигрыша или ожидаемую прибыль на единицу ставки: преимущество остаётся прежним. При этом ожидаемая ценность (EV) в денежном выражении и сумма под риском меняются пропорционально размеру ставки. Такая прогрессия не создаёт положительного преимущества.
Как пользоваться калькулятором Келли ToolsGambling
Введи коэффициент 2.10, вероятность 55% и банкролл $1000, затем выбери половину Келли — калькулятор покажет ставку $70 после округления до целых долларов.
Открой калькулятор Келли и заполни реальные поля:
- В поле «Десятичный коэффициент» введи 2.10.
- В поле «Твоя вероятность выигрыша» введи 55: здесь интерфейс принимает проценты, в отличие от записи в формуле.
- В поле «Банкролл» введи 1000 доступных долларов.
- Выбери «Половинный» — это название элемента интерфейса для 50% полного Келли.
Поля калькулятора Келли: коэффициент 2.10, вероятность 55% и банкролл 1000 долларов
Снимок русской версии с localhost: ввод параметров и выбор половины Келли.
После ввода прочитай результаты:
- преимущество — 15.50%;
- подразумеваемая вероятность — 47.62%;
- рекомендуемая доля банкролла — 7.05%;
- рекомендуемая ставка — $70;
- полный Келли — $141, четверть — $35;
- ожидаемая ценность (EV) на одну ставку — $11.
Результат калькулятора Келли: преимущество 15.50%, доля банкролла 7.05% и ставка 70 долларов
Снимок русской версии с localhost: денежные результаты округлены до целых долларов.
Экран показывает целые доллары, тогда как расчётные значения из таблицы выше — $70.45, $140.91, $35.23 и $10.92 — показаны до центов. Внутренняя модель использует значения до округления. Надпись с 50% относится к доле полного Келли, а 7.05% — к доле банкролла.
Для проверки чувствительности поменяй вероятность на 50: половина Келли составит 2.27% банкролла, расчётная ставка — $22.73, на экране — $23. При вероятности 45 положительная ставка не обоснована: модель ограничивает размер ставки нулём, а интерфейс вместо числовой рекомендации показывает «Эджа нет». Не повышай оценку вероятности лишь ради положительного результата: она должна опираться на данные.
Калькулятор не проверяет твою вероятность, не заменяет модель прогнозирования и не гарантирует будущий рост. Его словесная оценка риска — условная подсказка, а не измеренный риск разорения.
Если используешь необязательное моделирование Монте-Карло, задай 200 ставок, 1000 испытаний и 50% в поле порога просадки, затем запусти моделирование его кнопкой. Оно использует независимые исходы «выигрыш или проигрыш» при постоянных вероятности и коэффициенте и пересчитывает ставку по текущему капиталу.
Максимальная просадка считается от достигнутого пика. Достижение порога 50% исходного банкролла или падение ниже него — снижение до $500 или меньше при начальных $1000 — другая величина. Обозначение этого порога как разорения в интерфейсе не означает буквальный ноль или оценку реального риска разорения. Результаты случайны и меняются при повторном запуске; это не наблюдаемые результаты ставок и не проверка вероятности.
Несколько ставок, экспрессы и возвраты
Для нескольких одновременных ставок нужен общий расчёт распределения капитала; простое сложение отдельных долей Келли может дать неверную общую нагрузку.
Совместный раздел калькулятора поддерживает до восьми независимых ставок, но не принимает корреляции. Даже независимые ставки используют один банкролл и должны учитывать общее ограничение капитала.
Например, для двух независимых ставок с коэффициентом 2 и вероятностью 55% отдельный полный Келли даёт 10% на каждую. Совместный расчёт даёт 9.90% на каждую, всего 19.80%, а не 20%. Эти проценты округлены для показа.
Ставки на один матч могут быть зависимыми или взаимоисключающими. Для них нужна другая модель совместных исходов: независимый расчёт инструмента не подходит. Простое пропорциональное уменьшение отдельно рассчитанных сумм тоже не заменяет такую модель.
Для экспресса нужна совместная вероятность выигрыша всех прогнозов. Перемножать отдельные вероятности можно только при обоснованной независимости.
Один выбранный исход рынка «победа хозяев, ничья, победа гостей» можно рассматривать бинарно: он выигрывает либо происходит любой другой исход. Ничья не становится возвратом автоматически — это зависит от условий ставки.
При полном возврате без чистой прибыли и убытка используй вероятности выигрыша и проигрыша, условные на отсутствие возврата. Полувыигрыш, полупроигрыш и другие частичные расчёты требуют расширенного набора выплат. Если есть комиссии, учитывай чистую прибыль после них, а не подставляй опубликованный коэффициент без поправок.
Проверка перед ставкой
Ставь только тогда, когда преимущество обосновано, сумма укладывается в твой предел риска, а доступный банкролл учитывает уже зарезервированные деньги.
Перед решением проверь:
- Основание вероятности. Есть ли актуальная проверка модели на новых данных, а не только удачные прошлые результаты?
- Осторожность оценки. Не завышена ли вероятность из-за неполных данных или изменившихся условий?
- Долю и предел риска. Подходит ли полный, половинный или четвертной Келли? Нужен ли более низкий практический предел?
- Общую нагрузку. Учтены ли открытые ставки и зависимость их исходов?
- Актуальность расчёта. Не изменились ли коэффициент и доступный бюджет?
- Учёт результатов. Сохраняешь ли ты оценку вероятности, коэффициент, сумму и итог, чтобы проверять модель, а не только считать выигрыши?
Если хотя бы одно ключевое условие не выполнено, отказ от ставки — допустимое решение. Не увеличивай сумму ради отыгрыша: размер ставки не способен создать отсутствующее преимущество.
Часто задаваемые вопросы
При введённых вероятности и коэффициенте ставка не имеет положительной ожидаемой ценности. Размер ставки ограничивается нулём. Отрицательный результат не означает, что нужно автоматически делать ставку против.
Формула не создаёт преимущество. Если у ставки отрицательная ожидаемая ценность, положительная ставка по Келли не обоснована. Уменьшение доли не исправляет отрицательное преимущество.
Нет. Полный Келли оптимизирует ожидаемый логарифмический рост только при верных предпосылках модели. Ошибка вероятности, просадки и ограничения бюджета могут сделать такой размер ставки неприемлемым.
Нет, отдельные расчёты не учитывают общий банкролл и зависимость исходов. Совместный раздел калькулятора поддерживает только независимые ставки; для связанных исходов нужна модель их совместных вероятностей.
При полном возврате без прибыли и убытка бинарный расчёт можно строить на вероятностях выигрыша и проигрыша, условных на отсутствие возврата. Для полувыигрыша, полупроигрыша и других частичных расчётов нужна расширенная модель выплат.
Евгений Волков
ВерифицированFullstack-разработчик с математическим образованием. Делаю калькуляторы и игровые инструменты ToolsGambling на Pixi.js и современном вебе, и каждый результат основан на прозрачных формулах теории вероятностей, которые можно проверить самому.