


Содержание
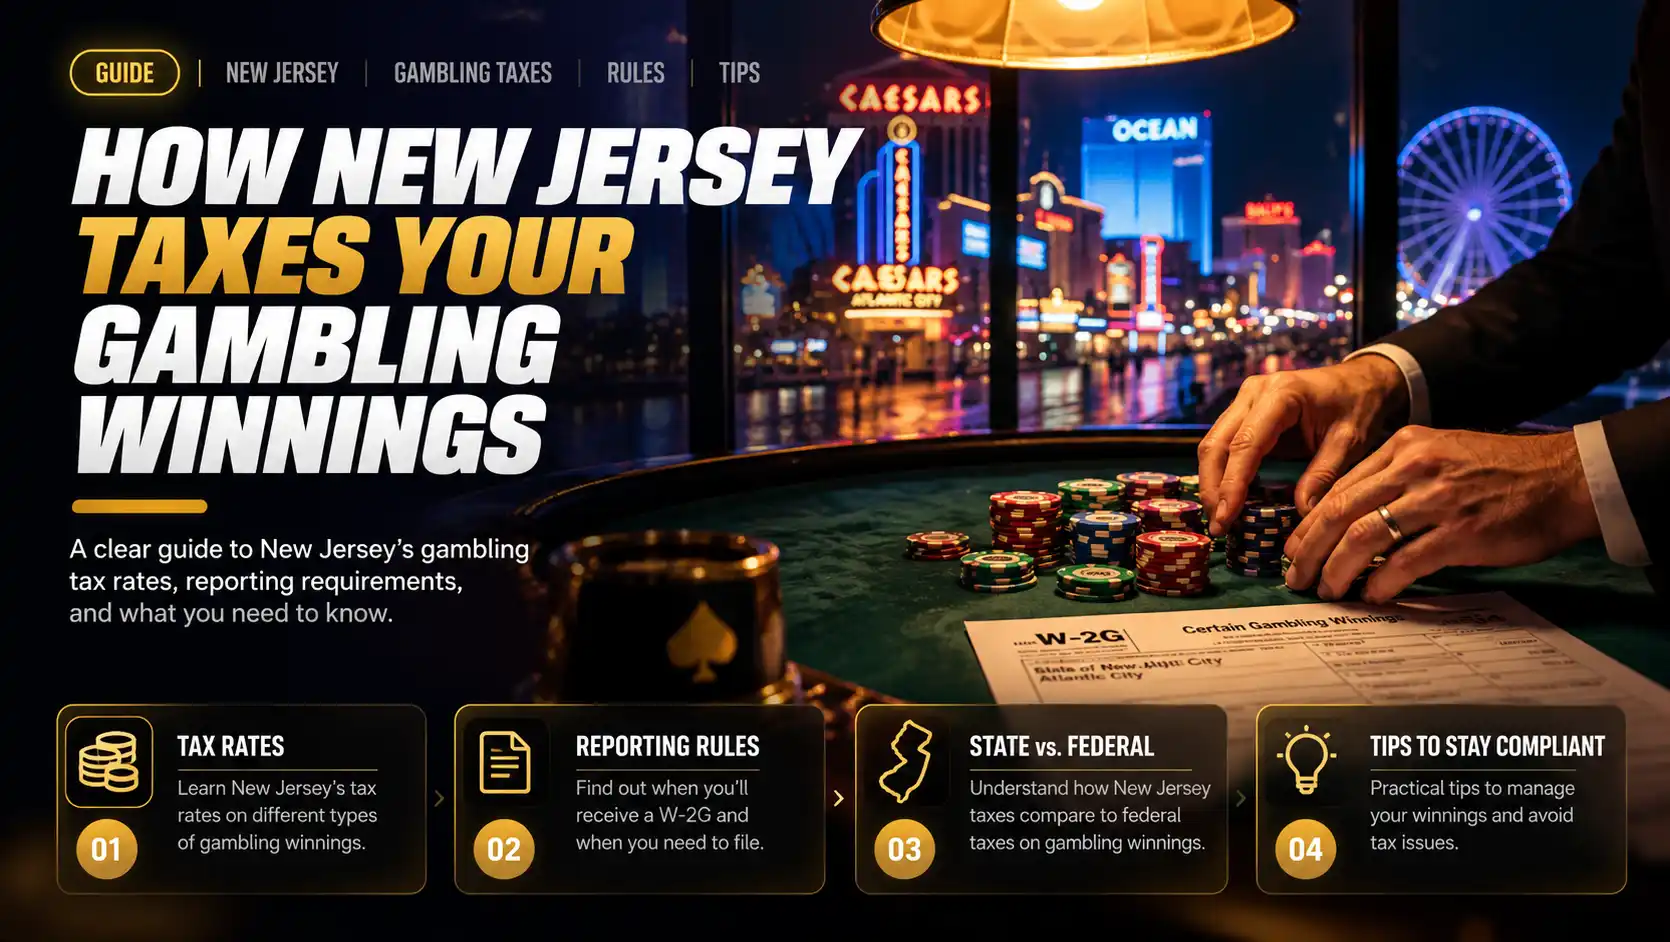
Итоговый подоходный налог Нью-Джерси рассчитывается по прогрессивной шкале со ставками от 1,4% до 10,75%. Удержание налога в размере 3% — это авансовый платёж при выполнении определённых условий, а не второй налог и не обязательное удержание с каждого выигрыша. Федеральное удержание налога в размере 24% тоже применяется только к определённым выплатам: это не единая ставка твоего итогового федерального налога.
Главное — разделять выигрыши, которые нужно задекларировать, проигрыши, которые разрешено учесть, и уже удержанный налог. Нью-Джерси обычно облагает документально подтверждённую положительную разницу между выигрышами и проигрышами за год. На федеральном уровне выигрыши и вычет проигрышей отражаются отдельно, причём с 2026 года ограничение вычета изменилось.
Рассчитать совокупный федеральный налог и налог штата Нью-Джерси по своим суммам можно через наш калькулятор налога на выигрыш.
Источники проверены 12 октября 2026 года. Если в разделе не указано иное, речь идёт о налоговом резиденте США, для которого азартные игры — не профессиональная деятельность. Примеры объясняют отдельные расчёты, а не заменяют твою полную налоговую декларацию.
| Понятие | Что это означает для тебя |
|---|---|
| Итоговый налог Нью-Джерси | Зависит от налоговой шкалы, налогового статуса, налогооблагаемого дохода и применимых налоговых льгот. |
| Доход от азартных игр для Нью-Джерси | Обычно это допустимые выигрыши минус допустимые проигрыши за тот же год, но не меньше нуля. |
| Удержание налога Нью-Джерси в размере 3% | Авансовый платёж в предусмотренных правилами случаях. Для игровых автоматов, бинго и кено есть прямое исключение. |
| Федеральное удержание налога в размере 24% | Авансовый платёж с подходящих под правила выплат, а не итоговая ставка для всех выигрышей. |
| Форма W-2G | Показывает подлежащую отражению выплату и удержание налога. Не определяет твой годовой доход от азартных игр после учёта проигрышей. |
На сколько выигрыш увеличит налог Нью-Джерси?
Дополнительный налог зависит от того, какие ступени налоговой шкалы затронет твой общий налогооблагаемый доход. Нельзя просто умножить каждый выигрыш на 3% или весь выигрыш на самую высокую применимую предельную ставку.
Для резидента Нью-Джерси доход в категории азартных игр обычно рассчитывается так:
Доход от азартных игр для Нью-Джерси = максимум из нуля и разницы между допустимыми выигрышами и допустимыми проигрышами за год.
Официальное руководство Нью-Джерси разрешает уменьшать выигрыши на подтверждённые проигрыши того же года без требования применять постатейный вычет. Отрицательный результат не уменьшает зарплату или другие доходы; это правило также не предусматривает переноса проигрышей на будущие годы.
Для не состоящих в браке и состоящих в браке, но подающих отдельные декларации, действующая шкала предусматривает следующие предельные ставки:
- 1,4% — на доход до $20 000 включительно.
- 1,75% — на часть дохода свыше $20 000 до $35 000.
- 3,5% — на часть свыше $35 000 до $40 000.
- 5,525% — на часть свыше $40 000 до $75 000.
- 6,37% — на часть свыше $75 000 до $500 000.
- 8,97% — на часть свыше $500 000 до $1 000 000.
- 10,75% — на часть свыше $1 000 000.
При совместной декларации супругов, налоговом статусе главы домохозяйства или соответствующем статусе пережившего супруга применяется другая шкала: у неё иные границы ступеней и есть ставка 2,45%. Выбирай шкалу для своего налогового статуса на официальной странице налоговых таблиц Нью-Джерси.
Пример: доход от азартных игр в размере $20 000
Для не состоящего в браке налогоплательщика с налогооблагаемым доходом Нью-Джерси $60 000 до учёта азартных игр дополнительные $20 000 увеличивают расчётный налог штата на $1 147,25.
Здесь $60 000 — именно налогооблагаемый доход, а не зарплата до вычетов. Сумма $20 000 уже уменьшена на допустимые проигрыши. Налоговые льготы и удержание налога в пример не включены; суммы показаны до цента по опубликованной шкале.
- Налог с $60 000: $1 822,50.
- Налог с $80 000: $2 969,75.
- Разница: $1 147,25.
Дополнительный доход попадает на две ступени:
$15 000 × 5,525% = $828,75
$5 000 × 6,37% = $318,50
Всего получается $1 147,25. Если умножить все $20 000 на 6,37%, получится $1 274 — это завысит дополнительный налог в данном примере. Фактически удержанный налог Нью-Джерси засчитывается отдельно, а не прибавляется как ещё один налог.
Когда выдают W-2G и удерживают налог?
Для выплат, охватываемых правилами 2026 года, минимальный порог отражения в W-2G обычно составляет $2 000, но порядок учёта ставки и дополнительные условия зависят от игры. Выдача формы и удержание налога — разные требования.
Правила приведены в инструкциях IRS к W-2G за январь 2026 года. Ниже указаны именно пороги 2026 года, а не прежние значения, которые могут сохраняться в старых статьях и справочных материалах плательщиков.
Фрагмент инструкций IRS за январь 2026 года о минимальном пороге отражения выигрышей в W-2G
Оригинал официальных инструкций IRS на английском языке, январь 2026 года, печатная страница 1: минимальный порог отражения выплат. Условия для отдельных игр смотри в полных инструкциях.
| Игра или выплата | Когда требуется W-2G в 2026 году | Обычное федеральное удержание налога | Обязательное удержание налога Нью-Джерси |
|---|---|---|---|
| Игровые автоматы или бинго | От $2 000, без вычитания ставки для проверки порога | Обычного удержания 24% нет | Не требуется независимо от суммы |
| Кено | От $2 000 после вычитания стоимости выигравшей ставки | Обычного удержания 24% нет | Не требуется независимо от суммы |
| Покерный турнир | От $2 000 после вычитания взноса за участие | Обычного удержания нет, если плательщик надлежащим образом отражает выплату в W-2G | По обычному правилу удержания, как правило, не требуется |
| Ставки на спорт | От $2 000, при этом выигрыш должен быть не меньше 300-кратной ставки | 24%, если выигрыш за вычетом ставки превышает $5 000 и выигрыш не меньше 300-кратной ставки | 3%, когда требуется федеральное удержание налога с выигрыша |
| Розыгрыши призов и лотереи | От $2 000 по применимым правилам; условие 300-кратной ставки нельзя автоматически переносить на все лотереи | 24% с соответствующей правилам суммы после вычитания ставки, если она превышает $5 000 | Обычно 3%, когда требуется федеральное удержание налога; у лотереи Нью-Джерси отдельные правила штата |
Если выплата подлежит обычному удержанию налога, его рассчитывают со всей соответствующей правилам суммы, а не только с превышения над $5 000. В покерном турнире проигрыши в других турнирах не уменьшают сумму, по которой проверяется порог выдачи W-2G для этой выплаты.
Обычная игра в настольные игры казино, как правило, не приводит к выдаче W-2G, но налогооблагаемые выигрыши всё равно нужно декларировать. Онлайн-игры нельзя считать одной налоговой категорией: правила зависят от конкретной игры и того, как плательщик отражает выплату. Сохраняй отчёты платформы и уточняй классификацию выплаты.
Эти условия предполагают обычные правила для налогового резидента США и правильный идентификационный номер налогоплательщика — TIN. При отсутствии правильного TIN к подлежащим отражению выигрышам может применяться резервное удержание в размере 24%, с учётом правил конкретной игры. Это не означает, что каждая выплата с игрового автомата с резервным удержанием автоматически облагается удержанием налога Нью-Джерси в размере 3%. Добровольное удержание налога и правила для иностранных лиц рассматриваются отдельно.
Выигрыш $8 000 на автомате: почему не удерживают автоматически 27%?
При выигрыше $8 000 на игровом автомате в 2026 году нужна W-2G, но для налогового резидента США с правильным TIN обычное федеральное удержание налога равно нулю, и обязательного удержания налога Нью-Джерси нет.
Нью-Джерси прямо исключает выигрыши на игровых автоматах, в бинго и кено из обязательного удержания налога независимо от суммы. Это указано в действующем официальном руководстве NJ-WT за сентябрь 2025 года.
Раздел 3 инструкций Налоговой службы США за январь 2026 года: отчётность и обычное удержание налога с выигрышей в бинго, кено и на игровых автоматах, а также резервное удержание при отсутствии правильного идентификационного номера налогоплательщика
Снимок мобильной версии официальных инструкций Налоговой службы США на английском языке, январь 2026 года, раздел 3: требования к отчётности не означают обязательного обычного удержания налога с азартных выигрышей — оно не применяется к выигрышам в бинго, кено и на игровых автоматах. При отсутствии правильного идентификационного номера налогоплательщика возможно резервное удержание налога.
Пример предполагает отсутствие резервного и добровольного удержания налога, а также специальных правил для иностранных лиц. Он не означает освобождения выигрыша от налога по итогам года. Нельзя и обещать универсальную выплату после налога в размере $5 840: такой результат ошибочно получается при применении 24% плюс 3% к этой выплате.
Чем отличается учёт проигрышей в Нью-Джерси и на федеральном уровне?
Нью-Джерси разрешает уменьшать доход от азартных игр на допустимые проигрыши того же года без постатейного вычета. На федеральном уровне налоговый резидент США, играющий непрофессионально, может учесть допустимые проигрыши только через постатейный вычет, а с 2026 года его размер ограничен строже.
Постатейный вычет означает, что ты заявляешь отдельные разрешённые вычеты по фактическим суммам в Schedule A вместо стандартного вычета. Одновременно использовать стандартный вычет и отдельный федеральный вычет проигрышей нельзя.
Руководство Нью-Джерси объясняет правила штата. В инструкциях к NJ-1040 за 2025 год доход от азартных игр после учёта проигрышей относится к строке 24. Это документ за 2025 год, а не выпущенная форма за 2026 год.
Фрагмент инструкций NJ-1040 за 2025 год о выигрышах после учёта проигрышей и подтверждающих документах
Оригинал официальных инструкций NJ-1040 за 2025 год на английском языке, печатная страница 19: строка 24, выигрыши после учёта проигрышей. См. полные инструкции за 2025 год.
Согласно разделу 165(d) Налогового кодекса США, для непрофессионального игрока применяются следующие ограничения:
Вычет проигрышей за 2025 год = меньшая из двух сумм: выигрыши или допустимые проигрыши.
Вычет проигрышей за 2026 год = меньшая из двух сумм: выигрыши или 90% допустимых проигрышей.
В 2026 году нельзя сначала выбрать меньшую сумму выигрышей и проигрышей, а затем умножить её на 90%. Сначала берут 90% допустимых проигрышей, а уже потом ограничивают вычет суммой выигрышей.
| Допустимые выигрыши / проигрыши за год | Доход от азартных игр для Нью-Джерси | Федеральный вычет / остаток за 2025 год | Федеральный вычет / остаток за 2026 год |
|---|---|---|---|
| $10 000 / $4 000 | $6 000 | $4 000 / $6 000 | $3 600 / $6 400 |
| $10 000 / $10 000 | $0 | $10 000 / $0 | $9 000 / $1 000 |
| $10 000 / $12 000 | $0 | $10 000 / $0 | $10 000 / $0 |
В таблице предполагается, что все выигрыши и проигрыши соответствуют правилам и подтверждены документами, а на федеральном уровне ты используешь постатейный вычет. «Остаток» — это сумма выигрышей после разрешённого вычета проигрышей, не сумма налога и не окончательный налогооблагаемый доход в декларации 1040.
При выигрышах $10 000 и проигрышах $10 000 вычет за 2026 год составляет $9 000. Остаток $1 000 называют фантомным доходом: он остаётся после вычета, хотя чистой прибыли от игры нет.
Но при проигрышах $12 000 их 90% составляют $10 800. Вычет ограничивается выигрышами $10 000, поэтому остаток равен нулю, а не $1 000.
На федеральном уровне полная сумма выигрышей до вычета проигрышей всё равно влияет на скорректированный валовой доход. Постатейный вычет проигрышей не уменьшает этот показатель, даже если позднее в декларации полностью компенсирует выигрыши. При выборе стандартного вычета федеральный вычет проигрышей из таблицы недоступен. Проигрыши не могут уменьшать другие виды дохода.
Разрешённый Нью-Джерси годовой расчёт разницы не позволяет просто указать такую же разницу в федеральном Schedule 1. Не учитывай возвращённую ставку повторно как проигрыш. Вывод средств, банковские поступления и изменение игрового баланса за год также не заменяют расчёт по игровым записям.
Что меняется, если ты живёшь за пределами Нью-Джерси?
Резидент Нью-Джерси обычно декларирует налогооблагаемые выигрыши как внутри штата, так и за его пределами. Нерезидент Нью-Джерси обычно декларирует доход от источников в Нью-Джерси и может уменьшить такие выигрыши только на допустимые проигрыши в Нью-Джерси за тот же период.
Это ограничение описано в TB-20(R) за август 2016 года, на который по-прежнему ссылается действующее руководство штата. Проигрыши в других штатах нельзя использовать для уменьшения выигрышей от источников в Нью-Джерси в декларации нерезидента.
Посетителю штата, в том числе жителю Нью-Йорка или Пенсильвании, может потребоваться NJ-1040NR. По правилам подачи декларации Нью-Джерси применяются пороги общего годового валового дохода из всех источников по всему миру:
- Свыше $10 000 — для не состоящих в браке и супругов, подающих отдельные декларации.
- Свыше $20 000 — при совместной декларации супругов, налоговом статусе главы домохозяйства или соответствующем статусе пережившего супруга.
Это годовые пороги дохода, а не пороги отдельного выигрыша. Для указанной обязанности нерезидента также нужен доход от источников в Нью-Джерси. Даже ниже порога может понадобиться подать декларацию, чтобы заявить возврат удержанного налога.
Штат, где ты живёшь, может разрешать зачёт налога, уплаченного Нью-Джерси, но результат зависит от его собственных правил и ограничений. Зачёт и возврат не происходят автоматически. Налоговое обязательство нерезидента Нью-Джерси не рассчитывается как фиксированные 3%.
Нерезидент Нью-Джерси — это налоговый нерезидент США?
Нет. Отсутствие резидентства Нью-Джерси само по себе не делает тебя налоговым нерезидентом США.
Налоговый резидент США, живущий в другом штате, продолжает применять соответствующие федеральные правила для резидентов. Для иностранного лица обычно предусмотрены федеральное удержание налога в размере 30% и форма 1042-S вместо W-2G, но возможны исключения для отдельных игр и по налоговым соглашениям. Подробности приведены в инструкциях IRS к W-2G и налоговой теме 419.
Не переноси автоматически правила вычета проигрышей через Schedule A для налогового резидента США на налогового нерезидента США. Федеральная форма 1040-NR и форма штата NJ-1040NR решают разные задачи. Русский язык и гражданство сами по себе не определяют ни федеральное налоговое резидентство, ни резидентство штата.
Какие правила действуют для лотереи Нью-Джерси?
Отдельный приз лотереи Нью-Джерси в размере до $10 000 включительно освобождён от подоходного налога Нью-Джерси. Если один приз превышает $10 000, налогом облагается весь приз, а не только превышение.
Официальное руководство по лотерейным выигрышам устанавливает следующие правила удержания налога штата с облагаемых призов лотереи Нью-Джерси:
- При правильном TIN — 5% с призов от $10 001 до $500 000 включительно.
- При правильном TIN — 8% с призов свыше $500 000.
- При отсутствии правильного TIN — 8% с налогооблагаемого приза.
Если ты получил два отдельных приза лотереи Нью-Джерси — $5 000 и $6 000, — оба освобождены от налога Нью-Джерси. Но один приз $11 000 облагается полностью: при правильном TIN удержание налога штата составит $550. Это авансовый платёж, а не окончательный налог.
Льгота не распространяется на все азартные игры и не создаёт освобождения от федерального налога. Для резидента Нью-Джерси выигрыши в лотереях других штатов облагаются налогом Нью-Джерси независимо от суммы.
Как подготовить расчёт и декларации?
Используй подтверждённые годовые суммы, документы за нужный налоговый год и официальные таблицы Нью-Джерси. Расчёт по одной фиксированной ставке не заменяет декларацию и не показывает, достаточно ли уже удержанного налога.
Веди ежедневный журнал: дата, игра или вид ставки, плательщик, выигрыши, проигрыши и подтверждающие документы. Сохраняй проигравшие билеты, погашенные чеки, W-2G, отчёты платформ, выгрузки истории ставок и сведения об удержании налога. W-2G и годовой отчёт платформы полезны, но не заменяют собственные записи и доказательства.
Для налогового резидента США, играющего непрофессионально, порядок подготовки такой:
- Отрази федеральные налогооблагаемые выигрыши в Schedule 1. Это нужно и при отсутствии W-2G.
- Заявляй допустимые федеральные проигрыши в Schedule A только при постатейном вычете. Применяй ограничение того года, за который подаёшь декларацию.
- Используй NJ-1040 для резидента Нью-Джерси или NJ-1040NR для нерезидента, если она требуется. Рассчитай доход от азартных игр с учётом правил резидентства и источника дохода.
- Приложи поясняющий расчёт, если уменьшаешь выигрыши на проигрыши в Нью-Джерси. Укажи общую сумму выигрышей и общую сумму проигрышей; подтверждающие документы сохрани.
- Учти фактическое удержание налога отдельно. В W-2G поле 1 показывает выигрыши, поле 4 — федеральное удержание налога, поле 15 — удержание налога штата.
- Проверь необходимость расчётных авансовых платежей, если удержания недостаточно. Отсутствие удержания с выплаты не исключает налога по итогам года.
Как пользоваться официальными таблицами Нью-Джерси?
Открой официальную страницу налоговых таблиц, выбери применимый год и шкалу для своего налогового статуса, затем сравни налог до и после добавления допустимого дохода от азартных игр.
Повторяемая процедура расчёта:
- Определи налогооблагаемый доход Нью-Джерси до добавления дохода от азартных игр, используя применимые вычеты и корректировки декларации.
- Рассчитай налог с этой суммы.
- Добавь допустимый налогооблагаемый доход от азартных игр и рассчитай налог снова.
- Вычти первый результат из второго — это оценка дополнительного налога штата.
- В полной декларации засчитай фактическое удержание налога Нью-Джерси один раз, вместе с другими платежами и применимыми налоговыми льготами.
- Проверь итоговый расчёт за год и необходимость расчётных авансовых платежей.
Действующая официальная страница разрешает использовать таблицу сумм налога или расчёт по шкале ставок при налогооблагаемом доходе ниже $100 000. При доходе $100 000 и выше нужен расчёт по шкале ставок. Опубликованные шкалы относятся к 2020 году и последующим годам.
Доступные на дату проверки инструкции NJ-1040 обозначены как документ за 2025 год; шкалы ставок находятся на печатной странице 63. Не считай этот документ выпущенными инструкциями к декларации за 2026 год.
Вычеты, налоговые льготы и другие обстоятельства могут менять исходный налогооблагаемый доход и итоговую сумму к уплате или возврату. Этот способ позволяет оценить влияние азартных игр на налог штата, но не даёт точного федерального налога без всех данных твоей декларации. Удержание налога в размере 3% нельзя прибавлять к рассчитанному налогу как отдельный сбор.
Платишь ли ты налог, установленный для онлайн-оператора?
Нет. Налог на доход оператора отличается от твоего подоходного налога и удержания налога с выигрышей.
Закон A5803, принятый как P.L. 2025, c. 66, был утверждён 30 июня 2025 года и вступил в силу 1 июля 2025 года. Он установил базовую предусмотренную законом ставку 19,75% для валового игрового дохода онлайн-казино и дохода от онлайн-ставок на спорт; существуют и дополнительные сборы. Эти 19,75% не являются ни удержанием налога штата в размере 3% для игрока, ни федеральным удержанием налога в размере 24%. Использовать ставку оператора для расчёта налога с твоих выигрышей нельзя.
Часто задаваемые вопросы
Да. Порог выдачи W-2G не означает освобождения от налога. Декларируй налогооблагаемые выигрыши и сохраняй подтверждающие документы, даже если казино, букмекер или другой плательщик не выдал форму.
Возможно. Удержание налога засчитывается в счёт итогового обязательства. Возврат зависит от полной декларации, фактически удержанной суммы и применимых правил; он не гарантирован. Для возврата может понадобиться декларация, даже если доход ниже обычного порога её обязательной подачи.
Не автоматически. Профессиональный статус зависит от того, признаётся ли деятельность предпринимательской. Использование Schedule C и ограничения вычетов требуют отдельного анализа, особенно за 2026 год. Обратись к квалифицированному налоговому специалисту, прежде чем оформлять прибыльное увлечение как бизнес.
Одних банковских поступлений недостаточно. Пополнения, вывод средств и изменение игрового баланса не устанавливают размер налогооблагаемых выигрышей и допустимых проигрышей. Нужны записи об игровых операциях, отчёты плательщиков, налоговые формы и документы, подтверждающие проигрыши.
Евгений Волков
Автор проектаFullstack и gamedev-разработчик (Vue, Nuxt, TypeScript, Node.js, PixiJS, Phaser) с коммерческим опытом в iGaming, разработке слот-механик и интерактивных веб-приложений. Создаю калькуляторы и симуляторы ToolsGambling, браузерные Web3-игры и крипто-проект DCA-Finance.