


Содержание
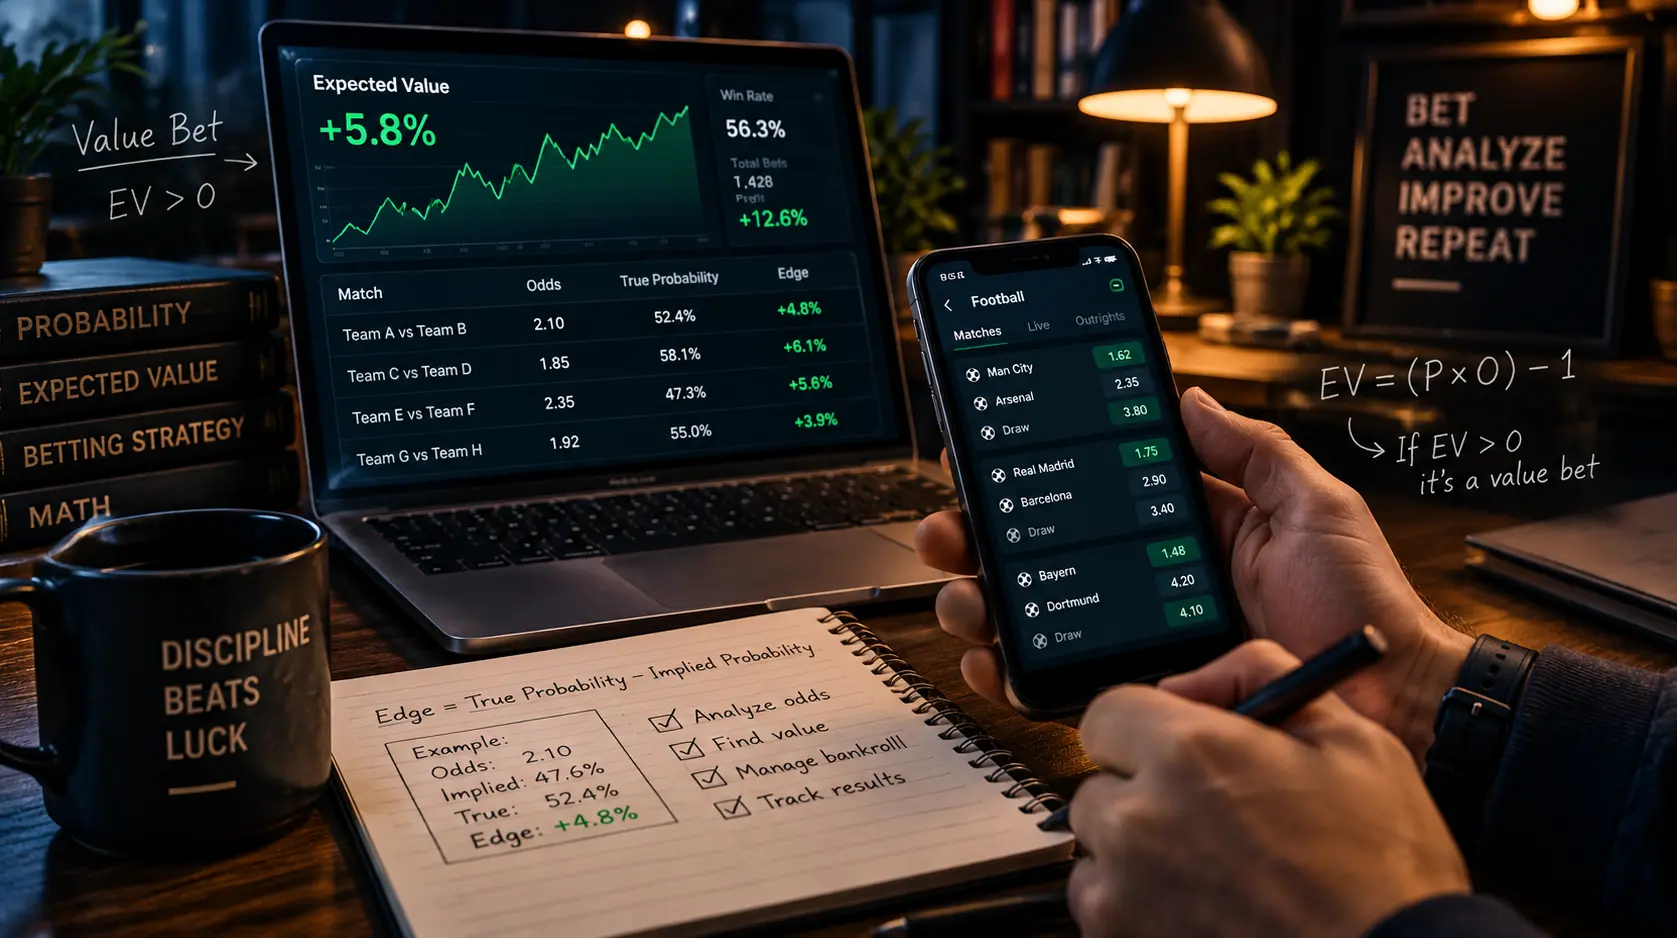
Преимущество, или эдж, — это оценочный перевес при конкретном коэффициенте. В этом гайде мы считаем его как твою оценку вероятности исхода минус подразумеваемая безубыточная вероятность. Результат выражается в процентных пунктах, а не в процентах прибыли.
Например, при коэффициенте +150 безубыточная вероятность равна 40%. Если ты оцениваешь вероятность исхода в 44%, преимущество составляет 4 п.п.. Это условный математический пример, а не рекомендация поставить: твоя оценка может быть ошибочной.
Преимущество нужно отличать от ожидаемой ценности (EV). Разрыв вероятностей показывает, насколько твоя оценка выше или ниже порога безубыточности. EV показывает средний чистый результат по модели, а EV как доля ставки — этот результат в процентах от поставленной суммы.
Как перевести коэффициент в безубыточную вероятность
Безубыточная вероятность — вероятность исхода, при которой ожидаемая ценность ставки равна нулю при заданной цене и обычном расчёте «выигрыш или проигрыш». Полученная из одного коэффициента подразумеваемая вероятность не является автоматически вероятностью без маржи или истинной вероятностью исхода.
Для десятичного коэффициента d:
Десятичный коэффициент задаёт полную выплату на единицу ставки, включая возврат поставленной суммы. Поэтому чистая прибыль при выигрыше рассчитывается через d − 1, а не через d.
Для американского формата коэффициентов с положительной ценой +A:
Для американского формата коэффициентов с отрицательной ценой -A, где A — величина без знака:
Чтобы представить результат в процентах, умножь полученную долю на 100%.
- При
+150:100/250 = 40%. - При
-110:110/210 = 52.38095…%. - Коэффициент
-110соответствует десятичному коэффициенту1 + 100/110 = 1.90909….
Многоточие обозначает продолжающуюся дробь. Для расчётов используй неокруглённое значение: раннее округление коэффициента может немного изменить результат. Эти формулы описывают цену, а не предсказывают исход события.
Для отдельной проверки подойдут калькулятор подразумеваемой вероятности и конвертер коэффициентов.
Как рассчитать преимущество и EV
Преимущество — разница вероятностей, а EV — средний чистый денежный результат по заданной модели. Для расчёта тебе нужны коэффициент, оценка вероятности исхода и сумма ставки.
Если p — твоя оценка вероятности в долях единицы, то преимущество в процентных пунктах равно:
Для двух вариантов расчёта — выигрыш или проигрыш — ожидаемая ценность определяется так:
Здесь s — сумма ставки, а d — десятичный коэффициент. При выигрыше чистая прибыль равна s × (d − 1), при проигрыше чистый результат равен −s. Возврат самой ставки не является прибылью.
EV как доля ставки:
Для представления этой доли в процентах умножь её на 100%. Денежная EV выражается в той же валюте, что и сумма ставки.
Формула предполагает фиксированный коэффициент, полную потерю ставки при проигрыше и выплату ставки вместе с прибылью при выигрыше. Она не учитывает автоматически возврат ставки при ничейном расчёте, аннулирование, комиссию, налоги, делёж места или несколько вариантов выплаты. В таких случаях нужно перечислить все варианты расчёта и соответствующие чистые результаты, а затем взвесить их по вероятностям.
Пример: -110 и оценка вероятности 55%
При -110 и оценке 55% преимущество составляет 2.61905 п.п., EV как доля ставки — 5%, а модельная чистая EV при риске \$100 — \$5.
| Показатель | Значение |
|---|---|
| Коэффициент в американском формате | -110 |
| Десятичный коэффициент | 1.90909… |
| Безубыточная вероятность | 52.38095…% |
| Твоя оценка вероятности | 55% |
| Преимущество | 2.61905 п.п. |
| EV как доля ставки | 5% |
| Сумма под риском | \$100 |
| Модельная чистая EV | \$5 |
Разрыв вероятностей здесь равен 55 − 52.38095…. Для EV используется неокруглённый десятичный коэффициент; преимущество показано с округлением до пяти знаков после запятой. Значения 5% и \$5 относятся к среднему чистому результату модели, а не к гарантированной прибыли и не к выплате по одной ставке.
Пример: +150 и оценка вероятности 44%
При +150 и оценке 44% преимущество составляет 4 п.п., EV как доля ставки — 10%, а модельная чистая EV при риске \$100 — \$10.
В последней формуле денежная единица — доллар: результат равен \$10 при ставке \$100. Эти значения не требуют округления. При выигрыше полная выплата включает возврат ставки, но \$10 — не эта выплата: это средний чистый результат с учётом вероятностей выигрыша и проигрыша.
Оба примера основаны на условных оценках вероятности. Это не реальные ставки, наблюдения или совет.
Что означают положительный, нулевой и отрицательный результаты
Положительный результат означает, что твоя оценка вероятности выше порога безубыточности; нулевой — равна ему; отрицательный — ниже него. В описанной бинарной модели знак преимущества совпадает со знаком EV.
| Результат | Интерпретация |
|---|---|
| Положительный | По твоей оценке ставка имеет положительную EV и может считаться валуйной ставкой. |
| Нулевой | По модели средний чистый результат равен нулю до дополнительных расходов. |
| Отрицательный | По модели средний чистый результат отрицателен. |
Валуйная ставка — ставка, которую считают имеющей положительную EV на основании оценки вероятности. Это не подтверждение того, что оценка верна.
Положительная EV не гарантирует выигрыш отдельной ставки, реальную прибыль или правильность прогноза. Даже корректная арифметика не исправляет ошибочную вероятность или несоответствие фактических правил расчёта принятым допущениям.
Чем преимущество отличается от маржи букмекера
Твоё преимущество относится к одному исходу при конкретной цене, а маржа букмекера отражается в ценах всего рынка. Оверраунд — превышение суммы подразумеваемых вероятностей всех взаимоисключающих и вместе охватывающих рынок исходов над 100%.
Для двух противоположных исходов с коэффициентами -110:
Оверраунд здесь показан с округлением до четырёх знаков после запятой. Это показатель цен рынка, а не фактическая доля удержанных букмекером денег из оборота ставок. Реальное удержание и прибыль зависят от распределения принятых ставок и результатов их расчёта.
Чтобы проверить рынок целиком, используй калькулятор маржи. Одного коэффициента недостаточно для определения оверраунда всего рынка.
Как получить оценку вероятности без маржи
Оценка вероятности без маржи требует коэффициентов всех исходов и выбранного метода снятия маржи — девига. Она не равна автоматически истинной вероятности.
Один из методов — пропорциональная нормализация: каждую исходную подразумеваемую вероятность делят на их сумму.
Здесь p_i — подразумеваемая вероятность из цены отдельного исхода, а q_i — её нормализованная оценка без маржи. Этот метод делает сумму оценок равной единице, но не доказывает их правильность. Другие методы снятия маржи могут дать другие результаты.
Подробнее о расчёте — в гайде по калькулятору вероятностей без маржи.
Какое преимущество считать хорошим
Универсального «хорошего» порога нет: положительный разрыв полезен только настолько, насколько обоснована твоя оценка вероятности и учтены условия ставки. Само число не показывает надёжность расчёта.
При интерпретации результата проверь:
- Погрешность оценки. Если вероятность оценена неточно, положительное преимущество может исчезнуть.
- Конкретную цену. При изменении коэффициента меняются безубыточная вероятность и EV.
- Расходы и правила расчёта. Комиссии и дополнительные варианты выплаты могут изменить чистый результат.
- Разницу единиц.
4 п.п.преимущества — не то же самое, что4%EV от ставки.
Поэтому сравнивай не только величину преимущества, но и основания своей оценки. Калькулятор помогает проверить арифметику, однако не устанавливает качество прогноза.
Как проверить расчёт калькулятором
Проверить расчёт можно в калькуляторе валуйной ставки: в режиме оценки вероятности пользователем ты вводишь один коэффициент, одну оценку вероятности и сумму ставки. Инструмент выполняет расчёт по этим данным.
- Открой калькулятор по ссылке выше.
- Выбери режим оценки вероятности пользователем.
- Введи данные в соответствующие поля. Для примера с
+150используй десятичный коэффициент2.5, оценку вероятности44%и сумму ставки100.
На снимках ниже показан отдельный пример: десятичный коэффициент2.10, оценка вероятности52%, сумма ставки\$100и банкролл\$1,000.
Поля десятичного коэффициента 2.10 и оценки вероятности 52% Снимок полей коэффициента и оценки вероятности сделан в локальной сборке; интерфейс рабочего сайта не проверен.
В этом отдельном примере в поля суммы ставки и банкролла введены соответственно\$100и\$1,000.
Поля суммы ставки $100 и банкролла $1,000 Снимок полей суммы ставки и банкролла сделан в локальной сборке; интерфейс рабочего сайта не проверен. - Получи результат расчёта по введённым значениям.
- Интерпретируй результат. Для этого примера контрольные значения — преимущество
4 п.п., EV как доля ставки10%и чистая EV10денежных единиц. Если сумма ставки означает\$100, денежная EV составляет\$10. Эти контрольные значения не требуют округления; точность отображения результата не меняет их смысл.
Доходность EV +9,20% и модельная чистая EV +$9,20 Снимок сделан в локальной сборке, интерфейс рабочего сайта не проверен; для отдельного примера с коэффициентом2.10и вероятностью52%он показывает доходность EV+9,20%и модельную чистую EV+\$9,20при ставке\$100, а не преимущество в процентных пунктах. - Учти ограничения. Калькулятор не получает текущие коэффициенты и не проверяет истинность введённой вероятности. Простой бинарный расчёт также не покрывает автоматически комиссии, аннулирование, возврат ставки при ничейном расчёте, делёж места или несколько вариантов выплаты.
Если результат отличается от ручной проверки, сначала сравни формат коэффициента, введённую вероятность, сумму ставки и округление. Не воспринимай положительный результат как подтверждение прогноза: калькулятор проверяет математическое следствие твоих исходных данных.
На чём основаны формулы
Формулы опираются на перевод коэффициентов в подразумеваемую вероятность и расчёт ожидаемой ценности через вероятности чистых результатов. Их применимость ограничена указанными выше правилами расчёта ставки.
- Справка Smarkets о расчёте подразумеваемой вероятности — перевод десятичных коэффициентов и американского формата коэффициентов в вероятность.
- Материал Pinnacle о расчёте ожидаемой ценности — расчёт EV с учётом вероятностей выигрыша и проигрыша.
Главный вывод: преимущество — это оценка при конкретной цене, а не обещание прибыли. Сначала отдели разрыв вероятностей от EV, затем проверь арифметику и допущения, на которых она основана.
Часто задаваемые вопросы
В этом гайде преимущество — разница между твоей оценкой вероятности исхода и подразумеваемой безубыточной вероятностью при конкретном коэффициенте. Она измеряется в процентных пунктах.
Преимущество показывает разрыв вероятностей в процентных пунктах. Ожидаемая ценность (EV) показывает средний чистый результат по модели; её доля от суммы ставки выражается в процентах.
При -110 она равна 52.38095…%. Если твоя оценка составляет 55%, преимущество равно 2.61905 п.п., а EV как доля ставки — 5%.
Универсального порога нет. Нужно учитывать погрешность оценки вероятности, конкретную цену, расходы и правила расчёта ставки.
Нет. Она зависит от коэффициентов всех исходов и выбранного метода снятия маржи. Это расчётная оценка, а не подтверждённая истинная вероятность.
Нет. Калькулятор выполняет арифметику по введённым коэффициенту, вероятности и сумме ставки. Он не получает текущие коэффициенты и не проверяет истинность твоей оценки.
Евгений Волков
Автор проектаFullstack и gamedev-разработчик (Vue, Nuxt, TypeScript, Node.js, PixiJS, Phaser) с коммерческим опытом в iGaming, разработке слот-механик и интерактивных веб-приложений. Создаю калькуляторы и симуляторы ToolsGambling, браузерные Web3-игры и крипто-проект DCA-Finance.