

Содержание
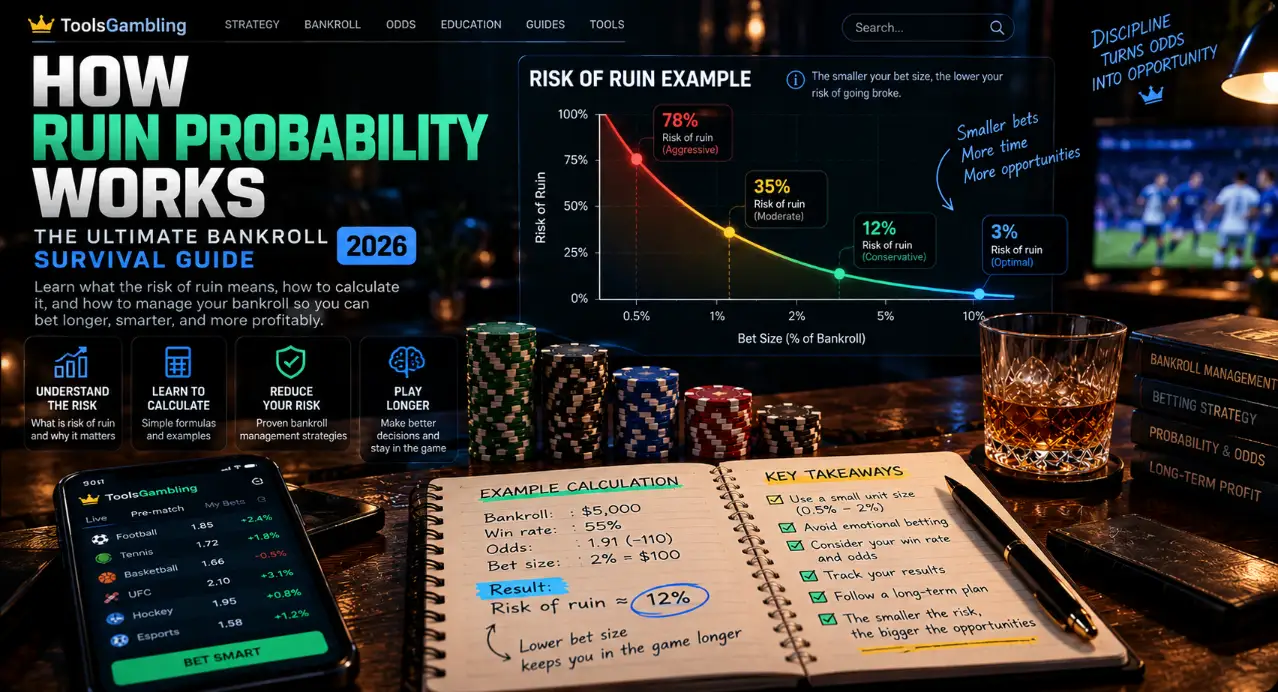
Риск разорения — это вероятность того, что твой банкролл достигнет заранее определённого нуля, минимума или нижнего порога при заданной стратегии и горизонте игры. Чтобы оценить его, сначала определи событие, затем переведи банкролл в юниты и выбери модель, соответствующую ставкам и выплатам. Даже положительное математическое ожидание не гарантирует, что банкролл переживёт неблагоприятную последовательность результатов.
Банкролл — отдельные деньги, которые ты можешь позволить себе потерять, а не все сбережения. Если эта граница ещё не определена, начни с основ управления банкроллом.
Что именно считать разорением
Сначала выбери нижний порог и момент окончания наблюдения: без этого число «риск разорения» неоднозначно.
| Событие | Что измеряется | Где заканчивается наблюдение |
|---|---|---|
| Достижение нуля при плоских ставках без цели | Вероятность когда-либо исчерпать банкролл при фиксированной денежной ставке | Горизонт не ограничен |
| Разорение до достижения цели | Вероятность дойти до нуля раньше заданного верхнего уровня | При нуле или достижении цели |
| Достижение нижнего порога за конечное число ставок | Вероятность хотя бы раз коснуться порога за заданное число ставок | После указанного числа ставок |
| Падение от начального банкролла | Вероятность достичь фиксированного уровня относительно стартовой суммы | В пределах выбранного горизонта |
| Просадка от достигнутого пика | Падение относительно предыдущего максимума банкролла | По правилам выбранной модели и горизонта |
Падение с начальных 1000 до 500 — не то же событие, что просадка на 50% от будущего пика. Если банкролл сначала вырос до 1600, половина пика составляет 800, а фиксированный начальный порог остаётся 500.
Просадка может никогда не восстановиться. Разорение является конечным событием только для указанного банкролла и правил модели: новый депозит меняет исходные условия, а не отменяет уже произошедшее достижение порога.
Как перевести банкролл в юниты
Раздели начальный банкролл B на фиксированную денежную ставку S: n = B/S.
При банкролле 1000 денежных единиц и ставке 20 получаются 1000/20 = 50 юнитов. Ставка равна 2% начального банкролла. Плоские ставки означают, что после потерь ставка остаётся 20.
Пропорциональные ставки устроены иначе: если ты ставишь 2% текущего баланса, при балансе 800 ставка станет 16. Поэтому одинаковые стартовые 50 юнитов не означают одинаковый риск при разных правилах изменения ставки.
Далее численные примеры предполагают стабильные независимые результаты, отсутствие депозитов и выводов, а также учёт расходов в преимуществе или чистом винрейте. Если реальное преимущество неизвестно, эти примеры показывают поведение модели, а не доказывают безопасность твоей игры.
Точная формула для фиксированных ставок с равной прибылью и потерей
Для независимых ставок с результатом +1 или −1 юнит и десятичным коэффициентом 2.00 риск достижения нуля на неограниченном горизонте равен ((1−e)/(1+e))^n, если преимущество положительно.
Обозначим вероятность выигрыша через p, вероятность проигрыша через q = 1−p, а целое число юнитов — через n. При выигрыше чистая прибыль составляет один юнит, при проигрыше теряется один юнит. Тогда:
- преимущество:
e = 2p−1; - при
p > 0.5:r = (q/p)^n = ((1−e)/(1+e))^n; - при
p ≤ 0.5: риск разорения конечного банкролла на неограниченном горизонте составляет 100%.
Это классическая модель разорения игрока; её вывод рассмотрен в учебнике MIT по математике для информатики, PDF.
В формулу преимущество подставляется десятичной дробью: 2% — это e = 0.02, а не 2. Оно также не равно p−0.5: при p = 0.51 преимущество здесь составляет 2%.
Эту формулу нельзя автоматически переносить на коэффициент −110, произвольные спортивные выплаты, блэкджек или игровые автоматы. Для бинарной ставки с десятичным коэффициентом d, без возвратов и дополнительных расходов, преимущество равно p*d−1. Коэффициент −110 соответствует 21/11, поэтому безубыточная вероятность выигрыша равна 11/21 = 52.38%. Но результаты такой ставки уже не симметричны +1/−1.
Одна вероятность выигрыша не описывает весь риск: нужны размеры и распределение выплат либо подходящая оценка стандартного отклонения.
Как меняется риск при другом преимуществе и банкролле
Риск очень чувствителен и к числу юнитов, и к преимуществу: увеличение банкролла не компенсирует ошибку в оценке преимущества автоматически.
Ниже — риск разорения на неограниченном горизонте для независимых ставок +1/−1. Проценты округлены до двух знаков.
| Банкролл, юниты | Преимущество 0.5% | Преимущество 1% | Преимущество 2% |
|---|---|---|---|
| 25 | 77.88% | 60.65% | 36.78% |
| 50 | 60.65% | 36.79% | 13.53% |
| 100 | 36.79% | 13.53% | 1.83% |
| 200 | 13.53% | 1.83% | 0.03% |
При гипотетическом преимуществе 2% и 50 юнитах расчёт выглядит так: ((1−0.02)/(1+0.02))^50, результат — 13.53%. При 100 юнитах — 1.83%. Удвоение числа юнитов возводит риск, а не вероятность выживания, в квадрат.
Но если преимущество при 100 юнитах составляет лишь 1%, риск снова равен 13.53%. При нулевом преимуществе он составляет 100% на неограниченном горизонте.
Чтобы повторить первый пример в калькуляторе риска разорения:
- Открой вкладку «Эдж-беттинг» — это название элемента интерфейса.
- В поле «Твоё преимущество на ставку» введи
2. - В поле «Банкролл в юнитах» введи
50. - В поле «Целевой риск разорения» введи
1.
Результаты обновляются сразу при изменении числовых полей или ползунков: риск составит 13.53%, а требуемый банкролл для выбранной цели — 116 юнитов. Отдельную кнопку расчёта нажимать не нужно.
Преимущество 2%, банкролл 50 юнитов и целевой риск разорения 1% в калькуляторе
Реальный интерфейс русской версии калькулятора, проверенный локально 2026-10-12: пример расчёта с преимуществом 2% и 50 юнитами.
Как найти число юнитов под выбранный риск
Для этой же модели используй обратную формулу: n ≥ ceil(ln(target)/ln((1−e)/(1+e))), где target — целевой риск десятичной дробью, а ceil означает округление вверх до целого.
При гипотетическом преимуществе 2% и цели 1% требуется 116 юнитов. Их риск разорения составляет 0.97%. При банкролле 1000 фиксированная ставка должна быть не больше 8.62 денежных единицы после округления вниз до сотых.
Ставка 8.62 даёт 1000/8.62 = 116.009 юнита. Строго точная формула выше предполагает целое число одинаковых шагов до нуля; для 116 юнитов нужен согласованный с этим условием банкролл. Небольшой остаток при ставке 8.62 сам по себе не ухудшает расчёт, но правило обращения с остатком и минимальной ставкой всё равно нужно определить.
Цель 1% или 5% — твой гипотетический выбор, а не профессиональная норма и не гарантия сохранности денег.
Что показывает график риска
График показывает снижение риска при росте числа юнитов в модели фиксированной ставки с равными прибылью и потерей.
Сохранённые значения округлены до двух знаков; небольшие различия с точной формулой на последнем знаке не меняют смысла сравнения. Значение 0.00 означает очень малый округлённый риск, а не математический ноль.
Риск разорения до достижения цели
Если ты прекращаешь игру при достижении верхнего уровня, считай вероятность дойти до нуля раньше цели, а не риск на неограниченном горизонте.
Для той же модели +1/−1, начального банкролла n и цели N, где 0 < n < N, обозначим r = q/p. Тогда:
- вероятность достичь цели:
(1−r^n)/(1−r^N); - риск разорения до цели:
1−(1−r^n)/(1−r^N); - при
p = 0.5вероятность достичь цели равнаn/N.
Например, при старте с 20 юнитами, цели 40 и вероятности выигрыша 50% риск разориться до цели равен 50%. Без верхней цели риск на неограниченном горизонте равен 100%. Здесь нет противоречия: измеряются разные события. Формула не сообщает, сколько времени займёт достижение границы.
Для проверки открой вкладку «Разорение игрока» в калькуляторе. Введи 50 в поле «Вероятность выигрыша на ставку», 20 в «Стартовый банкролл (юниты)» и 40 в «Цель для выхода (юниты)». Риск составит 50%. Значение 0 в поле цели означает отсутствие верхней точки выхода.
Вероятность выигрыша 50%, старт 20 юнитов и цель 40 юнитов: риск разорения 50%
Реальный интерфейс русской версии калькулятора, проверенный локально 2026-10-12: разорение до цели, а не на неограниченном горизонте.
Остановка при достижении цели или лимита потерь меняет событие и объём участия, но не создаёт положительного математического ожидания. В том числе она не опровергает неизбежность разорения при отрицательном преимуществе в модели бесконечной игры с фиксированной ставкой.
Как учитывать дисперсию в покере
Для покера на фиксированных ставках можно использовать диффузионную модель r ≈ exp(−2*w*B/s²), если чистый винрейт и стандартное отклонение выражены на одном интервале.
Здесь:
w— ожидаемый чистый винрейт в больших блайндах на 100 раздач;s— стандартное отклонение результата блока из 100 раздач, в больших блайндах;B— весь банкролл в больших блайндах.
Винрейт здесь — не процент выигранных раздач. Стандартное отклонение возводится в квадрат один раз, а банкролл не нужно делить на 100. Только винрейт и стандартное отклонение относятся к 100 раздачам; банкролл — это баланс в больших блайндах.
Формула точна для соответствующей броуновской модели и является приближением для дискретной покерной игры. Вероятность достижения нижней границы рассмотрена в материале Columbia о броуновском движении, §1.8, 2006, PDF.
При w = 5, s = 100, B = 1000 получаем exp(−2*5*1000/100²) = 36.79%. При банкролле 2000 больших блайндов риск составляет 13.53%.
В калькуляторе открой вкладку «Винрейт + дисперсия». В поля «Винрейт (за выборку)», «Стандартное отклонение (за выборку)» и «Банкролл (в той же единице)» введи соответственно 5, 100 и 1000. Результат — 36.79%.
Покерный винрейт 5 больших блайндов на 100 раздач, стандартное отклонение 100 и банкролл 1000 больших блайндов
Реальный интерфейс русской версии калькулятора, проверенный локально 2026-10-12: банкролл указан как баланс, а не как показатель на 100 раздач.
Для гипотетического целевого риска 1% обратная формула даёт B ≥ −s²*ln(0.01)/(2*w). При тех же параметрах неокруглённый результат — 4605.1702 больших блайнда; округление вверх даёт 4606. Если ты считаешь целыми взносами по 100 больших блайндов, понадобятся 47 таких взносов, то есть 4700 больших блайндов, а не 4606. Это пример расчёта по формуле: отдельного обратного расчёта для покера в интерфейсе нет.
При удвоении дисперсии требуемый банкролл удваивается. При удвоении стандартного отклонения дисперсия увеличивается в четыре раза, поэтому требуемый банкролл также увеличивается в четыре раза.
Модель предполагает постоянные чистый винрейт и стандартное отклонение, фиксированные ставки и неограниченный горизонт. Реальные оценки неопределённы: результаты могут быть связаны между собой, состав игры и условия могут меняться. Положительный результат наблюдаемой выборки не подтверждает истинное преимущество. Подробнее об этих ограничениях — в гайде о дисперсии и затяжных спадах в покере.
Что доля Келли говорит о риске падения банкролла
Доля Келли позволяет оценить риск падения до фиксированного уровня относительно начального банкролла, но не гарантирует выживание и не описывает любую просадку.
Критерий Келли максимизирует ожидаемый логарифмический рост при корректной модели. Он не минимизирует все виды риска. Доля Келли 0.5 означает половину ставки по полному критерию Келли, а не ставку в размере 50% банкролла. Полный вывод размера ставки вынесен в отдельный гайд о критерии Келли.
В непрерывном приближении для малых ставок вероятность когда-либо достичь доли a начального банкролла оценивается как a^(2/f−1), где f — доля Келли. Такое приближение рассмотрено в работе William Chin, §2.2; в PDF дата публикации не указана.
Для порога a = 0.5:
| Доля Келли | Риск падения до половины начального банкролла |
|---|---|
| 1 | 50% |
| 0.5 | 12.5% |
| 0.25 | 0.78125%, или примерно 0.78% |
Чтобы повторить второй пример, открой вкладку «Просадка Келли». В поле «Доля Келли» введи 0.5, а в поле «Интересующая просадка» — 50. Результат составит 12.5%.
Несмотря на название поля интерфейса, в этом примере речь идёт о фиксированном пороге в 50% начального банкролла, не о просадке на 50% от будущего пика и не о вероятности потери за сессию из 500 ставок.
Доля Келли 0.5 и падение до половины начального банкролла: риск 12.5%
Реальный интерфейс русской версии калькулятора, проверенный локально 2026-10-12: расчёт для фиксированного начального порога.
В идеальной модели пропорциональная ставка меньше 100% текущего баланса не приводит к точному нулю за конечное число шагов, если деньги можно делить без ограничений. В реальности минимальные ставки, округление, выводы, связанные результаты и ошибки модели создают практический нижний порог. Поэтому «не достигнуть точного нуля» не означает сохранить пригодный для игры банкролл.
Почему серия проигрышей не равна разорению
Серия проигрышей описывает последовательность результатов, а разорение — достижение денежного порога при выбранном плане ставок.
При вероятности выигрыша 55% вероятность десяти проигрышей в одном заранее выбранном окне равна 0.45^10 = 0.000340506, или 0.03405%, а не 0.34%.
В 1000 ставках есть 991 перекрывающееся окно длиной десять. Они не независимы, поэтому нельзя просто умножить вероятность одного окна на 991 и назвать результат точной вероятностью серии за сессию. Такой расчёт также не предсказывает, сколько серий ты увидишь.
Разорение может произойти и с выигрышами между потерями. Его определяют банкролл, нижний порог и размер ставок. Большой банкролл не доказывает наличие преимущества, а дисперсия не «обязана» вернуть потери.
Догон меняет размеры ставок и нарушает условия формулы для фиксированной ставки. Лимит сессии или бюджет потерь ограничивает участие, но не исправляет отрицательное математическое ожидание.
Когда полезно моделирование Монте-Карло
Моделирование Монте-Карло полезно, когда вопрос касается конечного числа ставок, пропорциональных ставок и выбранного нижнего порога, а не точного нуля на неограниченном горизонте.
В соответствующей вкладке калькулятора используются произвольные бинарные коэффициенты, ставки как доля текущего баланса и нижний порог как оставшийся процент банкролла. Модель выполняет 3000 прогонов с фиксированным начальным значением генератора случайных чисел. Достижение порога учитывается даже при последующем восстановлении, а траектории продолжаются после его пересечения.
Поэтому это не моделирование автоматической остановки по лимиту потерь и не точный расчёт достижения нуля. Оно не проверяет твоё преимущество и не заменяет данные о реальных выплатах. Подробные настройки описаны в инструкции к калькулятору риска разорения.
Как превратить расчёт в план потерь
Выбери доступный бюджет, проверь расчёт при менее благоприятных параметрах и заранее установи правила ставки и остановки.
- Отдели банкролл от обязательных расходов. Определи сумму, которую можешь потерять без ущерба для повседневной жизни.
- Запиши событие и горизонт. Например: достижение нижнего порога за заданное число ставок или ноль раньше верхней цели.
- Возьми консервативные чистые параметры. Учти расходы; не принимай удачную короткую выборку за доказанное преимущество.
- Проверь выплаты и единицы. Формула
+1/−1требует соответствующих результатов. В покерной модели винрейт и стандартное отклонение относятся к 100 раздачам, банкролл — к полному балансу. - Проверь чувствительность. Сравни результат при меньшем преимуществе или винрейте и большем стандартном отклонении.
- Выбери план до игры. Реши, будут ли ставки фиксированными или пропорциональными. При слишком большом расчётном риске можно снизить ставку, сократить участие или отказаться от игры.
- Задай бюджет потерь и остановку. Не закладывай обязательное пополнение или догон.
- Пересматривай расчёт после изменений. Вывод денег, смена ставок или условий игры меняют исходную модель.
Для развлекательной игры в казино основной ориентир — конечный бюджет и остановка после доступной потери. RTP описывает долгосрочную долю выплат от оборота ставок, а не вероятность выигрыша или риск разорения. Никакой размер банкролла не создаёт положительное преимущество там, где его нет; подробнее — в объяснении преимущества казино.
Не используй деньги на жильё или заёмные средства. Если не получается соблюдать лимит, остановись. Участие — только с 18 лет или с более высокого минимального возраста, установленного местным законодательством, и только там, где азартные игры разрешены законом.
Часто задаваемые вопросы
Только если известны выплаты и подходит выбранная модель. Одинаковая вероятность выигрыша при разных коэффициентах даёт разное преимущество. Для более сложных результатов нужны распределение выплат или подходящие оценки чистого винрейта и стандартного отклонения.
Не считать положительный результат короткой серии доказательством преимущества и не выдавать расчёт за численную оценку безопасности. Для развлекательной игры выбирай доступный бюджет потерь и конечный горизонт; гипотетические параметры используй лишь для проверки чувствительности.
Нет. Пополнение не является обязательной частью управления банкроллом. Оно меняет исходные условия расчёта и может превратить заранее ограниченную потерю в продолжение погони за проигрышем.
Не напрямую. Приведённая модель использует постоянный чистый винрейт и стандартное отклонение для игры на фиксированных ставках. Турнирная структура выплат требует другой модели.
Евгений Волков
ВерифицированFullstack-разработчик с математическим образованием. Делаю калькуляторы и игровые инструменты ToolsGambling на Pixi.js и современном вебе, и каждый результат основан на прозрачных формулах теории вероятностей, которые можно проверить самому.