

Содержание
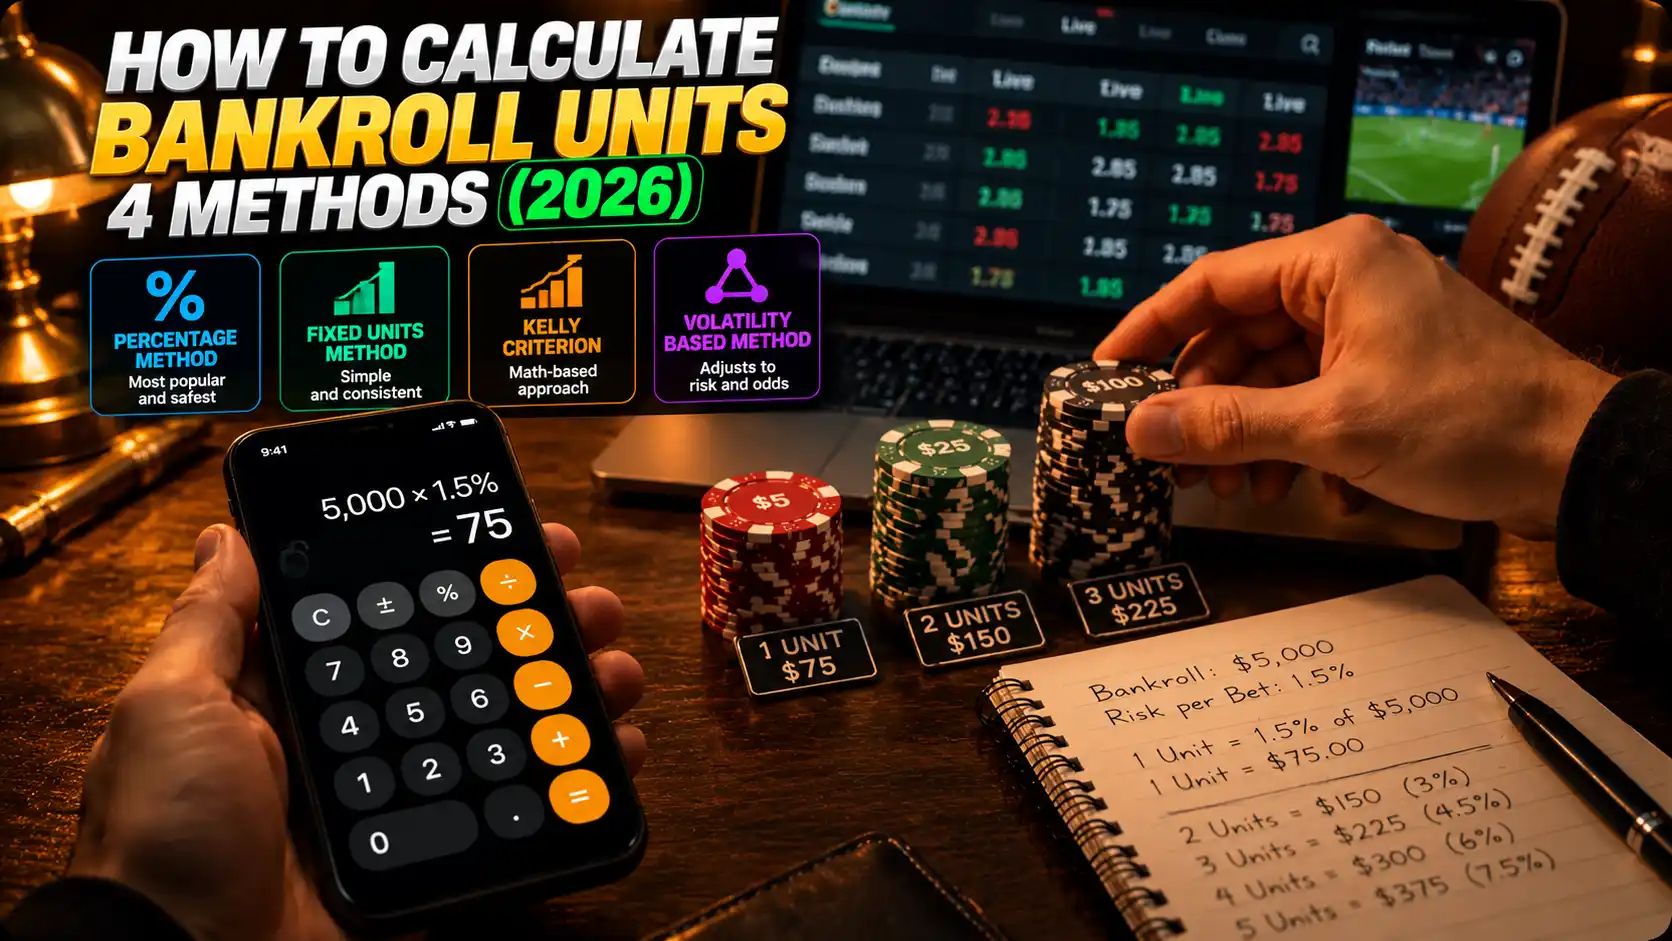
Чтобы рассчитать юнит, умножь выбранный банкролл на процент юнита и раздели на 100: U = B × r / 100. Сумма ставки равна m × U, где m — количество юнитов. При банкролле 1150 долларов США и размере юнита 1% получишь 11,50 доллара за 1 юнит.
Здесь B — банкролл, r — выбранный процент, U — денежная сумма одного юнита. Все денежные примеры ниже приведены в долларах США, как во встроенном калькуляторе. Для рублей или другой валюты арифметика такая же: важно не смешивать валюты внутри одного расчёта.
Что такое юнит и сколько юнитов в банкролле
Юнит — это выбранная опорная сумма ставки, а не обязательно 1% банкролла. Количество юнитов в банкролле рассчитывается как B / U.
Для банкролла 1150 долларов США:
| Размер юнита от банкролла | Один юнит, доллары США | Банкролл в юнитах |
|---|---|---|
| 0,5% | 5,75 | 200 |
| 1% | 11,50 | 100 |
| 2% | 23,00 | 50 |
| 5% | 57,50 | 20 |
Если ты выбрал юнит 11,50 доллара, перевод количества юнитов в деньги выглядит так:
| Количество юнитов | Сумма, доллары США |
|---|---|
| 0,5 | 5,75 |
| 1 | 11,50 |
| 2 | 23,00 |
| 3 | 34,50 |
| 5 | 57,50 |
Это таблицы пересчёта, а не рекомендации по риску. Универсально безопасного процента нет. Вопрос выбора доли банкролла подробнее разобран в гайде о проценте банкролла на ставку.
Как определить банкролл перед расчётом
Банкролл — отдельный доступный бюджет на ставки после обязательных расходов, а не все деньги на твоих счетах. Не включай в него средства на жильё, питание, платежи или заёмные деньги.
Сначала запиши, что именно входит в расчёт. Например, можно принять за основу свободные средства, выделенные на ставки на нескольких счетах, плюс суммы уже открытых ставок. При такой основе каждую открытую ставку учитывай один раз: не добавляй её повторно к балансу, который уже её включает. Гипотетические выплаты по ещё не рассчитанным ставкам не прибавляй.
Различай два показателя:
- Банкролл для расчёта — сумма, которую ты определил по своей заранее записанной основе.
- Доступные деньги для новой ставки — свободная сумма, которую сейчас можно поставить.
Открытые ставки могут входить в первый показатель, но не быть доступными для нового размещения. Бонус с ограничениями тоже нельзя считать свободными деньгами.
Пополнения и выводы меняют размер бюджета, но не являются чистой прибылью или убытком от ставок. Учитывай их отдельно. Заранее установи предел расходов и стоп-лосс — сумму потерь, после которой прекращаешь ставки. Не увеличивай бюджет, чтобы отыгрываться.
Практические рекомендации по доступному бюджету есть у GambleAware. Если нужна общая основа, начни с объяснения управления банкроллом.
Фиксировать юнит или пересчитывать его от текущего банкролла
При плоских ставках денежный юнит остаётся постоянным до объявленного пересчёта; при пропорциональных ставках он рассчитывается от текущего банкролла. Эти методы нельзя считать одинаковыми только потому, что оба начинаются с 1%.
В нашем примере фиксированная ставка — 11,50 доллара. После проигрышей она не уменьшается автоматически. Для пропорциональных ставок ты после расчёта предыдущих ставок обновляешь банкролл и снова берёшь 1% от него.
Если каждая из n ставок проиграла:
- фиксированная ставка: B − nU;
- пропорциональная ставка: B × (1 − r / 100)ⁿ.
| Число последовательных проигрышей | Фиксированные 11,50 доллара | 1% текущего банкролла | Фиксированные 57,50 доллара |
|---|---|---|---|
| 0 | 1150,00 | 1150,00 | 1150,00 |
| 5 | 1092,50 | 1093,64 | 862,50 |
| 10 | 1035,00 | 1040,04 | 575,00 |
| 20 | 920,00 | 940,59 | 0,00 |
Все суммы в таблице — доллары США; значения пропорционального метода показаны с округлением до центов. До округления после 10 проигрышей остаётся 1040,03938626, после 20 — 940,59297824 доллара.
После 10 проигрышей фиксированный юнит 11,50 доллара составляет уже 1,1111% оставшихся 1035 долларов, хотя изначально был равен 1%.
Это расчёт сценария, где проигрывают все ставки: без выигрышей, пополнений, выводов, комиссий, округления суммы ставки и ограничений по минимуму. Он не является наблюдением реальных результатов и не показывает вероятность такой серии. График отражает снижение от исходного банкролла, а не просадку от ранее достигнутого максимума.
Фиксированные 5% исходного банкролла исчерпывают его после 20 таких проигрышей. При пропорциональных ставках идеальная модель не достигает нуля за конечное число ставок, но на практике минимальная сумма может остановить игру раньше.
Для фиксированного юнита назначь пересчёт заранее: например, раз в месяц или при достижении выбранного порога изменения банкролла. Универсального правила пересчёта при изменении на 25% нет. Общий план и ограничения можно собрать с помощью калькулятора плана ставок.
Как считать ставки на 2, 3 и 5 юнитов
Умножай денежный юнит на нужное количество: это меняет сумму ставки, но не определение банкролла. При U = 11,50 доллара ставка на 3 юнита равна 34,50 доллара, то есть 3% исходного банкролла; 5 юнитов — 57,50 доллара, или 5%.
Субъективная уверенность в прогнозе не является измеренной вероятностью выигрыша. Поэтому сама по себе она не даёт основания повышать ставку с 1 до 3 или 5 юнитов.
Отдельно ограничивай одну ставку и общую сумму открытых ставок. Пять открытых ставок по 2 юнита — это 10 юнитов, или 115 долларов, то есть 10% опорного банкролла 1150 долларов. Если их исходы зависят от одного события или общих факторов, они не независимы: одинаковая сумма не означает одинаковый риск.
Локальный снимок интерфейса ToolsGambling на localhost: режим ставок с множителями и пример 3 юнитов при банкролле 1150 долларов США
Снимок интерфейса на localhost: 3 юнита при денежном юните 11,50 доллара соответствуют ставке 34,50 доллара США.
Как пользоваться калькулятором юнитов
Введи банкролл и процент, затем считай сумму для выбранного количества юнитов. Калькулятор выполняет умножение введённого банкролла на процент; он не отслеживает твои счета и результаты ставок.
Для повторения примера:
- В поле банкролла введи 1150.
- В списке «Метод расчёта» выбери «Фиксированный юнит (плоский %)».
- В поле процента введи 1.
- Проверь суммы: 1 юнит — 11,50; 2 — 23; 3 — 34,50; 5 — 57,50 доллара США.
- Чтобы посмотреть ставку с множителем, в списке «Метод расчёта» выбери «По уверенности (тиры)», затем выбери «3u — лучший пик». Сумма ставки — 34,50 доллара. Эти названия помогают найти нужные элементы интерфейса, но не подтверждают качество выбранной ставки или вероятность выигрыша.
Локальный снимок интерфейса ToolsGambling на localhost: фиксированная ставка при банкролле 1150 долларов США и размере юнита 1%
Снимок интерфейса на localhost: один юнит равен 11,50 доллара США; валюта отображения задана в инструменте.
Фиксированный и пропорциональный режимы используют одну арифметику — введённый банкролл × процент. Для пропорциональных ставок новый баланс нужно вводить вручную после расчёта ставок. Историю и учёт счетов этот инструмент не ведёт.
Отметки риска в интерфейсе не являются измеренной вероятностью разорения и не обещают рост банкролла. Подсказка о пересчёте при изменении на 25% — ориентир, а не обязательное правило.
Поле «Твой эдж» прибавляет введённое число процентных пунктов к вероятности 50%. Оно не задаёт эдж по ожидаемой доходности. Для расчёта по критерию Келли используй отдельный калькулятор с вводом вероятности.
Чем критерий Келли отличается от обычного юнита
Критерий Келли рассчитывает долю банкролла по вероятности и коэффициенту, а не задаёт постоянный юнит. Его теоретическая основа — выбор ставки для долгосрочного роста капитала в заданной модели, изложенный в первичной работе Дж. Л. Келли 1956 года.
Для денежной ставки с двумя исходами — выигрышем или проигрышем — при известной вероятности p, десятичном коэффициенте D и без дополнительных расходов:
f = max(0, (pD − 1) / (D − 1))
Сумма ставки = B × доля полного Келли × f.
В гипотетическом примере p = 55%, D = 1,91 и B = 1150:
| Показатель | Значение |
|---|---|
| Порог безубыточности, 1 / D | 52,3560% |
| Преимущество: ожидаемая чистая прибыль / сумма ставки | 5,05% |
| Доля банкролла по полному Келли | 5,54945% |
| Ставка по полному Келли | 63,81868 доллара |
| Ставка по четверти Келли | 15,95467 доллара |
Четверть Келли означает 25% от полной рассчитанной ставки, а не 25% банкролла. Преимущество 5,05% — ожидаемая чистая прибыль на сумму ставки, а не превышение вероятности 50% на пять процентных пунктов.
Формула из работы Келли 1956 года, страница 919: V_N = (1+l)^W(1−l)^L V_0
Формула со страницы 919 работы 1956 года в размещённой по ссылке перенабранной копии. Здесь ℓ — доля капитала, поставленная на кон; W и L — число выигрышей и проигрышей соответственно; V₀ — начальный капитал; V_N — капитал после N ставок. Формула предполагает равные по размеру выигрыш и проигрыш и не подходит напрямую для коэффициента 1,91. Обозначения p и q в работе используются иначе.
Если оценка вероятности не откалибрована, не применяй метод. Уверенность не заменяет p; расчёт не гарантирует прибыль и не является универсально оптимальной реальной ставкой.
Как учитывать округление и минимальную ставку
Округляй сумму вниз до разрешённого шага и записывай фактическую долю банкролла. Минимальная ставка не становится одним юнитом только потому, что меньшую сумму поставить нельзя.
При банкролле 1150 долларов:
- 1150 × 1% = 11,50 доллара;
- округление вниз до 11 долларов даёт 0,95652% банкролла;
- минимум 25 долларов равен 2,17391% банкролла, или 2,17391 юнита, а не 1 юниту.
Если минимум превышает установленный лимит, пропусти ставку или найди доступный вариант с действительно меньшим минимумом. Не увеличивай банкролл и не вноси дополнительные деньги, чтобы подогнать расчёт под ограничение.
Округление меняет сумму риска, но не коэффициент и не преимущество самой ставки.
Один юнит риска и один юнит выигрыша — не одно и то же
«Поставить 1 юнит» обычно означает рискнуть одним юнитом, а не получить один юнит чистой прибыли. Перед ставкой уточни, какая договорённость используется.
Десятичный коэффициент показывает отношение полной выплаты к сумме ставки, включая возврат поставленных денег. При выигрыше чистая прибыль равна S × (D − 1), где S — сумма ставки. При проигрыше она равна −S, при возврате ставки — 0, если правила расчёта не предусматривают дополнительных удержаний.
Не смешивай точный коэффициент −110 и округлённый десятичный коэффициент 1,91:
| Коэффициент | Чистая прибыль при риске 1 юнит | Ставка для чистой прибыли 1 юнит |
|---|---|---|
| Точный −110: D = 21 / 11 | 10 / 11 ≈ 0,90909 юнита | 1,1 юнита |
| Десятичный 1,91 | 0,91 юнита | 1 / 0,91 ≈ 1,09890 юнита |
Если ты поставил 11,50 доллара при коэффициенте 1,91, результат при выигрыше — 10,465 доллара чистой прибыли, или 10,47 при округлении до центов. При проигрыше результат — −11,50 доллара, при полном возврате — 0. Конкретное округление расчёта зависит от букмекера.
Как считать результат в юнитах и доходность от оборота
Суммируй чистую прибыль каждой ставки, а затем дели её на оборот — общую сумму поставленных денег. Для сравнения в юнитах денежное определение юнита должно быть зафиксировано до ставки.
Вот журнал из трёх ставок при одном неизменном юните:
| Ставка | Десятичный коэффициент | Результат | Чистая прибыль |
|---|---|---|---|
| 1 юнит | 1,91 | Выигрыш | +0,91 юнита |
| 2 юнита | 2,00 | Проигрыш | −2 юнита |
| 0,5 юнита | 2,50 | Возврат | 0 юнитов |
Повторить расчёт можно в три шага:
- Сложи результаты: 0,91 − 2 + 0 = −1,09 юнита.
- Сложи суммы ставок, включая возвращённую: 1 + 2 + 0,5 = 3,5 юнита оборота.
- Раздели чистую прибыль на оборот и умножь на 100: −1,09 / 3,5 × 100 = −31,142857%, или −31,14% после округления.
Это yield (доходность от оборота), а не доходность относительно стартового банкролла. Знаменатель здесь — сумма ставок, а не исходные 1150 долларов.
При юните 11,50 доллара суммарная чистая прибыль без промежуточного округления составляет −12,535 доллара. Фактическая денежная сумма может отличаться из-за округления каждой рассчитанной ставки, поэтому для этого примера удобнее журнал в юнитах.
Для каждой ставки сохраняй:
| Поле | Что записывать |
|---|---|
| Дата | Дату размещения ставки |
| Денежный юнит | Сумму одного юнита, действовавшую при размещении |
| Размер ставки | Сумму в деньгах и юнитах |
| Коэффициент | Коэффициент принятой ставки |
| Результат | Выигрыш, проигрыш или возврат |
| Чистая прибыль | Результат в деньгах и юнитах |
Пополнения и выводы веди отдельно. Если денежный юнит менялся, нельзя умножать всю историческую сумму юнитов на сегодняшний U: для денежного результата используй значения, действовавшие при каждой ставке.
Сообщение «плюс столько-то юнитов» без оборота, размера выборки и договорённости о размере ставок не доказывает качество прогнозов.
Что проверить перед следующей ставкой
До размещения объяви основу банкролла, размер юнита и ограничения, затем округли сумму и внеси ставку в журнал. Короткая проверка помогает не менять правила под отдельный прогноз:
- Определи банкролл и отдели доступные деньги от открытых ставок.
- Выбери опорный процент и денежный юнит.
- Зафиксируй метод: постоянная сумма или процент текущего банкролла.
- Назначь момент пересчёта, предел общей суммы открытых ставок и стоп-лосс.
- Проверь минимум и шаг суммы, округли вниз и запиши фактический риск.
- Сохрани коэффициент, сумму и денежный юнит, а после расчёта — чистую прибыль.
Меньшие ставки не создают положительного математического ожидания и не гарантируют определённое время игры. Для оценки риска разорения нужны также горизонт, критический уровень банкролла, вероятности, выплаты и модель ставок — одного размера юнита недостаточно. Более широкий порядок действий описан в гайде по управлению банкроллом.
Часто задаваемые вопросы
Да. Формула не зависит от валюты: раздели выбранный процент банкролла на 100 и умножь на сумму банкролла. Если банкролл равен 1150 рублям, то при 1% юнит составит 11,50 рубля. Однако встроенный калькулятор и снимки его интерфейса показывают суммы в долларах США: это обозначение валюты, а не её конвертация.
Сначала рассчитай фактическую долю банкролла. При банкролле 1150 долларов США и юните 11,50 доллара минимум 25 долларов равен 2,17391 юнита, или 2,17391% банкролла. Если он превышает твой лимит, пропусти ставку или выбери доступный вариант с действительно меньшим минимумом. Не увеличивай банкролл и не пополняй счёт ради соответствия минимуму.
Это половина выбранного денежного юнита. При банкролле 1150 долларов США и размере юнита 1% один юнит равен 11,50 доллара, а 0,5 юнита — 5,75 доллара. Такая ставка возможна только при подходящих минимуме и шаге суммы.
Для фиксированной ставки заранее назначь момент пересчёта, например раз в месяц или при достижении объявленного порога изменения банкролла. Для пропорциональных ставок пересчитывай сумму от текущего банкролла после расчёта ставок, вручную обновляя значение в калькуляторе. Записывай новый денежный юнит и дату его применения; старые результаты нельзя пересчитывать по сегодняшнему юниту.
Нет. Даже небольшой процент не исключает потери и не делает ставку с отрицательным математическим ожиданием выгодной. Выбирай размер в пределах отдельного доступного бюджета и заранее ограничивай как одну ставку, так и общую сумму открытых ставок. Сам по себе процент не позволяет определить риск разорения.
Евгений Волков
ВерифицированFullstack-разработчик с математическим образованием. Делаю калькуляторы и игровые инструменты ToolsGambling на Pixi.js и современном вебе, и каждый результат основан на прозрачных формулах теории вероятностей, которые можно проверить самому.