

Содержание
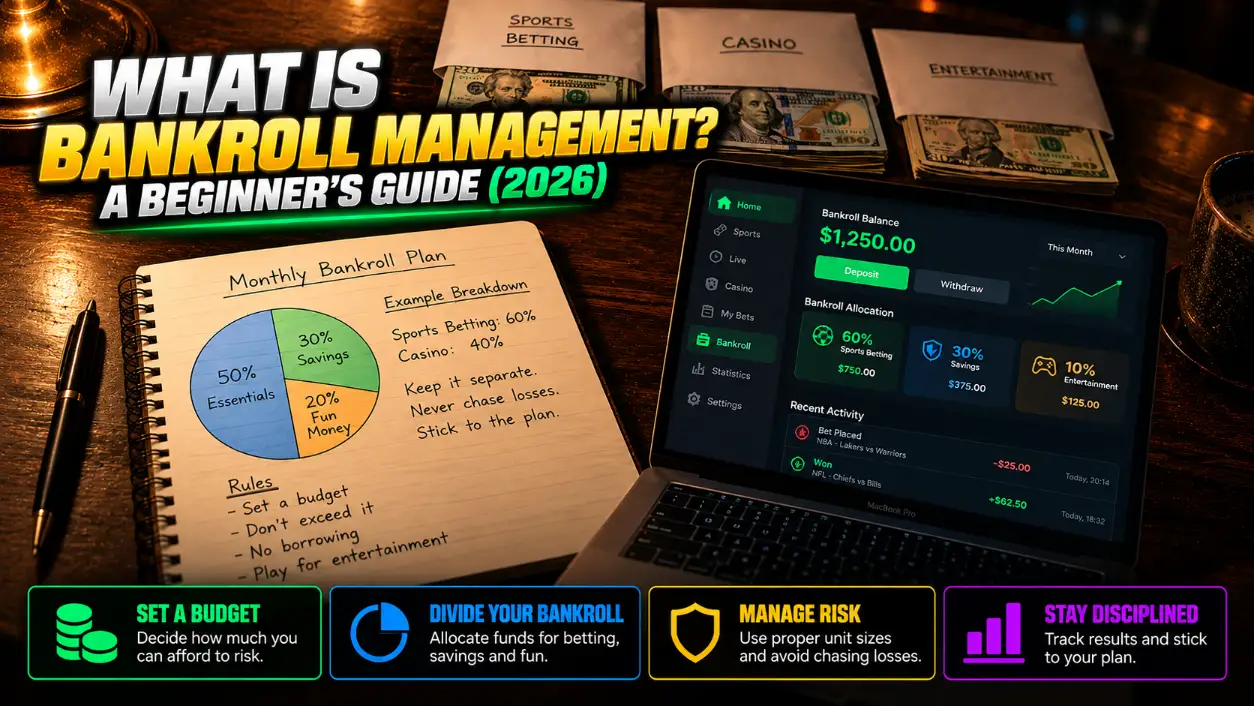
Управление банкроллом — это правила, по которым ты выделяешь доступные деньги на игру, выбираешь размер ставок и заранее ограничиваешь потери. Банкролл — отдельный игровой бюджет, потеря которого не затронет обязательные расходы. Это способ организовать решения, а не создать преимущество или гарантировать, что деньги не закончатся.
Банкролл не должен формироваться из кредитов, денег на жильё, обязательные платежи или сбережений. Если после обязательных расходов свободных денег нет, допустимый игровой бюджет равен нулю.
Условный пример: ты выделил на месяц 1000 USD, а на одну сессию — не больше 100 USD. Это выбранные для иллюстрации суммы, не рекомендация по расходам. Ты не обязан потратить ни сессионные 100 USD, ни весь месячный бюджет.
Разделяй три понятия:
- Банкролл — все выделенные на игру деньги.
- Бюджет сессии — предел использования денег за один заранее определённый игровой период.
- Юнит — стандартный размер одной ставки по твоему правилу.
Граница потерь — ещё одно отдельное правило: сколько ты допускаешь потерять за выбранный период, прежде чем остановишься.
Как составить первый план управления банкроллом
Сначала определи доступный бюджет и границу потерь, затем размер ставки и условия остановки. Калькулятор нужен только после этих решений: он не определяет, какую сумму ты можешь позволить себе потерять.
- Закрой обязательные расходы. Не используй кредит, деньги на жильё или сбережения. При необходимости выбери нулевой бюджет.
- Определи период и максимальную потерю. Запиши, на какой срок выделены деньги и при какой сумме потерь игра прекращается.
- Выдели деньги на сессии. Сессионный лимит — часть общего бюджета, а не дополнительная сумма сверх него.
- Выбери начальный юнит. Для условного примера можно взять 1% банкролла. Это иллюстрация, а не универсально безопасная ставка.
- Определи основу расчёта. Либо ставка остаётся фиксированной суммой, либо равна выбранному проценту текущего банкролла.
- Запиши правило пересчёта. Например, пересчитывать после расчёта всех ставок сессии и учёта выводов. Не меняй правило посреди игры ради отыгрыша.
- Ограничь открытый риск и длительность. Укажи предел возможных потерь по незавершённым ставкам, время завершения и стоп-лосс — заранее выбранную границу потерь.
- Веди журнал. Отделяй игровые результаты от депозитов и выводов.
Проверь совместимость юнита с минимальной ставкой. При банкролле 50 USD и минимальной ставке 5 USD одна ставка составляет 10% банкролла. Если это нарушает твой план, лучше выбрать демонстрационный режим или пропустить игру. Не увеличивай банкролл за счёт необходимых для жизни денег.
Выигранные деньги принадлежат тебе: их можно вывести. Вывод уменьшает базу для следующих ставок. Доступный бюджет будущего периода можно запланировать отдельно, но он не должен превращаться в немедленное пополнение после проигрыша.
Когда первый план готов, переходи к практическому руководству по управлению банкроллом для более подробного разбора способов определения ставок.
Что такое юнит и как его рассчитать
Юнит — выбранная стандартная ставка; при процентном расчёте он равен банкроллу, умноженному на долю ставки.
Формула:
юнит = банкролл × доля
Для условного банкролла 1000 USD:
| Доля банкролла | Размер одного юнита |
|---|---|
| 1% | 10 USD |
| 2% | 20 USD |
| 5% | 50 USD |
Диапазон 1–2% часто используют как ориентир, но он не является универсальным советом по безопасности. На последствия влияют коэффициенты, дисперсия выплат, связанные ставки, частота игры и минимальная ставка. Более высокий процент означает большую сумму под риском, а не большее преимущество.
Такой же расчёт можно выполнить в виджете руководства по управлению банкроллом:
- Выбери элемент интерфейса «Фиксированный юнит (плоский %)».
- Введи банкролл 1000.
- Укажи процент 1.
- Прочитай рассчитанные размеры ставок.
При этих значениях обозначения интерфейса 1u, 2u, 3u, 5u соответствуют 10, 20, 30 и 50 USD. Это один, два, три и пять юнитов.
Расчёт юнита при банкролле 1000 и доле 1% в русской версии калькулятора Реальный снимок локального интерфейса (http://127.0.0.1:3000): демонстрация расчёта фиксированного юнита. Один юнит равен 10 USD, пять юнитов — 50 USD.
Виджет не подключается к игровому счёту и не отслеживает его баланс. Значение банкролла обновляешь ты. Если база изменилась, применяй записанное правило пересчёта, а не рассчитывай на автоматическое обновление.
Подробности — в материалах о расчёте юнитов и выборе процента банкролла для ставки.
Чем отличаются фиксированная ставка, процентная ставка и критерий Келли
Фиксированная ставка сохраняет денежную сумму, процентная меняется вместе с выбранной текущей базой, а дробный критерий Келли требует оценки вероятности выигрыша. Попытка отыграться не заменяет ни один из этих подходов.
| Подход | Основа расчёта | Что происходит после потерь | Какие данные нужны | Ограничение |
|---|---|---|---|---|
| Фиксированная ставка | Одна денежная сумма до запланированного пересчёта | Сумма не меняется; её доля в оставшемся банкролле растёт | Начальная база, размер ставки, правило пересчёта | Не подстраивается под уменьшение банкролла между пересчётами |
| Процентная ставка | Выбранный процент текущего банкролла | При уменьшении базы ставка снижается | Актуальный банкролл и правило обновления базы | Минимальная ставка может оказаться выше расчётной |
| Дробный критерий Келли | Часть результата формулы по вероятности и коэффициенту | При неизменных остальных предпосылках сумма уменьшается вместе с базой | Коэффициент, оценка вероятности, банкролл и выбранная доля | Ошибка в вероятности может привести к завышенной ставке |
| Отыгрыш повышением ставок | Потери, которые хочется компенсировать | Следующая ставка увеличивается ради возврата денег | Размер прошлых потерь и произвольная схема повышения | Не создаёт преимущество и увеличивает сумму под риском |
Условный пример: фиксированная ставка 10 USD после уменьшения банкролла до 900 USD уже составляет примерно 1,11% оставшейся суммы. Процентная ставка 1% от 900 USD равна 9 USD.
Для процентного подхода заранее реши, когда обновляется база: после каждой рассчитанной ставки или после завершения сессии. Это твоя политика учёта, а не функция автоматического наблюдения за счётом.
Что будет после десяти проигрышей подряд
В заданном расчёте процентные ставки уменьшаются после каждого проигрыша, а фиксированные сохраняют исходную сумму. Это арифметический сценарий, не прогноз и не оценка вероятности серии.
Условия: начальный банкролл — 1000 USD, десять последовательных ставок проиграны полностью, выигрышей, депозитов и выводов нет. Фиксированная ставка рассчитана от начального банкролла; пропорциональная — от остатка перед каждой следующей ставкой.
| Исходная доля | Остаток при фиксированной ставке, USD | Остаток при пропорциональной ставке, USD |
|---|---|---|
| 1% | 900 | 904.38 |
| 2% | 800 | 817.07 |
| 5% | 500 | 598.74 |
| 10% | 0 | 348.68 |
Для пропорционального расчёта использованы точные промежуточные значения; округлён только итог. На практике округление каждой ставки и минимальная допустимая сумма могут изменить результат.
Математическое приближение остатка к нулю не гарантирует возможность продолжать игру: расчётная ставка может стать меньше минимальной. Таблица также ничего не говорит о частоте таких серий. Для оценки риска разорения нужны модель, срок и конкретный критический порог банкролла.
Сколько нужно вернуть после потери части банкролла
Чтобы восстановить исходную сумму, нужен процентный прирост от оставшихся денег, а не от первоначальной суммы.
необходимый прирост = доля потери / (1 − доля потери)
| Потеря исходной суммы | Нужный прирост остатка |
|---|---|
| 10% | 11,11% |
| 25% | 33,33% |
| 50% | 100% |
| 75% | 300% |
Это требуемое арифметическое восстановление, не обещание достижимой доходности. Просадка означает снижение от предыдущего максимума банкролла; она не обязательно совпадает с потерей относительно первоначального бюджета.
Стоп-лосс — правило, по которому ты прекращаешь делать ставки, а не автоматическая гарантия ограничения потерь. Перед следующей ставкой учитывай уже понесённые потери плюс максимально возможные потери по всем ещё не рассчитанным ставкам и по новой ставке. Это правило не меняет вероятности исходов и не создаёт преимущества. Достижение границы потерь — причина остановиться, а не увеличить следующую ставку.
Например, при лимите потерь за сессию 100 USD и уже потерянных 90 USD остаётся 10 USD до учёта других нерассчитанных ставок. Если новая ставка в 20 USD проиграет полностью, потери составят 110 USD и превысят лимит — пропусти её. Прекращение новых ставок не отменяет уже сделанные: они могут быть рассчитаны после твоей остановки.
Как учитывать незавершённые ставки
Открытый риск нужно считать по всем незавершённым ставкам вместе, а не только по размеру одной ставки.
Условный пример: пять незавершённых ставок по 20 USD при банкролле 1000 USD дают общий риск 100 USD, или 10%. Размер каждой ставки равен 2%, но совокупный риск — не 2%.
Для простых ставок, где можно потерять всю поставленную сумму, складывай максимальные потери. Ставки на связанные исходы одного матча могут проиграть одновременно: не предполагай независимость только потому, что это разные прогнозы.
Если твой условный предел открытого риска — 5%, или 50 USD, а 40 USD уже поставлены и ещё не рассчитаны, остаётся 10 USD свободного лимита. Делать новую ставку не обязательно.
Используй последовательный учёт. Например, отдельно записывай доступные деньги и суммы незавершённых ставок, чтобы различать общий банкролл и свободные средства. Если сумма уже списана из доступного баланса, не вычитай её повторно из той же величины. Возможная будущая выплата не является доступной чистой прибылью.
Для ставок на спорт подробнее разобраны банкролл и совокупный риск по рынкам.
Нужен ли новичку критерий Келли
Нет: без обоснованной оценки вероятности критерий Келли не даёт обязательного основания для ставки. Его можно изучить как условную модель, но нельзя подменять неизвестную вероятность уверенностью в прогнозе.
Для модели с двумя исходами — выигрышем по заданному коэффициенту или полной потерей ставки — формула выглядит так:
f = max(0, (p × d − 1) / (d − 1))
Здесь f — доля банкролла, p — истинная, но неизвестная вероятность выигрыша, d — десятичный коэффициент больше 1.
Условный пример: при коэффициенте 2.00, предположенной вероятности 55% и банкролле 1000 USD полный критерий Келли даёт 10%, или 100 USD. Одна четверть этого результата — 2,5%, или 25 USD. При вероятности 50% результат равен нулю; при 48% положительная ставка отсутствует.
Предположение о 55% не доказывает преимущество. Ошибка в этой оценке меняет смысл всего расчёта.
Для воспроизведения примера открой калькулятор критерия Келли:
- Выбери десятичный формат коэффициентов.
- Введи коэффициент 2.
- Укажи вероятность выигрыша 55%.
- Введи банкролл 1000.
- Выбери четверть полного результата — 25%.
Последние 25% означают долю полного результата критерия Келли, а не четверть банкролла.
Пример четверти критерия Келли при коэффициенте 2.00, вероятности 55% и банкролле 1000 Реальный снимок локального интерфейса (http://127.0.0.1:3000): демонстрация условного расчёта. Ставка — 25 USD, то есть 2,5% банкролла.
При принятых предположениях ожидаемая чистая прибыль ставки равна:
25 × (0.55 × 2 − 1) = 2.50 USD
Интерфейс округляет это значение до 3 USD. Ни точное значение, ни округлённое не являются обещанием результата конкретной ставки.
Исторический источник — статья Джона Келли 1956 года. Это не универсальное правило бюджета для казино. Допущения подробнее разобраны в объяснении критерия Келли.
Как меняется план для спорта, покера и казино
Основное правило остаётся тем же: учитывать всю возможную потерю, но её состав зависит от формата игры.
| Формат | Что учитывать в бюджете | Что уточнить в плане |
|---|---|---|
| Ставки на спорт | Суммы ставок и общий риск по всем незавершённым рынкам | Ограничение связанных исходов и правило обновления банкролла |
| Покер | Полные бай-ины, турнирные взносы, комиссии и повторные входы | Формат игры, уровень навыка, дисперсию и условия перехода на более низкие ставки |
| Блэкджек | Основную ставку и дополнительные суммы на разделение пар и удвоение | Максимальную сумму под риском за раздачу; базовая стратегия при отрицательном преимуществе игрока не становится способом получать прибыль |
| Слоты и игры с растущим множителем до случайного обрыва | Быстро повторяющиеся ставки и общий оборот | Ограничение времени и бюджета сессии с учётом изменчивости выплат |
В материале PokerStars об управлении банкроллом приводятся ориентиры 20–30 полных бай-инов для кэш-игр и 50–100 для турниров. Это рекомендации источника, а не универсально достаточный минимум.
Условный пример: банкролл 1000 USD при полном бай-ине 25 USD содержит 40 бай-инов. Это учётная арифметика, не модель вероятности потери банкролла. Комиссии и дополнительные входы тоже требуют бюджета. Переход на более низкие ставки должен следовать плану, а не попытке отыграться.
Для деталей используй отдельные руководства по управлению банкроллом в покере и блэкджеке.
Как прочитать расчёт бюджета казино
Калькулятор показывает ставку, выбранную инструментом, и расчётные показатели по введённым условиям. Ожидаемые потери — среднее значение модели, а не максимум потери за сессию.
Открой калькулятор бюджета казино и задай:
- банкролл — 500 USD;
- RTP — 96%;
- изменчивость выплат — средняя;
- количество вращений — 200;
- сессии в неделю — 2.
В текущем расчёте инструмент выбирает ставку 3 USD и показывает оборот 600 USD и ожидаемые потери 24 USD. Ставку здесь вычисляет инструмент: это не поле, в которое ты вводишь 3 USD.
Панель бюджета казино при банкролле 500 USD, RTP 96% и 200 вращениях Реальный снимок локального интерфейса (http://127.0.0.1:3000): демонстрация расчёта. Расчётная ставка — 3 USD, оборот — 600 USD, ожидаемые потери — 24 USD.
Оборот 600 USD получится только при выполнении всех 200 вращений по 3 USD. Это сумма ставок, не размер депозита: полученные выплаты могут снова идти в игру. Расчёт не означает, что можно потерять только 24 USD, и не гарантирует, что банкролла хватит на 200 вращений.
RTP описывает среднюю долю выплат от оборота на длительном отрезке, а не персональный результат. Британская Комиссия по азартным играм объясняет RTP именно как долгосрочный показатель, а не обещание выплаты за отдельную сессию.
Фрагмент исходного англоязычного объяснения RTP Британской Комиссии по азартным играм Оригинальный англоязычный фрагмент об RTP; дата последнего обновления страницы источника — 16 июня 2021 года.
Перед расчётом проверь правила фактически установленной версии игры: у разных вариантов RTP может отличаться. Само название игры не подтверждает её настройки.
Как вести учёт и когда останавливаться
Записывай игровые результаты отдельно от движения денег и прекращай игру при достижении заранее выбранной границы времени или потерь.
Для журнала достаточно следующих колонок:
| Колонка | Что записывать |
|---|---|
| Дата | Дату ставки или сессии |
| Игра | Вид игры или событие |
| Коэффициент или правила | Условия расчёта ставки либо версия правил |
| Ставка | Сумму под риском |
| Валюта | Валюту учёта |
| Чистый результат | Результат после расчёта, включая комиссии |
| Банкролл | Остаток по выбранному правилу учёта |
| Открытый риск | Максимальную потерю по незавершённым ставкам |
| Депозиты | Внесённые деньги |
| Выводы | Забранные деньги |
После расчёта всех ставок за выбранный период:
чистый результат = конечный банкролл − начальный банкролл − депозиты + выводы
Условный пример: начальный банкролл 1000 USD, конечный — 1050 USD, депозит — 100 USD, вывод — 80 USD. Чистый результат составляет +30 USD, а не +50 USD. Учитывай комиссии; если они уже включены в конечный остаток, не вычитай их повторно.
Депозит не является прибылью, а короткий успешный отрезок не доказывает навык или преимущество.
Протокол остановки должен быть простым:
- достигнут лимит времени — заверши сессию;
- достигнута граница потерь — не делай следующую ставку;
- не увеличивай лимит и не добавляй «последнюю ставку» ради восстановления;
- достижение цели по выигрышу не меняет вероятность следующего исхода.
Если ты занимаешь деньги для игры или не можешь остановиться, сделай паузу и обратись за помощью; при необходимости используй самоисключение. Для находящихся в Великобритании доступен материал GamCare об управлении деньгами. В других странах ищи местную службу поддержки: русский язык статьи не определяет твоё место проживания или доступность конкретной помощи.
Как проверить готовность плана
Проверь шесть привычек в инструменте ниже и убедись, что твои правила можно выполнить до следующей ставки.
Проверка основана на твоих ответах о шести привычках. Она не подтверждает профессиональный статус, не проверяет записи счёта и не является медицинской диагностикой. Любая итоговая категория интерфейса — результат самооценки, а не независимая оценка твоего поведения.
Перед началом у тебя должен быть короткий письменный план:
- Выделены только доступные деньги; нулевой бюджет допустим.
- Указаны период, максимальная потеря и бюджет сессии.
- Выбран юнит, который совместим с минимальной ставкой.
- Записаны основа расчёта и правило пересчёта после результатов и выводов.
- Ограничены открытый риск и время; есть правило остановки без отыгрыша.
- Подготовлен журнал, где депозиты и выводы отделены от чистого результата.
Если хотя бы одно правило пока неясно, сначала уточни его, а не заполняй пробел новой ставкой. Первый полезный результат управления банкроллом — понятный бюджет и выполнимые ограничения, а не обещание заработка.
Часто задаваемые вопросы
Нулевой бюджет — допустимое решение: ставки делать не обязательно. Если банкролл составляет 50 USD, а минимальная ставка — 5 USD, одна ставка забирает 10% банкролла. Лучше пропустить игру или выбрать демонстрационный режим, а не брать деньги из бюджета на обязательные расходы.
Да, выигранные деньги принадлежат тебе. Вывод уменьшает базу для дальнейших ставок. Пересчитай юнит по заранее выбранному правилу, учитывая оставшийся банкролл и незавершённые ставки.
Можно заранее определить доступный бюджет следующего периода после обязательных расходов. Это отдельное решение, а не повод пополнять банкролл сразу после проигрыша ради отыгрыша. Депозиты учитывай отдельно от чистой прибыли.
Универсального безопасного процента нет. 1–2% — распространённый ориентир, а не гарантия. Значение имеют коэффициенты, дисперсия выплат, связанные ставки, частота игры и минимальная ставка.
После расчёта ставок используй формулу: чистый результат = конечный банкролл − начальный банкролл − депозиты + выводы. При начальных 1000 USD, конечных 1050 USD, депозите 100 USD и выводе 80 USD результат равен +30 USD, а не +50 USD. Учитывай комиссии.
Евгений Волков
ВерифицированFullstack-разработчик с математическим образованием. Делаю калькуляторы и игровые инструменты ToolsGambling на Pixi.js и современном вебе, и каждый результат основан на прозрачных формулах теории вероятностей, которые можно проверить самому.