

Содержание
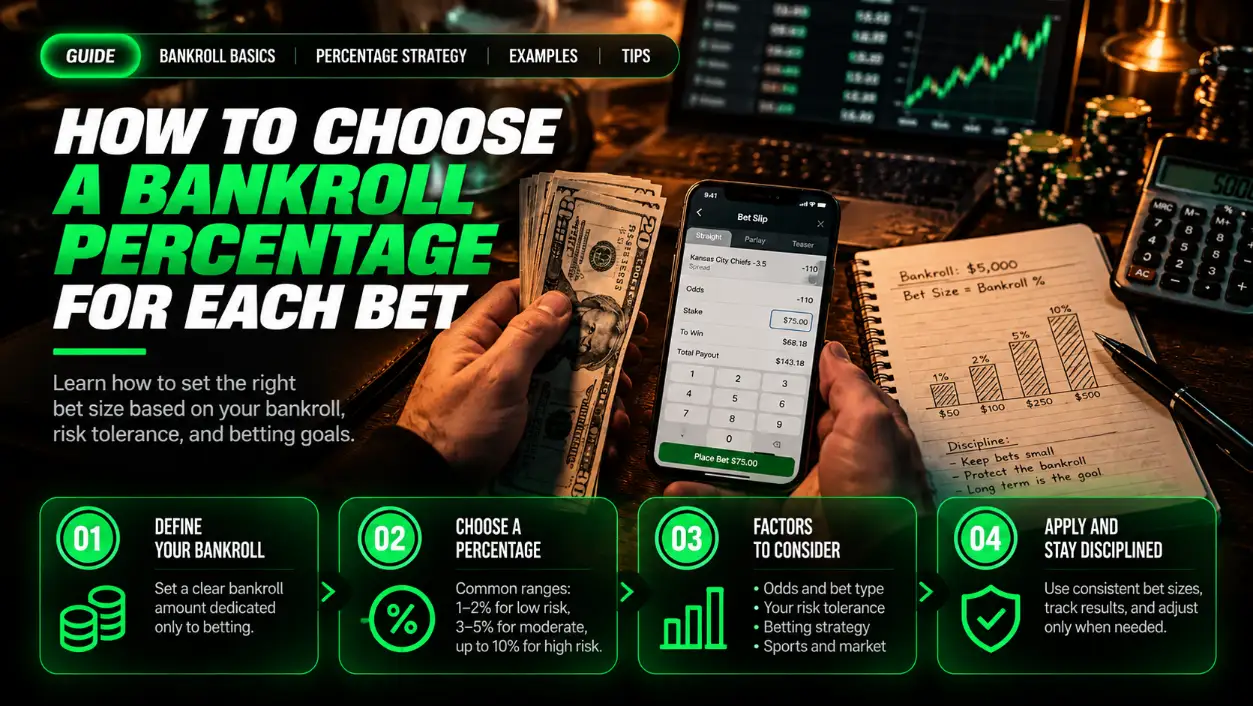
Универсально правильного или безопасного процента нет. Если ты совершеннолетний и решил делать ставки ради развлечения, 0,5–1% доступного банкролла можно использовать как осторожный пример для планирования. Диапазон 1–2% — распространённое практическое правило, а не доказательство безопасности или гарантия результата.
При банкролле 1000 это означает:
- 0,5% — ставка 5;
- 1% — ставка 10;
- 2% — ставка 20.
Не делать ставку — тоже полноценное решение. Без подтверждённого положительного преимущества оснований рассчитывать на рост банкролла нет. В модели с двумя исходами — выигрышем или полной потерей ставки — при неположительном преимуществе оптимальная для роста банкролла ставка равна нулю. Если ты всё же ставишь, рассматривай расходы как плату за развлечение, а не способ увеличить капитал.
Ниже — способ выбрать долю через допустимые для тебя потери, а не через обещание «правильного процента». Общие правила распределения денег разобраны в гайде по управлению банкроллом.
От какой суммы считать процент
Считай процент от выделенного банкролла — денег, полную потерю которых ты можешь позволить себе без ущерба обязательным расходам. Не включай сюда деньги на счета, кредитные средства и заблокированные бонусные средства.
Для расчёта обозначим:
B— выбранная расчётная база;f— доля банкролла: процент, делённый на 100;S— сумма ставки.
Формула: S = B × f.
Например, при B = 1000 и f = 0,01 ставка составляет 10. Эту опорную сумму можно назвать юнитом, но юнит не обязан всегда равняться 1%: это выбранный тобой денежный ориентир. Подробнее — в гайде по расчёту юнитов.
Заранее определи, когда обновляешь базу: после расчёта ставки, пополнения или вывода денег. Для последовательных примеров ниже используется банкролл после расчёта предыдущей ставки, без других открытых ставок. Если они есть, учитывай вложенные в них деньги ровно один раз — отдельный пример приведён ниже.
Фиксированные и процентные ставки дают разные результаты
При фиксированных ставках денежная сумма не меняется до заранее назначенного пересмотра; при процентных ставках она пересчитывается от текущей базы.
Если начальный банкролл — 1000, а выбранная доля — 1%, первый размер ставки в обоих случаях равен 10. После снижения банкролла до 900:
| Правило | Следующая ставка | Доля от текущих 900 |
|---|---|---|
| Фиксированные ставки (флэт): сохраняешь сумму 10 | 10 | 1,11% |
| Процентные, или пропорциональные, ставки: сохраняешь долю 1% | 9 | 1% |
Поэтому «ставлю 1%» может означать две разные вещи: фиксированную сумму, первоначально рассчитанную как 1%, или постоянный процент текущего банкролла. Запиши своё правило до первой ставки.
Все примеры работают в любой одной выбранной валюте. Знак доллара на снимках калькулятора — обозначение в интерфейсе, а не результат конвертации.
Как разные проценты выдерживают проигрышную серию
Чем выше доля, тем больше потери при одной и той же последовательности проигрышей. Таблица показывает это напрямую, но не оценивает вероятность такой серии.
Во всех строках начальный банкролл равен 1000. Каждая ставка проигрывает полностью, следующая размещается только после расчёта предыдущей.
| Доля | Первая ставка | Остаток после 10 проигрышей: фиксированная сумма | Остаток после 10 проигрышей: пропорциональные ставки | Остаток после 20 проигрышей: пропорциональные ставки |
|---|---|---|---|---|
| 0,5% | 5 | 950 | 951,11 | 904,61 |
| 1% | 10 | 900 | 904,38 | 817,91 |
| 2% | 20 | 800 | 817,07 | 667,61 |
| 3% | 30 | 700 | 737,42 | 543,79 |
| 5% | 50 | 500 | 598,74 | 358,49 |
| 10% | 100 | 0 | 348,68 | 121,58 |
Для пропорциональных ставок используется формула:
B_n = B_0 × (1 − f)^n
Для фиксированных ставок:
B_n = B_0 − n × S
Здесь B_0 — начальный банкролл, n — число проигрышей, S — неизменная денежная ставка. Вторая формула применима только пока денег хватает на очередную ставку.
Расчёты сделаны без промежуточного округления; дробные остатки показаны с двумя знаками после запятой. Модель не учитывает комиссии, пополнения, минимальную ставку, округление сумм оператором и возвраты ставок. Это расчёт последствий заданной серии, а не имитация случайной игры, спортивная статистика или прогноз частоты проигрышей. Выигрыши между проигрышами и разные коэффициенты изменят реальный путь банкролла.
При доле 1% двадцать полных проигрышей подряд уменьшают начальный банкролл на 18,21%. При 5% потери составляют 64,15%. Чтобы после второго случая вернуться к начальной сумме, оставшийся банкролл должен вырасти на 178,95%.
Формула необходимого восстановления: L / (1 − L), где L — доля потери. Этот результат не означает, что восстановление вероятно или что ради него нужно продолжать ставить.
В идеальной модели пропорциональный банкролл не достигает точного нуля. На практике минимальная ставка или установленная тобой граница бюджета могут потребовать остановки гораздо раньше. Уменьшение суммы ставки не обещает восстановления. Вероятностный риск разорения требует отдельной модели с заданной границей потерь и периодом оценки.
Как выбрать процент от допустимой потери
Можно начать не с процента ставки, а с вопроса: «Какую потерю я готов принять в выбранной проверочной серии?» Это даёт верхнюю долю именно для заданного сценария, а не универсальную рекомендацию.
Допустим, ты проверяешь 20 полных проигрышей подряд и хочешь, чтобы потеря не превышала 20% начального банкролла. Для пропорциональных ставок:
f_max = 1 − (1 − 0,20)^(1/20) = 0,011095167
Это примерно 1,1095%. Можно округлить вниз до 1,10% либо выбрать более простой ориентир 1%.
Для фиксированной денежной ставки предел в этом примере равен:
20% / 20 = 1% начального банкролла
Важно: 20% — выбранный для примера предел, а не рекомендуемая всем допустимая потеря. Двадцать проигрышей — проверочный сценарий, а не прогноз и не максимальная возможная серия.
Если ставки открываются одновременно, появляются выигрыши, действует минимальная сумма или меняется правило расчёта, модель нужно изменить. Даже подходящий результат проверки не обязывает тебя ставить: можешь выбрать меньшую долю или ноль.
Чем критерий Келли отличается от личного лимита
Критерий Келли рассчитывает долю по коэффициенту и твоей оценке вероятности выигрыша. Личный лимит отвечает на другой вопрос: сколько денег ты готов поставить под риск независимо от расчётного результата.
Для денежной ставки с двумя исходами, без комиссий и возвратов:
f* = (D × p − 1) / (D − 1)
Здесь D — десятичный коэффициент, включающий возврат выигравшей ставки, а p — твоя оценка вероятности в долях единицы. Положительная доля используется только при положительном числителе. Если результат нулевой или отрицательный, положительной ставки по этой модели нет.
Критерий связан с максимизацией ожидаемого логарифмического роста капитала, а не с гарантированной чистой прибылью. Исторический источник — работа Дж. Л. Келли 1956 года.
При коэффициенте 2,00 и банкролле 1000 результат очень чувствителен к оценке вероятности:
| Оценка вероятности | Преимущество D × p − 1 | Полная доля Келли | Четверть Келли | Сумма по четверти Келли |
|---|---|---|---|---|
| 55% | 10% | 10% | 2,5% | 25 |
| 52,5% | 5% | 5% | 1,25% | 12,50 |
| 51% | 2% | 2% | 0,5% | 5 |
| 50% | 0% | 0% | 0% | 0 |
При вероятности 55% преимущество равно 2 × 0,55 − 1 = 0,10, то есть 10%, а не 5%. При вероятности 52,5% оно равно 5%.
Четверть Келли — это 25% от полной рассчитанной ставки, а не 25% банкролла. Уменьшение доли не исправляет ошибочную оценку вероятности. Также нельзя без дополнительного анализа применять формулу для отдельной независимой ставки к каждой из связанных между собой позиций.
Как проверить расчёт в калькуляторе
В калькуляторе критерия Келли можно проверить пример с коэффициентом 2,00, вероятностью 55% и банкроллом 1000. Эти 55% — условное входное значение, не прогноз и не подтверждение преимущества.
- В поле «Десятичный коэффициент» укажи
2.00. - В поле «Твоя вероятность выигрыша» укажи
55. - В поле «Банкролл» укажи
1000. - Для доли расчёта выбери «Четвертной».
Поля калькулятора критерия Келли: коэффициент 2,00, вероятность 55%, банкролл 1000 и выбор четверти Келли
Снимок локальной версии интерфейса показывает заполнение полей; это не проверка опубликованной версии сайта. Знак доллара в интерфейсе не означает конвертацию валюты.
Результат для четверти Келли — 25, или 2,50% банкролла. В этом же примере полная ставка составляет 100, половина Келли — 50, четверть Келли — 25.
Результат калькулятора критерия Келли: ставка 25 и доля 2,50% банкролла
Снимок локальной версии показывает условный расчёт. Ожидаемая ценность (EV) округлена в интерфейсе до целых долларов: $3 вместо точного значения $2,50.
Точная ожидаемая ценность (EV) для ставки 25 равна 25 × 0,10 = 2,50. Это ожидаемая чистая прибыль при заданных вероятностях, а не выплата по выигравшей ставке и не обещанный результат. Показатели роста в расчёте тоже зависят от допущений и не являются реальным прогнозом.
Если твой заранее установленный предел — 1% банкролла, условный результат 25 ограничивается суммой 10. Вывод калькулятора не отменяет личный предел.
Для проверки границы поменяй вероятность в том же поле на 50: при коэффициенте 2,00 положительная ставка по критерию Келли станет нулевой. Инструмент не подтверждает твою вероятность, не ведёт за тебя журнал ставок и не обновляет автоматически реальный баланс у оператора. Ставка остаётся необязательной.
Как учитывать несколько открытых ставок и минимум оператора
Процент одной ставки не ограничивает общую сумму открытых ставок. Проверяй её отдельно до размещения следующей ставки.
Пять открытых ставок по 20 при банкролле 1000 означают, что под риском находится 100, или 10% банкролла, а не 2%. Связанные исходы могут проиграть вместе, а долгосрочная ставка (аутрайт) может надолго сделать вложенные деньги недоступными.
Для учёта не складывай одни и те же деньги дважды:
| Что учитываешь | Сумма |
|---|---|
| Доступные средства | 800 |
| Зарезервированные ставки | 200 |
| Расчётная база: доступные средства плюс зарезервированные ставки | 1000 |
Новая ставка 20 равна 2% этой базы, но 2,5% доступных средств 800. Потенциальную выплату по открытым ставкам в базу не добавляй. Если баланс у оператора уже включает зарезервированные ставки, повторно прибавлять их нельзя.
Установи отдельный предел общей суммы открытых ставок до начала игры. Универсального подходящего всем предела здесь нет; процент одной ставки не заменяет это решение.
Минимальная ставка тоже может сделать выбранное правило невыполнимым. При банкролле 200 и минимуме 5 самая маленькая доступная ставка равна 2,5%. Если твой предел — 1%, разрешённая тобой сумма составляет 2: такую ставку при минимуме 5 разместить нельзя.
В этом случае пропусти ставку или выбери разрешённый вариант с меньшим минимумом. Округляй сумму вниз в пределах своего правила. Не увеличивай доступный бюджет ради минимальной ставки.
Одинаковый процент не подходит всем видам игры
Сначала определи, что именно считается одной ставкой или вложением. Спортивная ставка, дополнительная ставка в блэкджеке и вход в покерную игру имеют разный объём возможных расходов.
| Вид игры или ставки | Что проверять перед применением процента |
|---|---|
| Одиночная спортивная ставка | Сумму полной возможной потери, коэффициент и общую сумму открытых ставок |
| Ставка на отдельный показатель с высоким коэффициентом, экспресс | Вероятность, возможную связь исходов и полную потерю ставки. Нельзя приписывать всем таким ставкам одинаковую дисперсию или считать 5% допустимыми только из-за опыта игрока |
| Казино без подтверждённого преимущества | Бюджет развлечения, а не расчёт роста банкролла. В блэкджеке учитывай дополнительные деньги для разделения пары и удвоения ставки |
| Денежная покерная игра | Сумму входа за стол и возможные повторные вложения; сумма входа не равна риску одной раздачи |
| Многостоловый покерный турнир | Турнирный взнос и дисперсию результатов; универсального процента банкролла для входа нет |
Для дополнительных вложений в казино смотри гайд по управлению банкроллом в блэкджеке. Для общей системы расходов, лимитов и учёта используй основной гайд по управлению банкроллом, а не переноси процент из одного вида игры в другой автоматически.
Что проверить перед каждой ставкой
Размещай ставку только если её сумма проходит все заранее выбранные ограничения. Сам по себе подходящий процент не делает ставку обязательной.
- База доступна для потери. Обязательные расходы, кредитные и заблокированные бонусные средства исключены.
- Правило понятно. Ты используешь фиксированные ставки или долю текущей базы, а момент пересчёта определён заранее.
- Последствия потерь приемлемы. Проверочная проигрышная серия не выходит за твой выбранный предел.
- Минимум и округление соблюдены. Разрешённая оператором сумма не превышает личный предел.
- Все открытые ставки учтены. Деньги посчитаны один раз, а общая сумма открытых ставок проходит отдельный лимит.
- Критерий Келли используется только при необходимости. Вероятность — осмысленная оценка, а результат ограничен личными правилами.
- Запись и остановка предусмотрены. Журнал ставок включает открытые и рассчитанные ставки, выплаты, чистую прибыль, пополнения и выводы отдельно.
После пополнения или вывода обновляй базу по своему заранее установленному правилу. Пополнение не является чистой прибылью и не отменяет достигнутый предел потерь.
Финансовые лимиты и момент остановки
Лимиты пополнений, суммы ставок и потерь решают разные задачи. Выбери их до игры и прекрати новые ставки, если бюджет или контроль над действиями перестал соответствовать плану.
Лимит пополнений ограничивает внесение денег, но не обязательно сумму ставок: одни и те же средства могут использоваться повторно. Лимит ставок и лимит потерь тоже не взаимозаменяемы. Перед новой ставкой сложи уже понесённые потери и полные возможные потери по всем ещё не рассчитанным ставкам и предлагаемой ставке. Сравни сумму с выбранным лимитом потерь: если она выше, откажись от новой ставки. Например, при лимите 100, уже потерянных 90, отсутствии нерассчитанных ставок и новой ставке 20, которую можно потерять полностью, возможная суммарная потеря составит 90 + 20 = 110 > 100. Такую ставку нужно отклонить: остановка после неё не удержит потери в пределах 100. Прекращение новых ставок не отменяет уже открытые, поэтому они могут увеличить итоговую потерю. Этот лимит — выбранная тобой граница бюджета, а не вероятность или универсальный предел.
В качестве конкретного примера регулирования стандарт RTS 12 Комиссии по азартным играм Великобритании предусматривает доступные клиенту финансовые лимиты для дистанционных азартных игр в Великобритании. Страница обновлена 30 сентября 2026 года. Это не универсальное требование для России, США или любой другой страны.
Небольшой фрагмент первого абзаца требования RTS 12A о финансовых лимитах из английского оригинала британского стандарта
Оригинальная англоязычная страница британского регулятора приведена без перевода изображения. Её требования относятся к указанной британской сфере регулирования, а не ко всем операторам мира.
Не занимай деньги для ставок и не увеличивай сумму ради отыгрыша. Если нарушен бюджет или ты не можешь соблюдать собственные ограничения, остановись. Выбранный процент — правило ограничения расходов, а не обещание выигрыша.
Часто задаваемые вопросы
При пропорциональных ставках после расчёта ставки меняется её денежная сумма, а не выбранный процент. Например, 1% от 1000 — это 10, а от 900 — 9. Менять сам процент лучше только по заранее установленному правилу пересмотра, а не ради отыгрыша.
Результат зависит и от коэффициента. При десятичном коэффициенте 2,00 и вероятности 50% преимущество равно нулю, поэтому положительной ставки по критерию Келли нет. Для другого коэффициента нужно заново проверить выражение D × p − 1. Вероятность должна быть твоей обоснованной оценкой, а не числом, подобранным ради положительного результата.
Это зависит от заранее выбранного правила. При процентных ставках пополнение меняет расчётную базу после того, как средства стали доступны. При фиксированных ставках юнит может оставаться прежним до запланированного пересмотра. Записывай пополнения отдельно: они не являются чистой прибылью от ставок.
Округляй сумму вниз до разрешённого значения, не превышая личный предел и предел общей суммы открытых ставок. Если после округления сумма ниже минимальной ставки, пропусти ставку или выбери доступный вариант с меньшим разрешённым минимумом. Не увеличивай доступный бюджет ради требований оператора.
Не автоматически. Спортивная ставка, сумма входа в денежную покерную игру и турнирный взнос задают разные единицы риска. Сначала определи, какую сумму ты можешь потерять, какие дополнительные вложения возможны и когда деньги снова станут доступны. Универсального процента для всех этих случаев нет.
Евгений Волков
ВерифицированFullstack-разработчик с математическим образованием. Делаю калькуляторы и игровые инструменты ToolsGambling на Pixi.js и современном вебе, и каждый результат основан на прозрачных формулах теории вероятностей, которые можно проверить самому.