

Содержание
Минимальная частота защиты (MDF) — это наименьшая доля диапазона, которую защитник должен продолжать против ставки, чтобы соперник не мог прибыльно блефовать с любыми двумя картами. При ставке в полбанка это 66,7%: продолжать нужно примерно две руки из трёх.
Если банк до ставки равен $100, ставка — $50, а рейк 5% удерживается из банка до ставки, банк уменьшается на $5 — до $95, и MDF составляет 65,5% (на 1,1 п.п. ниже 66,7% без рейка).
Что такое минимальная частота защиты
MDF показывает, какую долю всего диапазона нужно продолжать коллом или рейзом, а не обязывает тебя коллировать конкретную руку.
Смысл защиты — не позволить сопернику получать прибыль одним лишь блефом с любыми двумя картами. Чем меньше размер ставки, тем большую часть диапазона приходится защищать: соперник рискует меньшей суммой ради того же банка. DeucesCracked даёт такое определение MDF и указывает, что меньший размер ставки требует более высокой частоты защиты.
При этом MDF отвечает на вопрос «сколько рук продолжать», но сама по себе не отвечает на вопрос «какие именно руки выбрать».
Как считается MDF для ставки: формула и альфа
Для первой ставки используй банк до ставки соперника:
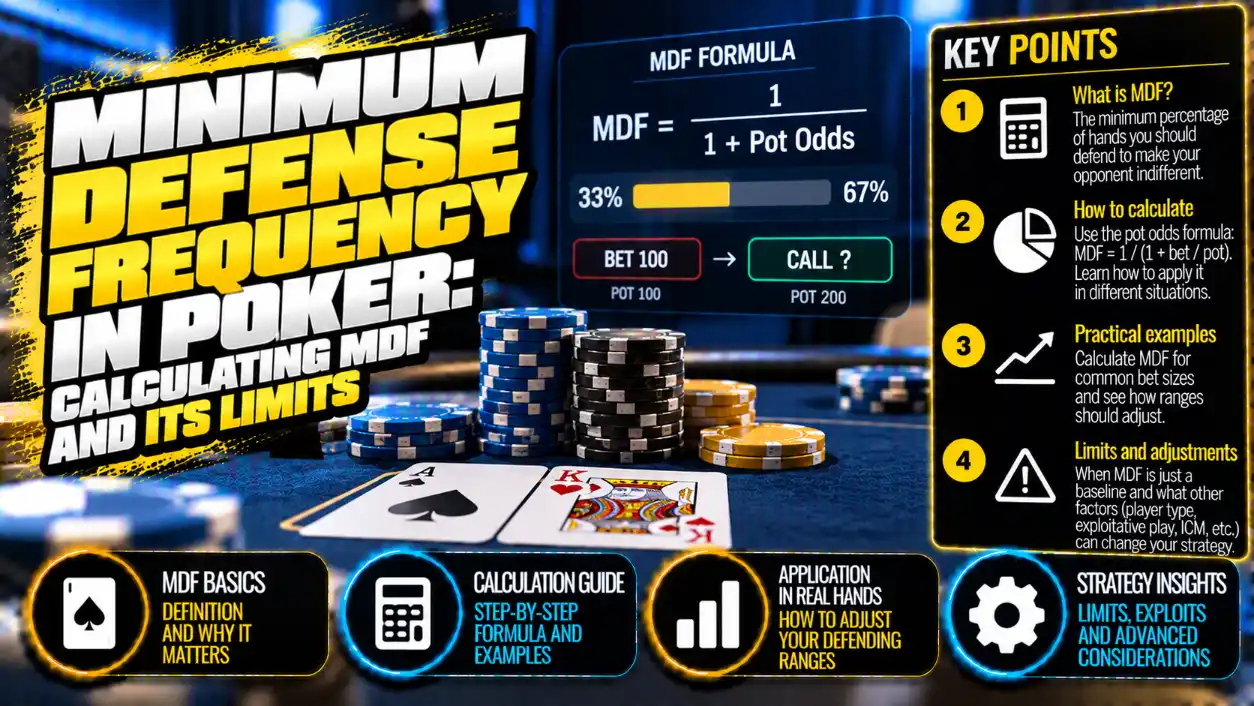
MDF = банк до ставки / (банк до ставки + ставка).
Обратная сторона расчёта — альфа (доля фолдов, при которой блеф безубыточен):
Альфа = ставка / (банк до ставки + ставка).
На этой границе блеф с нулевой эквити безубыточен; если защитник сбрасывает чаще, такой блеф приносит прибыль. MDF и альфа в сумме дают 100%.
Например, до ставки в банке было $100, соперник поставил $50:
- MDF = 100 / (100 + 50) = 66,7%.
- Альфа = 50 / (100 + 50) = 33,3%.
Формулу и ориентиры для ставки в полбанка, банк и два банка приводит PokerSkill: соответственно около 67%, 50% и 33%. В таблице ниже округление подробнее.
Не включай ставку соперника в исходный банк. Если вместо $100 подставить $150, формула ошибочно даст 75,0%, а не 66,7%.
Почему MDF — не порог колла
MDF измеряет долю защищаемого диапазона, а пот-оддсы задают необходимое эквити для колла.
В том же примере ты платишь $50 в банк $150 после ставки соперника. После твоего колла в банке будет $200, поэтому порог колла — 25%: 50 / 200, а не MDF 66,7%. Формула MDF при этом не меняется — банк до ставки / (банк до ставки + ставка).
Для проверки этих 25% подойдёт калькулятор пот-оддсов. А разбор пот-оддсов и имплайд-оддсов поможет отделить цену колла сейчас от возможных будущих выплат.
Таблица размеров ставки и схема
Чем больше ставка относительно банка до неё, тем ниже MDF и тем больше рук можно сбросить, не делая блеф с любыми двумя картами прибыльным.
Во всех строках банк до ставки — $100. Использованы одни и те же формулы: MDF = банк до ставки / (банк до ставки + ставка); альфа = ставка / (банк до ставки + ставка).
| Размер ставки | Сумма | MDF | Альфа |
|---|---|---|---|
| 25% банка | $25 | 80% | 20% |
| 33% банка | $33 | 75,2% | 24,8% |
| 50% банка | $50 | 66,7% | 33,3% |
| 67% банка | $67 | 59,9% | 40,1% |
| 75% банка | $75 | 57,1% | 42,9% |
| 100% банка | $100 | 50% | 50% |
| 150% банка | $150 | 40% | 60% |
| 200% банка | $200 | 33,3% | 66,7% |
Схема расчёта MDF: банк $100, ставка $50, MDF 66,7%, альфа 33,3%Учебная схема: при банке $100 и ставке $50 защита 66,7% диапазона делает блеф безубыточным.
Здесь 33% и 67% банка — именно ставки $33 и $67, а не точные треть и две трети банка.
Пример с условными комбо на ривере
Если у тебя 90 условных комбо и соперник ставит полбанка, ориентир — продолжить с 60 комбо и сбросить 30.
Расчёт тот же: MDF = банк до ставки / (банк до ставки + ставка) = 66,7%. Соответствующая альфа = ставка / (банк до ставки + ставка) = 33,3%.
Для наглядности представь, что вся защита состоит из коллов:
| Действие | Условные комбо |
|---|---|
| Колл | 60 |
| Фолд | 30 |
| Весь диапазон | 90 |
Это не список реальных рук: все комбо здесь условные и имеют одинаковый вес. Если ты коллируешь ровно две трети диапазона, блеф соперника с нулевой эквити безразличен — он не даёт ни прибыли, ни убытка.
Но выбрать любые 60 комбо недостаточно для хорошей игры. Нужно оценить, как конкретные руки стоят против диапазона ставок соперника. Статья «Блеф-кэтчер на ривере» продолжает именно этот вопрос: стоит ли защищать одну руку, а не какую долю диапазона защищать вообще.
Как считать защиту против рейза префлоп
Против открытия на префлопе считай риск открывающего против мёртвых денег — блайндов, которые он может забрать:
MDF = 1 − риск / (риск + выигрыш).
Здесь риск — сумма рейза открывающего, а выигрыш — мёртвые деньги без его собственных фишек. Если ты сбрасываешь большой блайнд, соперник забирает 1,5 bb: малый блайнд 0,5 bb и твой большой блайнд 1,0 bb. Твой уже внесённый блайнд — часть этих мёртвых денег. Допустим, малый блайнд уже сбросил карты, и решение принимает большой блайнд. Единица «bb» — один большой блайнд.
Альфа для открытия равна риск / (риск + выигрыш).
| Размер открытия | MDF | Альфа |
|---|---|---|
| 2 bb | 42,9% | 57,1% |
| 2,5 bb | 37,5% | 62,5% |
| 3 bb | 33,3% | 66,7% |
| 4 bb | 27,3% | 72,7% |
Для открытия 2,5 bb формула даёт 37,5%: MDF = 1 − 2,5 / (2,5 + 1,5). Такой же пример с открытием 2,5x приводит PokerSkill в материале «Big Blind Defense» (pokerskill.com).
Это ориентир против попытки забрать блайнды, а не готовый диапазон колла большого блайнда. Чтобы понять, какие руки соперник вообще открывает, сначала научись читать префлоп-чарты.
Где расчёт перестаёт работать
MDF перестаёт быть полезной целью для защиты, если соперник блефует слишком редко: продолжать только ради нужного процента может стоить денег.
Посмотрим на ставку в полбанка. Защитник коллирует две трети случайных рук, которые побеждают каждый блеф и проигрывают каждой ставке с более сильной рукой; ничьих нет. Ниже — ожидаемая ценность (EV) такой защиты относительно фолда при банке до ставки, равном 100 единицам.
| Доля блефов среди ставок соперника | EV на 100 единиц банка |
|---|---|
| 0% | −33,3 |
| 10% | −20 |
| 20% | −6,7 |
| 25% | 0 |
| 33,3% | 11,1 |
| 40% | 20 |
| 50% | 33,3 |
Порог безубыточности колла здесь — 25% блефов среди ставок соперника. Он следует из пот-оддсов: ставка / (банк до ставки + 2 × ставка). Это не MDF, которая по формуле банк до ставки / (банк до ставки + ставка) равна 66,7%.
При этих допущениях, если блефов меньше 25%, защита на уровне MDF убыточна. Доля блефов описывает диапазон ставок соперника, а MDF — диапазон защитника.
Есть и границы самого примера:
- На ривере больше нет будущих карт и ставок. На более ранних улицах нужно учитывать реализацию эквити и возможные дальнейшие вложения.
- Блеф с нулевой эквити — упрощение. Если у блефующей руки остаются шансы забрать банк после колла, одного расчёта частоты фолдов недостаточно.
- MDF не определяет состав защиты. Одинаковая доля продолжений не делает разные наборы рук равноценными.
В обновлённой статье Upswing Poker (upswingpoker.com), исходную версию которой Ryan Fee опубликовал 4 апреля 2017 года, пот-оддсы также рассматриваются как обычно более практичная основа выбора диапазона колла против ставки, чем MDF.
Что дальше: от процента к защищаемому диапазону
Следующий шаг — проверить состав защиты, а не пытаться любой ценой набрать процент из таблицы.
Для самостоятельного разбора пригодятся два инструмента:
- Калькулятор эквити — чтобы оценить эквити выбранных рук против предполагаемого диапазона соперника и понять, какие руки рассматривать для защиты. Само значение эквити ещё не выбирает действие за тебя.
- Редактор диапазонов — чтобы собрать диапазон для учебного разбора и сопоставить его с примером, где из 90 условных комбо продолжают 60.
Начинай с банка до ставки и размера ставки, затем отделяй общий ориентир MDF от решения по конкретной руке.
Часто задаваемые вопросы
Нет. Используй MDF как ориентир для проверки диапазона, а не как обязательную норму. Решение зависит от того, с чем соперник ставит и какие руки есть у тебя.
Да. Защита включает и коллы, и рейзы: оба действия не позволяют сопернику сразу забрать банк. Таблица MDF не распределяет руки между этими действиями.
Нет. Для одной руки нужны пот-оддсы и оценка её эквити против диапазона ставок. MDF описывает частоту продолжения всего твоего диапазона.
Да, как ориентир против открытия, но с отдельным расчётом риска и мёртвых денег. Превращать полученный процент в готовый диапазон колла без разбора рук нельзя.
Евгений Волков
ВерифицированFullstack-разработчик с математическим образованием. Делаю калькуляторы и игровые инструменты ToolsGambling на Pixi.js и современном вебе, и каждый результат основан на прозрачных формулах теории вероятностей, которые можно проверить самому.