


Содержание
Шансы банка, или пот-оддсы, — это цена колла сейчас; имплайд-оддсы, или потенциальные шансы банка, учитывают дополнительные фишки соперника, которые ты можешь выиграть позже. Сначала сравни текущую цену с эквити против предполагаемого диапазона соперника. Затем отдельно проверь, насколько реалистична будущая выплата и какие будущие потери не вошли в расчёт.
Цена известна из размеров банка и ставки. Эквити и будущая выплата зависят от модели: неизвестный диапазон соперника нельзя заменить уверенностью в результате.
| Понятие | Что оно показывает | Что известно, а что оценивается |
|---|---|---|
| Шансы банка | Соотношение доступной награды и цены колла | Рассчитывается по текущим суммам |
| Эквити | Ожидаемая доля банка при вскрытии, включая долю при ничьих | Рассчитывается для заданных рук или диапазонов; сам диапазон может быть предположением |
| Имплайд-оддсы | Как дополнительная будущая выплата меняет цену решения | Выплата — оценка, а не обещание |
| Обратные имплайд-оддсы | Риск дополнительных будущих потерь, в том числе после улучшения | Нужна оценка будущих действий и проигрывающих исходов |
Какую сумму считать банком
Для универсального расчёта бери банк, уже включающий ставку соперника, но ещё не включающий твой предстоящий колл. Обозначим его S, а дополнительную сумму, которую нужно внести для колла, — C.
Тогда:
- шансы банка в виде соотношения:
S:C; - требуемое эквити:
C/(S+C).
Твои прежние вложения уже находятся в банке. Не прибавляй их к цене решения повторно.
В калькуляторе шансов банка используется другое исходное поле: P — банк до ставки соперника. Если соперник один и его текущая ставка равна твоему коллу C, то S=P+C, а банк после колла равен P+2C.
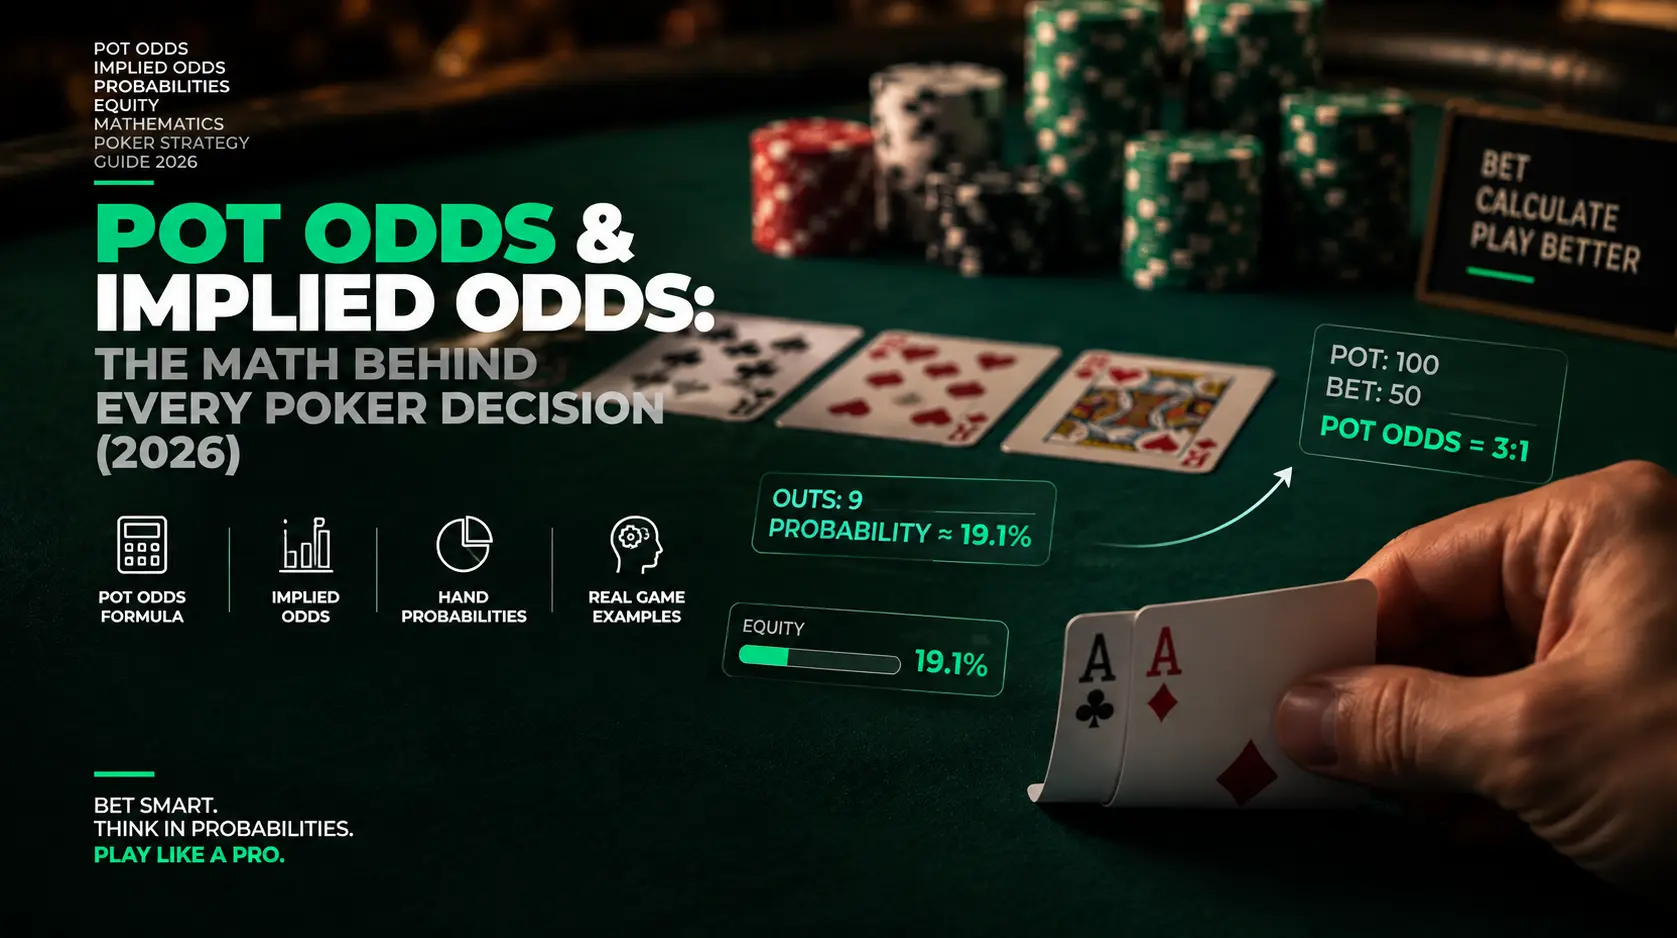
Например, при P=100 и C=50:
| Величина | Результат |
|---|---|
| Банк до ставки соперника | 100 |
| Банк после его ставки, до твоего колла | 150 |
| Цена колла | 50 |
| Банк после колла | 200 |
| Шансы банка | 150:50 = 3:1 |
| Требуемое эквити | 50/200 = 25% |
Порог здесь 25%, а не 33,3%. Для порога нужно делить цену колла на банк после колла, а не на 150.
Без дальнейших ставок и рейка ожидаемая ценность (EV) решения равна EV=e*(P+2C)-C, где e — эквити в долях единицы. При предполагаемом эквити 30% получаем 0,30*200-50=+10 фишек. Фолд имеет EV 0 от текущего момента принятия решения: прежние вложения уже не вернуть.
На пороге 25% колл безубыточен в этой модели. Положительная EV означает преимущество в среднем при верных допущениях, но не гарантирует выигрыш отдельной раздачи. Эквити также не равно частоте чистых побед: оно учитывает твою долю банка при ничьих.
Во всех примерах ниже используются фишки в одной условной шкале. На снимках интерфейса суммы банка отображаются в долларах, а EV — в фишках; для повторения расчётов используй те же числовые значения как единицы одной шкалы.
Как размер ставки меняет цену колла
Чем больше ставка относительно банка до неё, тем выше необходимое эквити для колла. Таблица предполагает одного соперника, равный его ставке колл, отсутствие рейка и дальнейших ставок.
| Ставка относительно банка до ставки | Шансы банка | Требуемое эквити |
|---|---|---|
| 1/4 банка | 5:1 | 16,7% |
| 1/3 банка | 4:1 | 20,0% |
| 1/2 банка | 3:1 | 25,0% |
| 2/3 банка | 5:2 | 28,6% |
| 3/4 банка | 7:3 | 30,0% |
| 1 банк | 2:1 | 33,3% |
| 1,5 банка | 5:3 | 37,5% |
| 2 банка | 3:2 | 40,0% |
Проценты округлены до одного десятичного знака. Это пороги для колла, а не требуемая частота успешного блефа игрока, который делает ставку.
Как повторить прямой расчёт в калькуляторе
Введи 100, 50 и 30 в три основных поля — результаты обновятся автоматически. Кнопку расчёта искать не нужно.
- Открой калькулятор шансов банка.
- В поле «Размер банка (до ставки)» введи
100. - В поле «Ставка для колла» введи
50. - В поле «Твоё эквити» введи
30.
Ты увидишь порог 25%, соотношение 3:1, итоговый банк 200 и EV +10 фишек. Сам порог не измеряет силу руки: эквити 30% здесь введено как предположение, а не получено из цены колла.
Локальный тест калькулятора: банк 100, колл 50, эквити 30%, порог 25%
Локальный тестовый пример с числами 100/50/30, не проверка опубликованной версии. Суммы банка в интерфейсе обозначены в долларах, EV — в фишках; расчёт использует одну условную шкалу.
На снимке также показаны MDF 66,7% и вероятность успеха блефа 33,3%. MDF обозначает минимальную частоту защиты диапазона в упрощённой модели, а второе число относится к цене блефа для ставящего игрока. Ни одно из этих чисел не является эквити, необходимым для твоего колла. Они не означают, что против любого реального соперника нужно защищать ровно 66,7% диапазона.
Как отличить ауты от эквити
Ауты позволяют оценить вероятность улучшения, но не обязательно вероятность победы или эквити. Чистый аут приводит к выигрышному улучшению в принятой модели; грязный аут может улучшить твою руку, оставив её позади. Карта, одновременно закрывающая флеш и стрит, считается только один раз.
Например, с A♠5♠ на тёрне K♠8♠2♥7♦ известны четыре пики из 13, поэтому остаются девять карт, закрывающих флеш. Если известны только твои карты и борд, неизвестных карт 52 − 6 = 46: вероятность собрать флеш на ривере равна 9/46 ≈ 19,6% с округлением до одного знака после запятой. Это кандидаты на улучшение до флеша, а не гарантированные выигрышные ауты: например, 2♠ образует пару с 2♥ на борде и может превратить возможный сет соперника в фулл-хаус. Вероятность собрать флеш здесь не равна эквити против диапазона соперника.
При фиксированном числе доступных аутов после флопа остаются 47 неизвестных карт, после тёрна — 46:
- вероятность попадания следующей картой:
ауты/неизвестные карты; - вероятность хотя бы одного попадания от флопа до ривера:
1-((47-ауты)/47)*((46-ауты)/46).
Эта модель предполагает, что набор аутов остаётся подходящим при промахе на тёрне. Она не учитывает автоматически диапазон соперника, его улучшения и ситуации, в которых твоя новая комбинация проигрывает.
| Ауты | Флоп → тёрн | Тёрн → ривер | Флоп → ривер |
|---|---|---|---|
| 2 | 4,3% | 4,3% | 8,4% |
| 4 | 8,5% | 8,7% | 16,5% |
| 6 | 12,8% | 13,0% | 24,1% |
| 8 | 17,0% | 17,4% | 31,5% |
| 9 | 19,1% | 19,6% | 35,0% |
| 12 | 25,5% | 26,1% | 45,0% |
| 15 | 31,9% | 32,6% | 54,1% |
Значения округлены до одного десятичного знака и описывают вероятность попадания, не полное эквити при вскрытии.
Правило 2 и 4 даёт приближение: умножь ауты на 2 для одной карты и на 4 для двух. Для девяти аутов 9*4=36%, тогда как точная вероятность в этой модели — около 34,97%.
Колл на флопе обычно оплачивает только просмотр тёрна. Использовать около 35% для двух карт можно, только если ты увидишь обе без дополнительных неучтённых платежей — например, в подходящей ситуации олл-ина. Даже тогда попадание не автоматически означает выигрыш. На ривере готовой руке нужна оценка эквити против диапазона, а не подсчёт аутов.
Как проверить девять аутов в инструменте
Укажи девять аутов и выбери тёрн: вероятность попадания одной оставшейся картой составит 19,6%. В блоке расчёта по аутам задай 9, затем выбери «Тёрн (1 карта до конца)».
Локальный тест расчёта девяти аутов на тёрне: вероятность попадания 19,6%
Локальный тест: девять аутов и одна карта до конца. Значение 19,6% — точная вероятность попадания в этой модели, 9/46, округлённая до одного знака после запятой, а не результат правила двойки. Подпись интерфейса «Эквити из аутов» здесь обозначает вероятность попадания при модели чистых аутов, а не эквити против реального диапазона соперника.
Если используешь кнопку переноса результата в основное поле эквити, туда копируется округлённое значение 19,6%. Такой перенос не устраняет допущение о чистых аутах.
Подробнее о подсчёте карт — в гайде про ауты и правило 2 и 4. Для явно заданных рук и диапазонов используй калькулятор эквити: он не определяет истинный диапазон соперника. Встроенная оценка по картам в калькуляторе шансов банка играет против равномерно случайной руки или рук, а не против фактического диапазона ставок.
Как рассчитать имплайд-оддсы
Добавляй только среднее количество дополнительных фишек соперника, которое ты выиграешь при успешном исходе. Обозначим эту величину X. Это условное среднее: в него входят и победы, после которых соперник больше ничего не платит.
X не включает твои собственные будущие ставки, которые вернутся к тебе при победе. Это дополнительные чистые поступления от соперника, а не весь будущий банк.
Для простой модели дро допустим, что:
- каждое попадание выигрывает;
- при каждом промахе ты делаешь фолд без дальнейших затрат;
- нет ничьих, рейка и дополнительных проигранных ставок;
e— вероятность успешного исхода в этой модели.
Тогда:
- порог:
C/(P+2C+X); - соотношение:
(P+C+X):C; - EV расширенной модели:
e*(P+2C+X)-C; - минимальная дополнительная выплата:
Xmin=max(0,C/e-P-2C).
При P=100, C=50, условной вероятности успеха 20% и X=100 получаем порог 16,7%, соотношение 5:1 и EV +10. Без будущей выплаты EV была бы −10. Минимально необходимое X равно 50 фишкам.
20% здесь — иллюстративное допущение, не точная вероятность девяти аутов. Для 9/46=19,565% минимальная выплата составляет 55,56 фишки, или 55,6 после округления. Если возможная выплата равна 100, её нужно получать примерно в 55,6% успешных исходов, а не в 50%, как при допущении 20%. Округление способно изменить пограничное решение.
Если будущие действия включают дополнительные расходы, проигрыши после попадания или разные выплаты, нужна более полная схема EV с отдельными исходами. Одна величина X не описывает все эти риски.
Насколько реалистична будущая выплата
Проверяй среднюю выплату, а не весь оставшийся стек соперника или ставку, которую ты надеешься получить. Если соперник отдаёт ещё 100 фишек только в 40% успешных исходов, а в остальных 60% — ничего, то X=40.
При прежнем допущении успеха 20%:
| Будущая выплата при успехе | Среднее X | EV расширенной модели |
|---|---|---|
| 100 в 40% случаев, 0 в остальных | 40 | 0,20*240-50 = −2 |
| 100 в 60% случаев, 0 в остальных | 60 | 0,20*260-50 = +2 |
При возможной выплате 100 нужна как минимум 50%-ная частота оплаты успешных исходов. Если после текущего колла доступный для получения эффективный оставшийся стек равен лишь 30, недостающие 50 получить невозможно даже при оплате каждого успеха.
При игре против одного соперника этот потолок равен меньшему из твоего и его оставшихся стеков после текущего колла. Большая глубина сама по себе не обеспечивает выплату. Важны сила диапазона соперника, позиция, заметность закрывшегося дро, скрытость твоей руки, вероятность собрать натс, готовность соперника платить и риск его дальнейшего улучшения.
Попытка собрать сет с карманной парой — пример применения потенциальных шансов банка к скрытой сильной руке. Но не каждый сет выигрывает и не каждый получает оплату; универсальное правило кратности стека здесь не заменяет расчёт.
Материал PokerStars Learn об имплайд-оддсах полезен для оценки будущей оплаты с учётом стеков и позиции. Приведённые здесь формулы отдельно выведены из указанной модели; ожидаемая оплата не считается гарантированной.
Как включить имплайд-оддсы в калькуляторе
Оставь банк 100 и колл 50, измени эквити на 20 и добавь ожидаемую выплату 100. Это воспроизводит расширенный пример, но не подтверждает реалистичность выплаты.
- В поле «Твоё эквити» введи
20. - Включи «Добавить имплайд-оддсы».
- В поле «Дополнительные фишки, которые ты ожидаешь выиграть, когда попадёшь» введи
100.
Скорректированный порог составит 16,7%, соотношение — 5:1. Подсказка о колле использует этот порог и потому поддерживает колл в рамках введённой модели.
Локальный тест имплайд-оддсов: банк 100, колл 50, вероятность 20%, дополнительная выплата 100
Локальный тест расширенного примера. Исходный порог 25% и базовая EV −10 остаются на карточке; скорректированный порог равен 16,7%.
Карточка EV показывает базовую модель без X, поэтому −10 на ней не противоречит +10 в расширенном расчёте. Подсказка о примерно 50 дополнительных фишках означает минимальную необходимую будущую выплату, а не потери от обратных имплайд-оддсов.
Калькулятор не оценивает вероятность оплаты, будущие проигранные ставки, рейк или ICM.
Что показывает исторический пример из учебного материала
Пример полезен для учёта будущих денег, но в его модели оплата на ривере гарантирована. На странице 18 материала Джо Паскуале для курса стратегий покера Калифорнийского университета в Сан-Диего, весна 2006 года, рассматриваются банк 16, колл 6 и будущие 6 от соперника. Предполагается, что соперник обязательно заплатит эти 6 на ривере; это допущение модели, а не гарантия в реальной игре.
Оригинальная страница учебного материала даёт:
- прямые шансы:
22:6 ≈ 3,7:1; - шансы с будущей выплатой:
28:6 ≈ 4,7:1.
Две строки: будущий банк 28 и потенциальные шансы банка 28:6 ≈ 4,7:1
Джо Паскуале, Калифорнийский университет в Сан-Диего, курс стратегий покера, весна 2006 года, страница 18. Англоязычный оригинал сохранён без перевода; показаны две строки примера, не правила современной покерной комнаты.
Число 28 в соотношении потенциальных шансов — доступная чистая награда, включая будущие 6 соперника, не буквальный итоговый банк. После текущего колла банк равен 28; будущие равные ставки по 6 увеличивают его до 40. Если вычесть твои нынешние 6 и будущие 6, остаётся награда 28.
Наш расчёт при отдельно предположенной вероятности успеха 20% даёт прямой порог 6/28=21,43% и скорректированный 6/34=17,65%. Это иллюстрация учёта выплат, не точное эквити руки из источника и не гарантия правильности колла в той раздаче.
Когда обратные имплайд-оддсы меняют решение
Улучшение может привести не к выплате, а к дополнительным потерям. Низкий флеш против возможного старшего флеша, низкий стрит или сильная на вид рука на спаренном борде — ситуации, в которых попадание не обязательно означает победу.
В разделах 3.4.1–3.4.2 работы Дениса Ричарда Паппа, 1998 рассматриваются потенциальные и обратные потенциальные эффекты будущих ставок. Для практического расчёта это причина не принимать все улучшения за чистые победы.
Снизь уверенность в модели чистых аутов, если ненатсовое дро может проиграть более сильной комбинации или соперник способен улучшиться позже. Даже натсовое дро не обещает оплату. Различай номинальное эквити и реализацию эквити: теоретическая доля банка при вскрытии не описывает все расходы и фолды на пути к нему.
Нельзя просто ввести отрицательное X: инструмент ограничивает дополнительные фишки значениями от нуля. Будущие потери нужно оценивать отдельно.
Как меняется расчёт в других ситуациях
Формула цены остаётся C/(S+C), но доступный банк, эквити и модель будущих действий нужно уточнять.
Ривер и олл-ин
На ривере сравнивай цену с эквити против диапазона ставки, а против олл-ина не добавляй будущую выплату этого соперника. При P=100, C=50 руке, которая выигрывает у всех блефов и проигрывает всем ставкам с сильными руками, нужны 25% блефов в диапазоне ставки — только при отсутствии ничьих и других исходов.
Если соперник поставил олл-ин на флопе, будущих фишек от него тоже нет, но эквити к вскрытию должно учитывать обе оставшиеся карты. Известная цена не устраняет неопределённость диапазона.
Колл после рейза
Считай только недостающую сумму колла, не всю ставку заново. Если текущий доступный банк S=220, а доплатить нужно C=40, итоговый банк равен 260 и порог составляет 40/260=15,4% после округления.
Прежние вложения уже потрачены. Подробнее — почему вложенные фишки не обязывают продолжать раздачу.
Несколько соперников и отдельные банки
Включай в S уже внесённые доступные тебе фишки, но не предполагаемые будущие коллы. Игроки за тобой ещё могут сделать рейз, а эквити против нескольких диапазонов отличается от эквити против одного.
Если образовались отдельные банки из-за разных размеров олл-инов, оценивай каждую доступную тебе часть отдельно. Нельзя использовать в награде фишки банка, который ты не имеешь права выиграть.
Рейк и турнирные выплаты
Рейк уменьшает доступную выплату, а ICM может изменить ценность фишек относительно призов. В условном примере, где из итогового банка 200 удаляются 10 фишек, порог равен 50/190=26,3%, а EV при эквити 30% — 0,30*190-50=+7. Это гипотетическая модель, не утверждение о комиссии конкретной комнаты.
В турнире положительная EV в фишках не обязательно означает положительную EV в призовых выплатах. Смотри объяснение ICM; калькулятор шансов банка не выполняет этот расчёт автоматически.
Как проверить свою прошлую раздачу
Разбери сохранённую раздачу и запиши допущения рядом с результатом. Для этого не нужно начинать новую игру или вносить деньги.
- Запиши банк до ставки
Pи текущий доступный банкS. - Выдели только недостающую цену колла
C. - Зафиксируй карты, оставшиеся карты до ривера и предполагаемый диапазон соперника.
- Отдели вероятность попадания от эквити; отметь грязные и повторно посчитанные ауты.
- Оцени среднюю будущую выплату
X, включая успешные исходы без оплаты, и потолок эффективного оставшегося стека. - Запиши риск будущих потерь, рейк и возможное влияние ICM.
- Сравни цену с выбранной оценкой и сохрани расчёт вместе с допущениями.
Практика 1. Банк до ставки 100, колл 50, эквити 30%, дальнейших ставок и рейка нет. Ответ: порог 25%, шансы 3:1, EV +10. Колл имеет положительную EV в заданной модели.
Практика 2. Те же суммы, успех 20%, возможная дополнительная выплата 100. При оплате 40% успешных исходов X=40 и EV −2; при оплате 60% X=60 и EV +2. Решение меняется из-за реалистичной средней оплаты, а не из-за самого наличия большого стека.
Часто задаваемые вопросы
Да: используй одну единицу во всех денежных полях, включая дополнительные фишки X. Отношения и проценты не изменятся; EV будет выражено в выбранной единице, несмотря на подпись интерфейса в фишках. Не смешивай единицы.
В игре один на один с одной ставкой, когда колл равен этой ставке, банк до ставки равен P = S − C. Если видишь 150, а ставка равна 50, введи 100 в поле банка до ставки. Не применяй это упрощение без проверки при рейзах или побочных банках.
Шансы банка можно рассчитать по суммам без карт. Для эквити нужно явно задать предполагаемый диапазон или конкретное сочетание рук. Встроенный расчёт против равномерно случайных рук не определяет реальный диапазон ставок соперника.
Евгений Волков
ВерифицированFullstack-разработчик с математическим образованием. Делаю калькуляторы и игровые инструменты ToolsGambling на Pixi.js и современном вебе, и каждый результат основан на прозрачных формулах теории вероятностей, которые можно проверить самому.