


Содержание
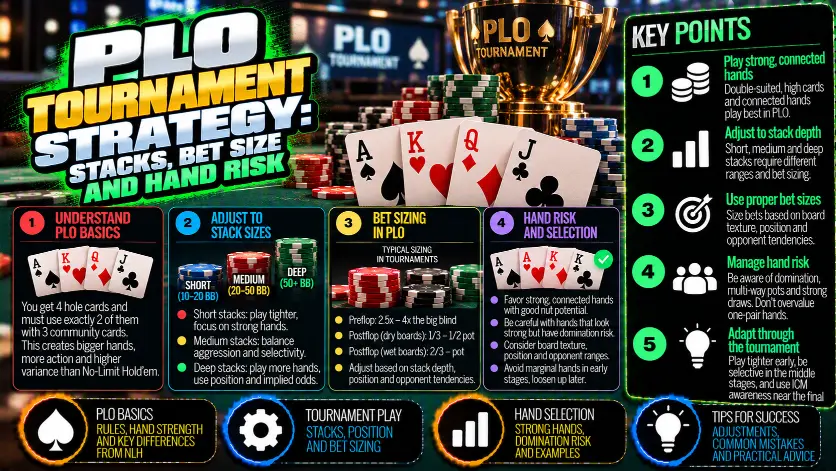
Стратегия PLO в турнире — это выбор решений с учётом стека в больших блайндах (bb), банка и риска вылета. По расчёту ToolsGambling, банк 12 bb и ставка 4 bb позволяют сделать рейз до 24 bb, если 12 bb обозначают банк до ставки соперника и у тебя достаточно фишек.
Коротко
- Пот-лимит ограничивает максимальную ставку размером банка, а при рейзе учитывает предварительный колл: при банке 12 bb до ставки соперника и его ставке 4 bb рейз возможен до 24 bb.
- SPR (стек-к-поту) показывает глубину эффективного стека относительно банка: чем он больше, тем больше пространства для дальнейших решений.
- Порог эквити для колла зависит от размера ставки (от 20,0% при трети банка до 33,3% при полном банке) и от денег, уже лежащих в банке.
- На баббле положительного результата в фишках недостаточно для оправданного риска стеком: нужно учитывать ICM.
Турнирные решения в омахе: что учитывать
Турнирная стратегия помогает связать силу руки с ценой продолжения и последствиями проигрыша. Тебе нужно оценить не только карты, но и доступный стек, допустимый размер рейза и риск вылета.
Такой подход полезен, если правила омахи тебе уже знакомы, но за столом трудно быстро отделить выгодный колл от слишком дорогого продолжения. Сильная на вид рука не отвечает на все вопросы сразу. Сколько нужно доплатить? Какая часть стека останется? Можно ли рассчитывать на дальнейшую игру или решение уже связывает тебя с большей частью фишек?
Стартовый стек и рост блайндов задают условия турнирной игры с самого начала, как отмечает PokerNews, 2019. Однако для текущего решения нужна именно текущая глубина. Привычное число фишек без перевода в bb мало говорит о том, насколько свободно ты можешь выбирать размер ставки.
Полезно разделять решение на несколько проверок: сначала правила пот-лимита, затем цену колла и глубину, после этого турнирный риск. Общую связь стеков и ICM продолжает стратегия 6-макс турнира. Здесь сосредоточимся на расчётах для омахи, а не на полном разборе турнирных диапазонов.
Как работает пот-лимит: максимальная ставка и рейз
В пот-лимите максимальная ставка равна банку, а максимальный рейз рассчитывается с учётом колла ставки соперника. Именно предварительный колл меняет сумму, которую разрешено добавить повышением. Такое правило описано в глоссарии pokerskill.com.
Когда перед тобой нет ставки, ориентиром служит текущий банк. Когда соперник уже поставил, нельзя просто посмотреть на прежний банк и объявить такую же величину рейза. Сначала нужно учесть деньги, которые ты внесёшь коллом.
В этой ситуации максимальная общая сумма твоей ставки выражается формулой:
Максимальный рейз до = P0 + 3B
Здесь P0 обозначает банк до ставки соперника, а B обозначает его ставку. Формула относится к ситуации, когда ты ещё не вносил деньги на этой улице, перед тобой одна ставка и стек позволяет сделать максимальное повышение.
При банке 12 bb до действия соперника и его ставке 4 bb расчёт выглядит так:
- Сначала учитывается твой колл 4 bb.
- После учёта колла банк для определения повышения составляет 20 bb.
- Максимальное повышение сверх колла составляет 20 bb.
- Общая сумма твоей ставки получается до 24 bb.
Разница между «повысить на» и «повысить до» здесь принципиальна. Сумма 20 bb обозначает повышение сверх колла, а 24 bb обозначают всю твою ставку на этой улице. Если назвать 20 bb итоговой суммой, максимальный разрешённый рейз будет определён неверно.
Формула показывает предел по правилам, а не рекомендуемый размер ставки. Возможность поставить максимум сама по себе ничего не говорит о выгодности действия. Если фишек меньше, чем требуется для такого рейза, доступную сумму дополнительно ограничивает стек.
Глубина стека и SPR
SPR (стек-к-поту) показывает отношение эффективного оставшегося стека к банку на выбранной улице. Для решения на флопе сравнивай банк с фишками, которые ещё могут быть разыграны между тобой и соперником, а не со стартовым стеком турнира.
При одинаковом банке меньший SPR означает, что оставшийся стек невелик относительно уже собранных денег. Больший SPR оставляет больше пространства для последующих ставок и решений. Поэтому одинаковый банк не делает две раздачи стратегически одинаковыми.
В таблице банк на флопе равен 12 bb, а указанный стек считается эффективным оставшимся стеком в момент расчёта.
| Эффективный стек в bb | Банк на флопе | SPR |
|---|---|---|
| 40 bb | 12 bb | 3,33 |
| 60 bb | 12 bb | 5,00 |
| 100 bb | 12 bb | 8,33 |
ToolsGambling, расчёт 29.10.2026
Перед применением таблицы проверь, какой стек действительно доступен для розыгрыша. Большой личный запас фишек не создаёт глубокую раздачу против соперника, у которого осталось существенно меньше. Для оценки конкретного противостояния нужен эффективный стек.
SPR не назначает действие автоматически. Низкое значение не превращает любую руку в подходящую для игры на стек, а высокое не делает любой колл перспективным. Показатель помогает понять масштаб будущего риска, но его нужно сопоставить с рукой и возможным продолжением.
Для глубоких стеков особенно существенна возможность получить дополнительные фишки на следующих улицах. Обратная сторона такого продолжения тоже требует внимания: сколько придётся вложить, прежде чем станет понятно, что рука недостаточно сильна. Эту тему продолжает материал «глубокий стек и имплайд-оддсы».
Порог колла по размеру ставки
При ставке размером с банк порог эквити для колла составляет 33,3% (при отсутствии дополнительных мёртвых денег). Размер ставки меняет порог сильнее всего (от 20,0% до 33,3%); дополнительные мёртвые деньги снижают его слабее: 1 bb до 32,4%, 2 bb до 31,6%. Формула: B / (P0 + 2B + D), где P0 — банк до ставки, B — ставка, D — мёртвые деньги; при P0 = 12, B = 12 и D = 1 получаем 12 / 37 = 32,4%.
Эквити здесь означает ожидаемую долю банка на вскрытии, а не просто вероятность победить без учёта дележа. Для проверки цены колла сопоставляется сумма, которую нужно доплатить, с итоговым банком после колла.
При отсутствии дополнительных мёртвых денег получаются следующие пороги:
| Ставка соперника относительно банка | Порог эквити для колла |
|---|---|
| 1/3 банка | 20,0% |
| 1/2 банка | 25,0% |
| Полный банк | 33,3% |
Показанные значения округлены. Они описывают решение, в котором после колла не потребуется дополнительно платить за реализацию эквити, например при завершении торговли. Если впереди остаются ставки, одного сравнения номинального эквити с таблицей недостаточно.
Для своей ситуации используй калькулятор пот-оддсов, подставив соответствующие банк и ставку. Сначала уточни, какую сумму ты считаешь банком: до ставки соперника или уже вместе с ней. Ошибка в исходной сумме изменит цену продолжения, даже если дальнейший расчёт выполнен правильно.
Мёртвые деньги нельзя добавлять повторно. Цифры 32,4% и 31,6% рассчитаны для дополнительных денег сверх примера выше при той же сумме колла. Если эти фишки уже входят в указанную сумму банка, повторный учёт искусственно занизит порог и сделает колл привлекательнее на бумаге.
Что означает сравнение «35% против 33%»
Часто путают размер ставки в 33% банка с порогом эквити 33,3%: числа похожи, но отвечают на разные вопросы. Размер ставки говорит, сколько платит соперник, а порог показывает, какую долю банка должна выигрывать твоя рука, чтобы колл окупался.
Возьми эквити 35%. Против ставки в треть банка (около 33% банка) порог составляет 20,0%, и 35% его превышает. Против ставки размером с банк порог равен 33,3%, и 35% тоже выше него. При допущениях статьи (эквити реализуется полностью, дальнейших ставок и рейка нет) колл выгоден в обоих случаях, а различие между ними задаёт размер ставки.
В раздаче сначала выясни, что описывает каждое число. Размер ставки, оценка эквити и порог колла отвечают на разные вопросы. Даже правильное сравнение процентов теряет смысл, если один из них относится не к той величине.
Схема: порог эквити для колла при ставке в треть, половину и полный банк в пот-лимитеУчебная схема ToolsGambling: минимальная эквити для колла по размеру ставки относительно банка (расчёт, 29.10.2026)
ICM и баббл в PLO
На баббле порога выгодности в фишках недостаточно для окончательного решения. Нужно учитывать, как риск потери стека соотносится с турнирными выплатами.
По PokerNews, 2019, ICM сильнее влияет на стратегию в омахе, чем в безлимитном холдеме. Поэтому таблицу цены колла нельзя воспринимать как готовое разрешение рисковать стеком возле призовой зоны. Разбор самой концепции вынесен в материал «ICM в покере».
Для практического решения сначала установи, кто кого перекрывает и означает ли проигрыш вылет. Затем отдели вывод о фишках от вывода о турнирной выгодности. Риск-премия может потребовать большего преимущества, чем показывает простой расчёт банка, но конкретную величину этот гайд не определяет.
Решения при коротком стеке
По нашей оценке, без числового расчёта здесь, при низком SPR мусорные тузы растут в относительной цене, а спекулятивные руки теряют часть ценности. Причина в меньшем пространстве для дальнейшей игры: потенциальные улучшения уже труднее превратить в дополнительные фишки соперника.
Под мусорными тузами здесь понимаются руки с тузами, которым недостаёт поддержки остальных карт. Рост их относительной ценности не означает, что любую такую руку нужно разыгрывать на стек. Цена продолжения, состав руки и турнирное положение по-прежнему имеют значение.
Спекулятивная рука часто привлекает возможностью удачно попасть в борд и получить оплату позже. При коротком эффективном стеке запас будущей оплаты ограничен. Поэтому не переноси ожидания от глубокой раздачи в ситуацию, где после ближайшего действия останется мало фишек относительно банка.
Перед крупным вложением ответь себе на два вопроса: насколько рука пригодна для ближайшего решения и сколько последующей игры действительно осталось. Не оценивай её только по самому удачному возможному борду. При этом короткий стек не отменяет пот-лимит: возможность пуша всё равно зависит от разрешённого размера ставки.
Пошагово: как выбрать размер ставки и проверить рейз
- Определи банк до ставки соперника: P0 = 12 bb. Не путай его с банком, который видишь после действий соперника: для формулы нужна именно исходная сумма.
- Выдели ставку, которую тебе предстоит уравнять: B = 4 bb. Отдели её от исходного банка, чтобы не учесть одни и те же фишки дважды.
- Рассчитай банк после своего колла: P0 + 2B = 20 bb. Здесь учтены исходный банк, ставка соперника и твой колл; полученная сумма определяет допустимое повышение сверх колла.
- Найди максимальный общий размер рейза: P0 + 3B = 24 bb. Это сумма, до которой можно повысить, а не добавка поверх колла. Выбирая размер, не превышай этот предел.
- Сравни свой стек с этой суммой. Если стек меньше, пределом будет стек, а не банк: поставить больше имеющихся фишек нельзя.
Одинаковый банк даёт разные пределы в разных ситуациях: важно, предстоит ли тебе сделать первую ставку или ответить рейзом на ставку соперника.
Частые ошибки в расчёте
Чаще всего ошибку создаёт неверно определённый банк, а не сложная арифметика. Запиши словами, что входит в исходную сумму, прежде чем сравнивать проценты или объявлять рейз.
Путать размер ставки с банком. В примере 12 bb обозначают банк до действия соперника, а 4 bb обозначают его ставку. Если принять одну величину за другую, изменятся и предел рейза, и оценка цены продолжения.
Забывать колл при расчёте рейза. Пот-лимит требует сначала учесть уравнивание ставки. Повышение рассчитывается по банку после этого колла. Сумма «до» включает и колл, и повышение.
Игнорировать мёртвые деньги. Уже находящиеся в банке дополнительные фишки влияют на порог колла. Но сначала проверь, не включены ли они в исходную сумму, чтобы не исправить одну ошибку другой.
Считать разрешённую ставку правильной. Правила определяют верхнюю границу действия. Выбор внутри этой границы остаётся стратегическим решением, для которого нужны сведения о руке и ситуации.
Подменять анализ одним показателем. Ни SPR, ни номинальное эквити не дают полного ответа отдельно от цены продолжения. Привычка сначала выбирать действие, а потом искать подходящий показатель только маскирует неопределённость.
Границы расчёта
Приведённые расчёты не учитывают ICM-выплаты, рейк и диапазоны оппонентов. Они проверяют предел ставки и цену колла при указанных исходных условиях, но не оценивают раздачу целиком.
Таблица порогов также не определяет эквити твоей конкретной руки. Для неё нужна отдельная оценка против возможных рук соперника. Точный порог не исправляет неточную оценку того, какая доля банка тебе принадлежит.
В мультивейном банке нельзя механически переносить вывод из простого противостояния с одним соперником. Сначала нужно установить, кто продолжает игру, сколько каждый должен внести и какой банк ты можешь выиграть. Данных этой статьи недостаточно для отдельного расчёта такой ситуации.
Правила выбора карт и особенности разновидностей омахи здесь не разбираются. Если тебе нужна граница между форматами, соседний материал «5-карточная омаха» посвящён отдельной разновидности. Турнирные примеры этого гайда не заменяют проверку правил твоего турнира.
Разбор на примере: колл при полном банке
- Сначала посчитай банк, за который ты борешься. До ставки в нём P0 = 12 bb. Соперник ставит B = 12 bb, то есть полный банк. Твой колл тоже стоит 12 bb, а банк после колла составит 36 bb. Для порога эквити раздели стоимость колла на весь банк после твоего решения: 12 / 36 = 33,3%. В знаменателе учитывается и твой колл: сравнивать его стоимость только с банком до ставки нельзя. Этот расчёт показывает минимальную долю итогового банка, которая должна приходиться на твою руку в среднем, чтобы колл окупался.
- Затем проверь, есть ли дополнительные мёртвые деньги D, уже находящиеся в банке. Используй формулу B / (P0 + 2B + D). Здесь P0 — банк до ставки без отдельно учитываемых мёртвых денег, B — ставка соперника и равная ей стоимость колла. При дополнительных 1 bb получаем 12 / 37 = 32,4%; при 2 bb — 12 / 38 = 31,6%. Не прибавляй D повторно, если эти деньги уже включены в P0. Стоимость колла остаётся прежней, но итоговый банк увеличивается, поэтому требуемое эквити снижается.
Если твоё эквити выше соответствующего порога, колл прибылен при этих допущениях: ты полностью реализуешь эквити, дальнейших ставок нет, рейк не учитывается. Сравнивай с порогом именно эквити своей руки, а не вероятность улучшиться на следующей карте.
Итог: что проверить перед решением
По расчёту ToolsGambling, при банке 12 bb до ставки соперника и его ставке 4 bb максимальный рейз составляет до 24 bb. При этих допущениях формула определяет допустимое действие, но не доказывает, что максимальное повышение выгоднее остальных вариантов.
Для колла сначала установи цену продолжения, затем сопоставь её с эквити и глубиной стека. При полном банке условие выгодности в фишках требует эквити выше 33,3%, при половине банка выше 25,0%. Дополнительные деньги в банке снижают требуемый порог.
Турнирное решение заканчивается не арифметикой банка. После расчёта проверь последствия проигрыша и влияние ICM. Такой порядок помогает не смешивать три разных вопроса: сколько разрешено поставить, сколько стоит продолжить и оправдан ли риск раздачи.
Часто задаваемые вопросы
Таблица подходит как ориентир для цены колла, если ты правильно определил банк и размер доплаты. Она не подскажет эквити руки против соперника и не заменит оценку дальнейших ставок.
Бери эффективный оставшийся стек, доступный для розыгрыша против конкретного соперника. Часть твоих фишек сверх его стека не увеличивает глубину этого противостояния.
Короткий стек сам по себе не снимает ограничение пот-лимита. Кроме того, доступность пуша по правилам и его стратегическая оправданность требуют разных проверок.
Не принимай порог колла за оценку своей руки. Для последующего разбора зафиксируй банк, ставку, эффективный стек, борд и предполагаемые руки соперника, чтобы проверить именно спорное решение.
Нет, расчёт банка даёт только часть ответа. Для решения с риском вылета нужно отдельно учитывать турнирные выплаты и ICM, которые здесь численно не рассчитаны.
Евгений Волков
ВерифицированFullstack-разработчик с математическим образованием. Делаю калькуляторы и игровые инструменты ToolsGambling на Pixi.js и современном вебе, и каждый результат основан на прозрачных формулах теории вероятностей, которые можно проверить самому.