

Содержание
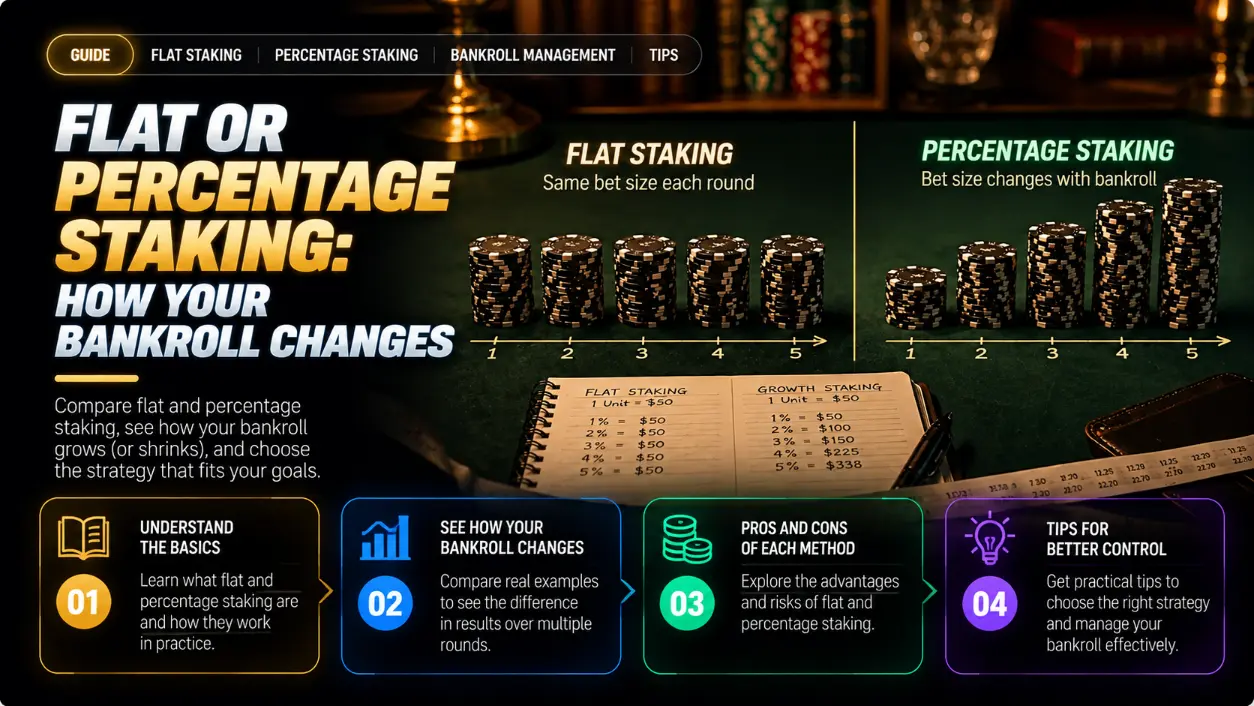
Фиксированные ставки — флэт — сохраняют денежную сумму ставки до заранее объявленного пересмотра. Процентные ставки сохраняют долю текущего банкролла: после расчёта каждого исхода денежная сумма меняется. Ни один метод не делает ставки с отрицательной ожидаемой ценностью (EV) прибыльными и не выигрывает у другого при любых условиях.
Банкролл — это отдельно выделенные деньги, потерю которых ты можешь себе позволить. Кредитные средства и деньги на обязательные расходы в него не входят. Ниже сравниваются только денежные ставки на спортивные исходы.
Что именно фиксируют два метода
Флэт фиксирует сумму денег, а процентные ставки — долю определённой базы. Поэтому одинаковые начальные ставки не означают одинаковый дальнейший риск.
| Что сравниваем | Фиксированные ставки (флэт) | Процентные ставки |
|---|---|---|
| Неизменное правило | Одна денежная сумма до пересмотра | Одна доля текущего банкролла |
| После выигрыша | Сумма ставки прежняя, её доля банка снижается | Денежная сумма следующей ставки растёт |
| После проигрыша | Сумма ставки прежняя, её доля банка растёт | Денежная сумма следующей ставки уменьшается |
| Учёт и пересмотр | Нужно заранее определить, когда менять сумму | Нужно пересчитывать ставку после расчёта исхода |
| База и возможная потеря | Фиксированная сумма, пока её можно поставить | Указанный процент текущей базы на одну ставку |
| Что остаётся неопределённым | Истинная вероятность выигрыша, будущие коэффициенты и исходы | Те же неопределённости; пересчёт ставки их не устраняет |
Например, при банкролле 1000 долларов начальная ставка в обоих случаях составляет 20 долларов: фиксированная ставка (флэт) в 20 долларов или процентная ставка в размере 2% от текущего банкролла. После одного выигрыша при коэффициенте 2 следующая процентная ставка составит 20,40 доллара, а после одного проигрыша — 19,60 доллара. Фиксированная ставка останется равной 20 долларам.
Здесь и далее 2% — параметр примера, а не рекомендация и не доказанный безопасный или оптимальный размер.
Как повторить расчёт на одной последовательности исходов
На одной и той же последовательности из десяти исходов флэт заканчивает с $1040, а процентные ставки — примерно с $1038.74. Это один заданный пример, а не оценка типичного результата.
Начальный банкролл — $1000, фиксированная ставка — $20, процентная — 2% текущего банка, коэффициент — 2. Каждая ставка полностью рассчитывается до следующей. Последовательность: выигрыш, выигрыш, проигрыш, выигрыш, проигрыш, проигрыш, выигрыш, выигрыш, проигрыш, выигрыш.
В этом расчёте нет комиссий, пополнений, выводов, связанных или одновременно открытых ставок, минимальной ставки и ограничений округления. Внутренние значения не округляются после каждого шага; таблица показывает суммы до центов.
| Шаг | Исход | Фиксированная ставка, доллары | Процентная ставка, доллары | Банк после флэта, доллары | Банк после процентной ставки, доллары |
|---|---|---|---|---|---|
| 0 | До ставок | — | — | 1000.00 | 1000.00 |
| 1 | Выигрыш | 20.00 | 20.00 | 1020.00 | 1020.00 |
| 2 | Выигрыш | 20.00 | 20.40 | 1040.00 | 1040.40 |
| 3 | Проигрыш | 20.00 | 20.81 | 1020.00 | 1019.59 |
| 4 | Выигрыш | 20.00 | 20.39 | 1040.00 | 1039.98 |
| 5 | Проигрыш | 20.00 | 20.80 | 1020.00 | 1019.18 |
| 6 | Проигрыш | 20.00 | 20.38 | 1000.00 | 998.80 |
| 7 | Выигрыш | 20.00 | 19.98 | 1020.00 | 1018.78 |
| 8 | Выигрыш | 20.00 | 20.38 | 1040.00 | 1039.15 |
| 9 | Проигрыш | 20.00 | 20.78 | 1020.00 | 1018.37 |
| 10 | Выигрыш | 20.00 | 20.37 | 1040.00 | 1038.74 |
Точный итог процентного расчёта — 1038.7363585176843, следующая ставка — 20.774727, или около $20.77. Чистая прибыль в двух вариантах составляет соответственно $40 и примерно $38.74, а не весь конечный банкролл.
График показывает только приведённую последовательность. Это не медиана, не результат случайной симуляции и не исторические данные букмекера. В этом примере линии очень близки, особенно на экране телефона; точные небольшие различия смотри в таблице выше или во всплывающей подсказке на графике.
Для проверки обозначим начальный банк как B0, десятичный коэффициент как d, фиксированную ставку как s0, долю текущего банка как f, количество выигрышей как W, проигрышей — как L. Выигрыш добавляет чистую прибыль s(d−1), проигрыш вычитает ставку s.
- Для флэта:
B = B0 + s0[W(d−1)−L], пока денег хватает на ставку. Иначе требуется остановка или ограничение суммы. - Для процентных ставок:
B = B0[1+f(d−1)]^W(1−f)^L, если коэффициент и доля постоянны, а других операций нет.
При этих условиях итог процентного расчёта зависит от числа выигрышей и проигрышей, а порядок меняет промежуточные балансы и просадки. При разных коэффициентах, пересмотрах правил или ограничениях такую независимость от порядка предполагать нельзя.
Что происходит в сериях выигрышей и проигрышей
Процентные ставки уменьшают денежную сумму после потерь и увеличивают после выигрышей; флэт этого не делает. Ни один из этих эффектов не означает универсального превосходства.
Для того же начального банка $1000, коэффициента 2 и начальной ставки $20:
| Заданная серия | Банк после флэта, доллары | Банк после процентных ставок, доллары | Следующая фиксированная ставка, доллары | Следующая процентная ставка, доллары |
|---|---|---|---|---|
| 10 проигрышей | 800.00 | 817.07 | 20.00 | 16.34 |
| 10 выигрышей | 1200.00 | 1218.99 | 20.00 | 24.38 |
| 20 чередующихся исходов: 10 выигрышей, 10 проигрышей | 1000.00 | 996.01 | — | — |
После десяти проигрышей фиксированные $20 уже составляют 2.5% оставшегося банка. После десяти выигрышей — около 1.6667%. Процентная ставка в обоих случаях остаётся равной 2%.
При коэффициенте 2 одна пара «выигрыш — проигрыш» даёт процентному банку множитель 1.02 × 0.98 = 0.9996. Поэтому равное число таких выигрышей и проигрышей не возвращает его точно к исходной сумме. Это асимметрия умножения, а не доказательство истинной вероятности 50% или какого-либо значения медианы.
Пересчёт ставки — реинвестирование, иногда описываемое через аналогию со сложным процентом. Но здесь нет фиксированной ставки банковского вклада: каждый исход неопределён.
Восстановление тоже считается от изменившейся базы. После потери 20% нужен рост на 25% оставшихся денег, после потери 30% — на 42.857%. Это верно независимо от названия плана ставок. Число ставок до восстановления заранее неизвестно.
Просадка считается от достигнутого пика, а потеря относительно начального банка — от начальной суммы. Это разные показатели.
Почему средний рост не равен типичному результату
Средний конечный банк, медиана и ожидаемый логарифмический рост отвечают на разные вопросы. Более высокое среднее не обещает больший результат в твоей конкретной последовательности.
Пусть вероятность выигрыша действительно известна и постоянна: p = 0.55, коэффициент d = 2. Тогда преимущество на поставленную сумму равно e = pd−1 = 0.10, то есть 10%. Безубыточная вероятность без комиссий — 1/d, здесь 50%. Разница вероятностей в 5 процентных пунктов не равна преимуществу в 10%.
Для $1000, фиксированной ставки $20, доли 2% и 100 независимых ставок идеальные расчёты дают:
| Показатель | Значение, доллары | Как понимать |
|---|---|---|
| Средний конечный банк при флэте | 1200.00 | Неограниченная модель, игнорирующая нехватку денег и остановку |
| Средний конечный банк при процентных ставках | 1221.16 | Арифметическое математическое ожидание |
exp(E[ln B]) при процентных ставках | 1197.24 | Экспонента ожидаемого логарифма банкролла, не точная медиана |
Формула среднего процентного банка — E[B] = B0(1+fe)^N, где N — число ставок. Она предполагает независимые бинарные исходы, постоянные параметры и отсутствие комиссий.
В работе Даррелла Велегола и Кайла Дж. М. Бишопа рассматривается математическая модель последовательных пропорциональных ставок и распределения банкролла. Это источник для модели, а не подтверждение результатов игроков у букмекеров.
Слишком большая доля может ухудшить рост даже при положительной ожидаемой ценности. Например, при p = 0.51, d = 2 и f = 0.10 преимущество составляет 2%, но ожидаемое логарифмическое изменение за ставку отрицательно:
g = 0.51 ln(1.10) + 0.49 ln(0.90) = −0.003018460972.
Полная доля Келли в этом примере равна 2%, однако это не рекомендация ставить 2%: неизвестная или ошибочная вероятность меняет выводы. Подробнее о границах подхода — в разборе критерия Келли. Калькулятор не создаёт доказательств преимущества, если ты только предполагаешь вероятность.
Как повторить сравнение в калькуляторе
Повторить проверенный сценарий можно в калькуляторе планов ставок: включи сравнение, задай одинаковую начальную сумму ставки и запусти расчёт.
- Открой страницу и нажми кнопку интерфейса «Сравнить планы».
- В поле интерфейса «Банкролл» введи
1000. - В поле «Коэффициент» введи
2.00. - В поле «Вероятность выигрыша» введи
55. Это предполагаемая вероятность в процентах, не измеренное качество твоих прогнозов. - В поле «Ставки» введи
100вместо исходных500. - В поле «База» введи
2. Для этого сравнения начальная фиксированная ставка будет $20 — 2% исходного банка. - В поле «Процент» введи
2. Исходные параметры 2% и 3% задают разные начальные ставки, поэтому их нужно уравнять. - Нажми кнопку интерфейса «Запустить 2500 симуляций». Результаты появляются после нажатия, а не автоматически.
Локальная форма сравнения: банкролл 1000, коэффициент 2, вероятность 55%, 100 ставок, база 2 и процент 2
Настоящий снимок русскоязычного интерфейса, сделанный локально на localhost; он не подтверждает работу публичной версии. Вероятность выигрыша 55% задана как допущение для расчёта.
Расчёт использует 2500 последовательностей и воспроизводимое начальное значение генератора 174000, определяемое вероятностью, коэффициентом и числом ставок. Это обеспечивает повторяемость сценария, но не подтверждает правильность введённой вероятности.
Как прочитать полученный результат
Результаты на экране — множители начального банкролла, а не суммы чистой прибыли. Для первых двух планов проверенный сценарий показывает следующее:
| План ставок | Медиана, × начального банка | 5-й процентиль, × начального банка | 95-й процентиль, × начального банка | Медианная максимальная просадка | Частота обнуления |
|---|---|---|---|---|---|
| Фиксированные ставки | 1.20× | 0.88× | 1.56× | 13.0% | 0.0% |
| Процентные ставки | 1.20× | 0.87× | 1.72× | 14.9% | 0.0% |
Названия столбцов интерфейса «Худшие 5%» и «Лучшие 5%» обозначают границы 5-го и 95-го процентилей. Например, 0.88× при начальном банке $1000 означает примерно $880 на нижней границе, а не 88% вероятности прибыли и не среднее всех худших результатов.
1.20× означает примерно $1200 всего, не $1200 чистой прибыли. Одинаковые округлённые медианы не показывают точного равенства: для процентного плана значение расчётного движка составляет 1.197 и отображается как 1.20×. Оно отличается от арифметического среднего $1221.16.
Медианная просадка — медиана максимальных падений от пика в отдельных последовательностях, не падение конечного банка. Диапазон процентилей описывает модельное распределение результатов, а не доверительный интервал твоего реального мастерства.
Первые две строки результата: медиана 1.20× для обоих планов, 5-й процентиль 0.88× и 0.87×
Обрезанный снимок локального интерфейса показывает только план, медиану и 5-й процентиль для тех же входных данных. Значения — доли начального банка; 95-й процентиль и просадка приведены в таблице выше, но на снимке отсутствуют.
Наблюдаемая частота обнуления 0.0% означает только отсутствие точного нулевого баланса в этой конечной выборке модели. Это не нулевой практический риск: баланс может стать меньше минимальной ставки или выбранного порога остановки.
Калькулятор ограничивает ставку оставшимися деньгами. Он не учитывает комиссии, возвраты ставок, доступность реальных коэффициентов, минимальную ставку, связанные исходы и одновременно открытые ставки. Совпадение модельных условий не гарантирует такого же поведения реальных рынков.
Как выбрать правило и заранее установить пересмотр
Выбирай правило по допустимой сумме потерь, качеству оценки вероятности и способности соблюдать учёт, а не по обещанию самого быстрого роста банкролла. Универсального оптимального процента, горизонта или числа ставок для доказательства эффективности нет.
Флэт проще учитывать, но после потерь его доля банка увеличивается. Процентные ставки автоматически уменьшают сумму при снижении базы и увеличивают при росте, однако требуют последовательного пересчёта. В обоих случаях проверь, сможешь ли ты соблюдать правило при изменении баланса, выводах и минимальных суммах ставок.
Есть и смешанный вариант: держать сумму фиксированной между заранее определёнными пересмотрами. Иллюстрация, не рекомендация: при банке $1000 взять 2%, то есть $20, и сохранять эту сумму до условия пересмотра. При пересмотре на базе $1200 новая сумма составит $24, на базе $800 — $16. Это не пересчёт после каждой ставки.
Заранее выбери период проверки или условие по балансу. Нет оснований считать ежемесячный или ежегодный пересмотр лучшим для всех. Не увеличивай ставку после проигрышей ради возврата потерь.
Для каждого исхода записывай сумму ставки, принятый коэффициент, результат расчёта, фактическую чистую прибыль или убыток и текущую базу. Пополнения и выводы учитывай отдельно. Не включай ожидаемые выплаты в банкролл и не считай деньги в открытых ставках дважды.
Более широкий порядок выделения денег и установки ограничений описан в гайде по управлению банкроллом. Отдельный вопрос размера одной ставки разобран в статье какой процент банкролла ставить.
Что может подсказать опросник
Опросник может помочь сформулировать предпочтение между флэтом, процентным и смешанным правилом, но не доказать, какой метод для тебя прибыльнее или безопаснее.
Он запрашивает самооценку уверенности, горизонт, размер банкролла, отношение к риску и желаемую годовую цель. При выборе результата учитываются первые четыре ответа; годовая цель в текущем правиле выбора не используется. Уверенность и цель — твои ответы, а не измеренное преимущество.
Полученный вариант — ориентир по предпочтениям. Предлагаемые 1–2% не проверены как универсально безопасные или оптимальные. Метки короткого или длительного горизонта не доказывают превосходства одного метода; результат нельзя использовать как обещание заработка или инвестиционный план.
Перед применением любого правила определи базу банкролла, допустимую общую сумму открытых ставок и условие остановки. План ставок управляет размером возможной потери, но не превращает неизвестную вероятность в преимущество.
Часто задаваемые вопросы
Отдельно учитывай доступные деньги и суммы в открытых ставках. Не включай ожидаемые выплаты в базу и не считай поставленные деньги дважды. Несколько ставок по 2% создают общую сумму открытых ставок больше 2%; последовательная модель калькулятора этого не отражает.
Такую ставку нельзя выполнить по исходному правилу. Пропусти её или остановись по заранее выбранному условию. Округление вверх повышает фактическую долю риска; автоматически пополнять банк ради минимальной ставки не нужно.
Запиши вывод отдельно от результата ставок. Даже без комиссии он уменьшает базу для следующей процентной ставки. При фиксированной ставке проверь её доступность и примени заранее установленное правило пересмотра, а не записывай вывод как проигрыш.
Евгений Волков
ВерифицированFullstack-разработчик с математическим образованием. Делаю калькуляторы и игровые инструменты ToolsGambling на Pixi.js и современном вебе, и каждый результат основан на прозрачных формулах теории вероятностей, которые можно проверить самому.