

Содержание
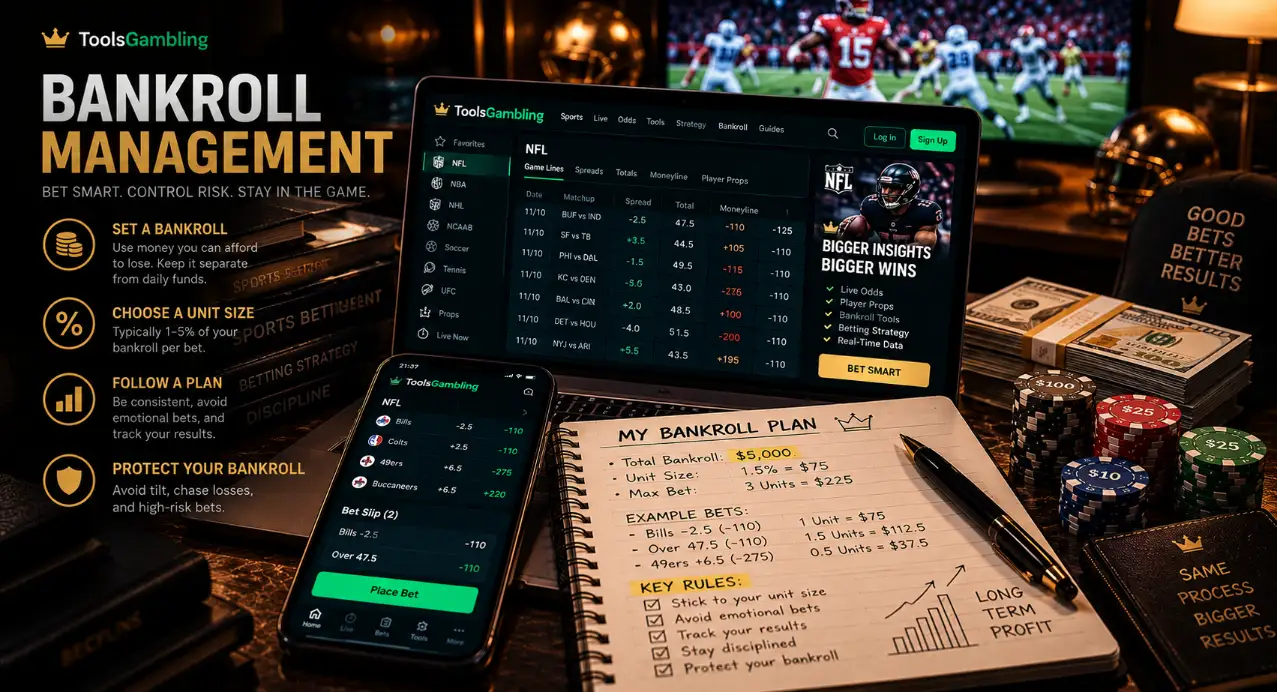
Управление банкроллом в ставках на спорт — это правила для отдельного бюджета: сколько поставить, сколько денег одновременно подвергать риску, когда остановиться и как учитывать результат. Эти правила помогают контролировать расходы, но не создают преимущества перед букмекером.
Повторяемая схема проста: выдели сумму, которую можешь потерять без ущерба обязательным расходам; выбери размер ставки; установи ограничения на открытые ставки и потери; записывай результаты и пересматривай план вне процесса игры. Банкролл — не весь твой доход и не деньги, которые обязательно нужно поставить.
Как определить доступный банкролл
Банкролл должен состоять только из денег, потеря которых не затронет повседневные расходы, платежи по обязательствам и резерв на непредвиденные ситуации. Кредитные деньги и средства на необходимое в него не входят. Универсальной начальной суммы нет.
Для общего учёта складывай доступные средства у всех операторов и зарезервированные ставки, не считая одни деньги дважды. Бонусные средства в этот бюджет не включай: они могут быть недоступны для вывода.
Например, банкролл $1000 может состоять из $800 доступных средств и $200 в нерассчитанных ставках. Это $1000, а не $1200. Если баланс у оператора уже включает зарезервированные ставки, повторно прибавлять их нельзя. Возможная будущая выплата — ещё не доступные деньги.
Внешнее пополнение тоже не является чистой прибылью: оно лишь меняет сумму выделенного бюджета.
Минимальная ставка может сделать выбранный план невыполнимым. При банкролле $50 ставка $1 составляет 2%. Если твой лимит — 0,5%, допустимая сумма равна $0,25. В таком случае пропусти ставку или используй учебный учёт без денег, а не увеличивай бюджет ради требований оператора.
Общий подход к отделению игрового бюджета от остальных денег разобран в гайде по управлению банкроллом.
Как рассчитать юнит и размер ставки
Юнит — это выбранная опорная сумма ставки. Чтобы связать его с бюджетом, умножь банкролл на выбранную долю: юнит = B × r, где B — банкролл, а r — доля в десятичной записи.
| Банкролл | 0,5% | 1% | 2% |
|---|---|---|---|
| $500 | $2,50 | $5 | $10 |
| $1000 | $5 | $10 | $20 |
| $5000 | $25 | $50 | $100 |
Это иллюстративные доли, а не подтверждённо безопасные размеры ставок и не рекомендации для получения дохода. При банкролле $1000 и юните $10 у тебя 100 юнитов, но само это число не гарантирует сохранение бюджета.
Заранее определи, когда пересчитывать юнит. Например, фиксированную сумму можно сохранять до планового пересмотра, а процентную — пересчитывать по определённой базе после расчёта ставок. Не повышай ставку из-за эмоций, желания отыграться или субъективной «уверенности». Подробный расчёт есть в гайде по юнитам банкролла.
Какой способ изменения ставки выбрать
Флэт сохраняет денежную сумму ставки, процентные ставки следуют за выбранной базой, а критерий Келли дополнительно требует оценки вероятности выигрыша. Ни один способ сам по себе не делает прогноз выгодным.
| Способ | Правило суммы | Нужные данные | Реакция на проигрыши | Ограничения |
|---|---|---|---|---|
| Флэт, или фиксированные ставки | Например, $10 до заранее назначенного пересмотра | Фиксированная сумма, банкролл и лимиты | Сумма остаётся прежней, её доля в уменьшившемся банкролле растёт | Нужны правило пересмотра и контроль открытого риска |
| Процентные ставки | Например, 1% текущей базы после расчёта ставок | Актуальная база и выбранная доля | При сокращении базы сумма уменьшается | Минимальная ставка, округление и одновременные ставки ограничивают применение |
| Критерий Келли | Расчётная доля по коэффициенту и вероятности | Коэффициент d, оценка вероятности p, база и ограничения | При неизменных исходных данных сумма уменьшается вместе с базой | Ошибка в вероятности меняет результат; личный лимит может быть ниже расчётной суммы |
Для процентных ставок явно запиши, что входит в базу при наличии нерассчитанных ставок. Один воспроизводимый вариант — использовать рассчитанный банкролл за вычетом сумм, уже зарезервированных в открытых ставках. Не включай ожидаемые выплаты и не используй одни деньги повторно.
В примерах ниже каждая денежная ставка рассчитывается до следующей: открытых ставок между шагами нет. Это допущение позволяет сравнить способы изменения суммы, но не описывает весь реальный процесс ставок. Математическое уменьшение процентной ставки без достижения нуля не означает безопасность: существуют минимальные ставки и практические границы бюджета.
Что происходит с банкроллом при проигрышной серии
Размер ставки существенно меняет глубину потерь. После десяти проигрышей подряд фиксированные ставки сокращают банкролл на одинаковую сумму за шаг, а процентные ставки — на долю оставшейся базы.
Для начального банкролла $1000 сравним одинаковые начальные доли:
| Начальная доля | Фиксированная сумма ставки | Остаток при флэте | Остаток при процентных ставках |
|---|---|---|---|
| 1% | $10 | $900 | $904,38 |
| 2% | $20 | $800 | $817,07 |
| 5% | $50 | $500 | $598,74 |
Здесь нет выигрышей, комиссий и возвратов. Все ставки последовательные, а остатки округлены только в конце расчёта. Формулы: для флэта B − n × s, для процентных ставок B × (1 − r)^n, где B — начальный банкролл, n — число проигрышей, s — фиксированная ставка, r — доля ставки.
Диаграмма сравнивает способы изменения ставки при одинаковой начальной доле. Она не прогнозирует твою будущую последовательность результатов.
Восстановление после потери требует большего процентного прироста: после потери 20% нужно прибавить 25% к оставшемуся банкроллу, а после потери 50% — 100%. Просадка означает снижение от предыдущего максимума банкролла; чтобы не спутать её с выводом денег, финансовые переводы нужно учитывать отдельно.
Насколько вероятна длинная серия проигрышей
Вероятность зависит от предположений и от того, какое именно событие ты считаешь. При независимых ставках и предполагаемой вероятности выигрыша p = 0,53 вероятность проиграть следующие восемь ставок подряд равна 0,47^8 = 0,2381%.
Но вероятность хотя бы одной серии из восьми проигрышей где угодно среди 200 ставок составляет 21,90896% по точному расчёту конечных состояний. Это другое событие: серия может начаться в разных местах, а возможные серии пересекаются.
Предполагаемая вероятность 53% не является доказательством твоего навыка. При зависимости результатов модель меняется. Дисперсия описывает разброс результатов, но её нельзя свести к универсальному множителю для каждого вида спорта.
Для оценки риска разорения нужны граница неудачи, горизонт расчёта, коэффициенты, вероятности, размеры ставок и зависимость результатов. Утверждение «100 юнитов безопасно» без этих условий не имеет универсального смысла.
Как использовать критерий Келли без подмены вероятности
Критерий Келли рассчитывает долю ставки по твоей оценке вероятности и коэффициенту. Если обоснованной оценки нет, пропусти этот метод: вероятность, полученная из цены букмекера, не доказывает преимущество.
Для ставки с двумя денежными результатами — выигрышем или проигрышем — без комиссий используется формула:
f = max(0, (d × p − 1) / (d − 1))
Здесь f — полная доля Келли, d — десятичный коэффициент, p — вероятность выигрыша в десятичной записи. При известной или принятой в модели вероятности критерий максимизирует долгосрочный логарифмический рост, а не ожидаемую денежную сумму. Это модельная цель, не личная рекомендация; её историческое основание изложено в работе Келли 1956 года.
При коэффициенте 2,00, вероятности 55% и банкролле $1000:
- полная доля Келли — 10%, то есть $100;
- половина Келли — $50;
- четверть Келли — $25, то есть 2,5% банкролла.
Четверть Келли — это четверть рассчитанной ставки, а не автоматически 0,25% банкролла. При вероятности 52% четверть Келли в этом примере даёт $10, а при 50% — ноль.
Ожидаемая ценность (EV) при коэффициенте 2,00 и вероятности 55% равна 0,1 суммы ставки. Это ожидаемая чистая прибыль в заданной модели, а не измеренный результат и не подтверждённое преимущество.
Какие поля заполнить в калькуляторе
В калькуляторе критерия Келли введи коэффициент, свою вероятность и банкролл, затем выбери четверть рассчитанной ставки. Для приведённого примера действия такие:
- Выбери формат «Десятичные» — название элемента интерфейса.
- В поле «Десятичный коэффициент» введи
2.00. - В поле «Твоя вероятность выигрыша» введи
55. - В поле «Банкролл» введи
1000. - Нажми «Четвертной» — название элемента интерфейса.
Русский интерфейс калькулятора критерия Келли: коэффициент 2.00, вероятность 55 и банкролл 1000
Снимок учебного ввода в локальной версии русского интерфейса на localhost — не проверка рабочего сайта и не реальная ставка.
Результаты обновляются автоматически: выбранная сумма — $25, или 2,50%; полная ставка — $100, половина — $50, четверть — $25.
Русский интерфейс калькулятора критерия Келли: четверть рассчитанной ставки 25, или 2,50% банкролла
Снимок результата в локальной версии русского интерфейса на localhost при заданной вероятности 55% — не рекомендация поставить деньги.
Теперь измени только вероятность: при 52 проверь сумму $10, затем при 50 — ноль. Так видно, насколько расчёт чувствителен к оценке вероятности.
Обозначение риска в интерфейсе не является рекомендацией. Твой личный лимит ставки может быть ниже результата калькулятора, а открытые ставки требуют отдельной проверки общего риска.
Как учитывать цену ставки и открытый риск
Цена определяет необходимую вероятность выигрыша, а открытый риск — сколько денег ты можешь потерять по уже сделанным ставкам. Один общий процент побед не подходит для всех коэффициентов.
Без комиссий вероятность безубыточности равна 1 / d, где d — десятичный коэффициент. Например, американский коэффициент −110 соответствует десятичному 1,90909: ты рискуешь $110 ради $100 чистой прибыли при выигрыше.
Вероятность безубыточности здесь — 52,38%. Если предположить вероятность выигрыша 50%, ожидаемая ценность составляет −$5 на ставку $110; при 53% — +$1,30. Это арифметика по заданной вероятности, а не прогноз её истинного значения.
Суммируй риск по всем операторам и отдельно по событиям. При банкролле $1000 десять открытых ставок по $10 означают риск $100, или 10%. Три ставки по $10 на один матч означают $30, или 3% банкролла.
Разные букмекеры не делают такие ставки независимыми. Для пересекающихся событий учитывай суммы ставок и сценарии, в которых они могут проиграть вместе.
Например, ты можешь установить для проверки своего плана личные пределы:
- общий открытый риск — не более 5% банкролла;
- риск на одно событие — не более 2%.
Это иллюстративные личные ограничения, а не подтверждённо безопасные значения. При банкролле $1000 десять открытых ставок по $10 нарушают первый предел, а три ставки по $10 на один матч — второй. Бюджет не обязывает тебя использовать лимит полностью.
Долгосрочная ставка (аутрайт) надолго связывает деньги. Ставки по ходу события могут быстро накапливать открытый риск. У экспрессов и ставок с высокими коэффициентами другая частота выигрышей; исходы экспресса могут быть зависимыми. Универсального правила «для них нужен втрое больший банкролл» нет.
Лэй — это ставка против исхода. Обязательство по лэю может превышать отображаемую сумму ставки: это максимальная сумма, которую ты обязан выплатить при проигрыше. Для лимита используй именно эту сумму под риском, а не только отображаемую ставку.
Как вести журнал и оценивать результат
Журнал ставок должен отдельно показывать результаты ставок, открытый риск и движение денег. Иначе пополнение легко принять за прибыль, а выплату — за чистый результат.
Для каждой ставки записывай:
- дату, рынок и букмекера;
- коэффициент и сумму;
- статус и выплату с учётом выигравшей ставки;
- возврат при отмене, если он был;
- чистую прибыль или убыток;
- открытый риск;
- сопоставимую цену к закрытию рынка, если ты её отслеживаешь.
Пополнения, выводы и комиссии веди отдельно.
Вот пример пяти денежных ставок по $10:
| Ставка | Коэффициент | Результат | Выплата с учётом выигравшей ставки | Возврат при отмене | Чистая прибыль или убыток |
|---|---|---|---|---|---|
| 1 | 2,00 | Выигрыш | $20 | — | +$10 |
| 2 | 1,80 | Проигрыш | $0 | — | −$10 |
| 3 | 1,90 | Выигрыш | $19 | — | +$9 |
| 4 | 2,10 | Проигрыш | $0 | — | −$10 |
| 5 | 2,00 | Отмена | — | $10 | $0 |
Итог — убыток $1. Начальный банкролл $1000 становится $999, если других движений денег нет.
При включении отменённой ставки оборот составляет $50, а yield (доходность от оборота) — −2%. Если считать только оборот ставок с решённым исходом, знаменатель равен $40, а доходность — −2,5%. Доходность относительно начального банкролла — −0,1%.
Заранее выбери правило включения возвратов в оборот и сохраняй его в отчётах. Если используешь обозначение ROI, всегда указывай знаменатель: оборот или начальный банкролл. Это разные показатели.
Из четырёх ставок с решённым исходом выиграли две, то есть 50%, но из-за разных коэффициентов результат отрицательный. Этот короткий пример объясняет учёт, а не доказывает чью-либо устойчивую результативность.
Что показывает ценность закрытия
Ценность закрытия (CLV) даёт информацию о твоей цене относительно сопоставимой цены к закрытию рынка, но не гарантирует навык или будущую прибыль.
Сравнение имеет смысл только при одинаковом рынке, пороге, правилах расчёта и определённом времени закрытия. Изменение условий может сделать цены несопоставимыми. Фиксированного числа ставок, после которого ценность закрытия автоматически становится доказательством преимущества, здесь нет.
Какие ограничения записать до первой ставки
Запиши короткий личный план до игры: бюджет, размер ставки, пределы открытого риска, условия паузы и порядок пересмотра. Решение, принятое заранее, проще повторить, чем правило, придуманное после проигрыша.
Иллюстративный план для банкролла $1000 может выглядеть так:
| Пункт | Личное правило для примера |
|---|---|
| Юнит | $10 |
| Общий открытый риск | Не более 5%, то есть $50 |
| Риск на одно событие | Не более 2%, то есть $20 |
| Рассчитанный убыток за день | При $30 — пауза и запрет новых ставок |
| Перед новой ставкой | Проверить худший сценарий по нерассчитанным ставкам, включая долгосрочные |
| Пополнения | Заранее определить личный месячный максимум из доступного бюджета |
| Пересмотр | По расписанию, вне игры; после существенного сокращения банкролла пересмотреть ставку вниз |
Эти значения не являются исследовательски подтверждёнными безопасными пределами. Правило остановки ограничивает новый риск, но не меняет выплаты или ожидаемую ценность уже сделанных ставок. Нерассчитанные ставки всё ещё могут проиграть, поэтому пауза не гарантирует мгновенного ограничения итогового убытка.
Не используй удвоение после проигрышей как способ восстановления. При начальной ставке $10 шесть последовательных проигрышей потребуют уже потраченных $630; следующая ставка составит $640. Общая потребность — $1270, больше банкролла $1000.
Чем отличаются лимиты пополнений, потерь и ставок
Лимит пополнений ограничивает внесение денег, лимит потерь — убыток по определённым правилам, а предел ставки — риск одной операции. Они не заменяют друг друга, общий бюджет или ограничение времени.
Отдельные счета у букмекеров также не обеспечивают соблюдение общего бюджета: сводный контроль остаётся твоей задачей.
Для дистанционных операторов ставок, регулируемых в Великобритании (Англии, Шотландии и Уэльсе), действующий стандарт UKGC RTS 12, обновлённый 30 сентября 2026 года, предусматривает инструменты финансовых лимитов при регистрации и периоды 24 часа, 7 дней и месяц. Снижение лимита действует сразу, кроме технического сбоя; увеличение требует не менее 24 часов и подтверждения. Стандарт отличает лимит общей суммы пополнений от лимита с учётом выводов: вывод денег не восстанавливает доступную сумму пополнений в рамках первого. Эти правила не распространяются автоматически на Северную Ирландию или операторов в других странах.
Если ты пытаешься отыграться, занимаешь деньги или сокращаешь необходимые расходы ради ставок, остановись и обратись за подходящей местной помощью. Материал NHS о проблемах с азартными играми написан на английском и содержит маршруты помощи для Англии; это не российская линия поддержки.
Как трактовать встроенный калькулятор банкролла
Встроенный калькулятор ниже подходит только для просмотра грубых сценариев по заданным настройкам. Его результаты не подтверждают преимущество, не являются откалиброванной вероятностью разорения и не прогнозируют максимальную просадку или срок удвоения бюджета.
Размер юнита зависит от выбранного профиля: для любительского профиля используется 1,25%. Предполагаемое преимущество меняется внутренним множителем и нижним ограничением. Множитель вида спорта условный, а не эмпирический рейтинг прибыльности или риска.
Не используй вывод этого блока как основание для пополнения банкролла, увеличения ставки или ожидания дохода. Проверяемая часть твоего плана — доступный бюджет, понятная база расчёта, общий открытый риск и журнал. Если новая ставка не проходит хотя бы один из этих лимитов, её можно просто пропустить.
Часто задаваемые вопросы
Проверь долю минимальной ставки в банкролле. При банкролле $50 минимальная ставка $1 составляет 2%, а лимит 0,5% разрешает только $0,25. Если эти условия несовместимы, пропусти ставку или веди учебный учёт без денег. Не увеличивай бюджет ради минимальной ставки.
Не автоматически. Пересчитывай юнит только по заранее выбранному правилу: например, во время планового пересмотра после существенного изменения банкролла. Серия выигрышей сама по себе не подтверждает преимущество и не отменяет лимиты.
Записывай их отдельно от результатов ставок. Внешнее пополнение увеличивает банкролл, но не является чистой прибылью. Вывод уменьшает выделенный для ставок банкролл, но не является проигрышем. После изменения суммы проверь размер юнита и лимиты открытого риска.
Считай доступные средства и зарезервированные ставки у всех операторов вместе, каждую сумму только один раз. Веди общий лимит открытого риска и отдельный лимит на событие. Разные букмекеры не делают ставки на один матч независимыми.
Нет: критерий Келли требует твоей обоснованной оценки вероятности выигрыша. Вероятность, полученная из коэффициента, не заменяет такую оценку и не доказывает преимущество. Если оценки нет, пропусти расчёт по критерию Келли; фиксированные ставки тоже не создают преимущества.
Евгений Волков
ВерифицированFullstack-разработчик с математическим образованием. Делаю калькуляторы и игровые инструменты ToolsGambling на Pixi.js и современном вебе, и каждый результат основан на прозрачных формулах теории вероятностей, которые можно проверить самому.